
美国评论
第二波疫情的风险
- 5月底,全国大部分地区开始解除封锁,每日新增新冠病例总数呈下降趋势。但全国各地的病例数下降趋势并不均衡。
- 在没有疫苗的情况下重新开放经济始终存在第二波疫情的风险,而第二波疫情是经济稳定复苏的最大风险。
- 尽管我们正在密切关注这一严重风险,但我们仍然预期经济的逐步重启将带来经济活动的稳步反弹。
第二波疫情的风险
5月底,美国大部分地区开始解除封锁,每日新增新冠病毒感染病例总数呈下降趋势。但病例数的下降趋势并非遍及全国。尽管周二美国整体新增病例增速降至3月以来的最低水平,但就在第二天,德克萨斯州报告了疫情爆发以来单日新增病例数的最高纪录。病例数的激增引发了人们对新一轮封锁的担忧。
美国财政部长史蒂文·姆努钦表示,美国不能再次实施封锁,但地方政府有可能重新实施居家令。即使没有官方的政府指令,如果家庭出于恐惧而减少消费,第二波疫情也可能导致支出下降。
但可以说,该国已为第二波疫情做好了更充分的准备。检测更加普及,人们能够获得口罩等防护装备,而且公众对病毒的认知度也普遍高于疫情初期。因此,这种充分的准备本身或许就能避免该国大部分地区再次进入封锁状态。
总而言之,在没有疫苗的情况下重启经济始终存在第二波疫情的明显风险,而这无疑是经济稳定复苏的最大风险。尽管我们正在密切关注这一风险,但我们仍然预期,随着经济的逐步重启,经济活动将出现反弹。
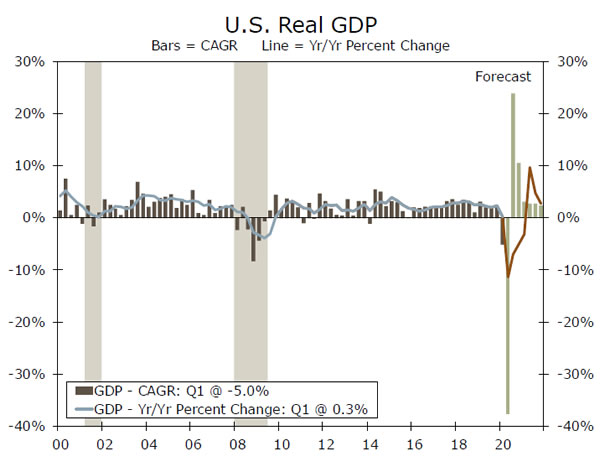
在我们最新的预测中,我们下调了第二季度GDP增长预期,预计年化降幅将接近40%,但由于预期第三季度将出现显著反弹,我们上调了第三季度预期。然而,复苏之路依然漫长。到今年年底,美国经济实际规模将比2019年底缩水约5%,即使到2021年底,我们预计实际GDP水平仍将比衰退前的峰值低约2.5%。
本周联邦公开市场委员会(FOMC)会议上发布的6月份经济预测摘要显示,与会者对经济增长前景同样持悲观态度。在会后新闻发布会上,当被进一步追问如果情况好于预期,美联储将如何应对时,鲍威尔回应说:“我们甚至都没考虑过加息。”这一前瞻性指引在FOMC的“点阵图”中也得到了体现,该图显示,大多数与会者认为美联储至少在2022年之前会将联邦基金利率维持在零下限。更广泛地说,鲍威尔重申了美联储致力于在危机期间支持经济的决心,以及根据需要调整政策的意愿。他还强调,尽管前景仍然高度不确定,但委员会认为经济复苏将是一个渐进的过程。
本周的数据继续印证了这一点。上周首次申请失业救济金的人数为3月以来的最低水平,但仍远超100万;尽管持续申领失业救济金的人数有所下降,但仍有超过2000万人失业。就通胀而言,由于零售商努力应对消费者需求的暴跌,5月份消费者价格连续第三个月下降。但随着经济活动的复苏,我们预计核心消费者通胀不会进一步下降。
复苏之路漫长,而第二波疫情只会让这条路更加漫长。
美国前景
零售销售 • 周二
我们预计5月份零售额将增长6.7%,但这并不意味着消费者支出已接近疫情前的水平。首先,目前的基数极低——年销售额约为5250亿美元,3月份降至4830亿美元,4月份更是创下历史最大跌幅,仅为4040亿美元。随着5月底全国大部分地区逐步“重新开放”,零售额出现大幅反弹几乎是必然的。
其次,尽管失业人数超过2000万,但4月份个人收入却大幅飙升。这直接源于《新冠病毒援助、救济和经济安全法案》(CARES法案),也是该法案的明确目标。经济影响补助金和增加的失业保险金合计使个人收入增长了10.5%,足以弥补失业带来的冲击。然而,个人支出下降了13.6%,导致储蓄率飙升至33%。预计5月份部分降幅将有所回落,从而提振零售销售。
上一篇:-16.4% 富国银行:6.7% 共识:7.4%(环比)
新屋开工 • 周三
住房市场似乎是受新冠疫情影响最强劲的行业。与其他我们所知的重大指标(纳斯达克指数除外)不同,抵押贷款申请已完成“V”型复苏。受创纪录的低抵押贷款利率和千禧一代被压抑的需求推动,强劲的住房需求对房屋销售以及最终的新房建设来说都是利好信号。然而,鉴于租房者相对于潜在购房者而言失业率过高,我们正在密切关注单户住宅和多户住宅开工量的差距。
更广泛地说,住房市场历来对经济复苏起到巨大的周期性推动作用,带动了对家电、家具、建筑材料以及一系列服务(例如保险、抵押贷款服务、房屋检查、室内设计师和园林绿化师)的需求。我们预计住房市场将对经济增长产生相当显著的推动作用,首先体现在5月份新屋开工量反弹至1,137万套。
上一篇:891K 富国银行:1,137K 共识:1,100K (SAAR)
周四申请失业救济人数
过度依赖失业救济申请人数导致所有预测机构都忽略了5月份非农就业人数的增长,但申请人数仍然是一个有用的指标。截至6月6日当周,首次申请失业救济人数较前一周下降19%至150万人,这是自4月11日以来的最大降幅。截至5月30日当周,持续申请失业救济人数减少34万人至2090万人,这是危机爆发以来的第二次下降。如果不是加利福尼亚州、佛罗里达州和俄勒冈州的失业人数大幅增加,降幅还会更大。但即便如此,这两个数字仍然令人震惊。
加上近1000万领取疫情失业援助金(PUA)的人,目前有超过3000万美国人领取失业保险。因此,很难对5月份的非农数据抱有过高的期望。此外,据我们所知,投保失业率首次高于U3失业率。原因有三:(1) 美国劳工统计局承认其对部分人群进行了错误分类;(2) 劳动力退出;(3) 慷慨的失业保险金导致更多人提出申请。
前值:1.5万,20.9万;共识值:1.3万(初始),19.8万(持续)。
全球审查
新冠疫情曲线趋于平缓,但并非所有地方都如此。
- 本周,市场活动和情绪数据相对较少,新冠疫情仍占据新闻头条,并影响着金融资产的走势。全球病例数仍在持续上升,尽管增速放缓,但拉丁美洲国家仍未能有效控制疫情。
- 在此背景下,对第二波疫情的担忧给金融市场和风险资产,尤其是股票和外汇市场带来压力。新兴市场货币在本周尾声大幅下跌,而国际股市也回吐了过去一个月左右的部分涨幅。
新冠疫情担忧再度加剧金融市场
新冠疫情持续占据新闻头条。事实上,美国部分地区可能出现第二波疫情的担忧,导致本周晚些时候全球金融市场出现大幅抛售。截至19月中旬,全球确诊病例已超过7万例,死亡人数超过420,000万。虽然全球确诊病例仍在持续增加,但整体感染增长速度已开始放缓。这一点在欧洲最为明显,尤其是在意大利、西班牙和法国——这些国家此前曾是疫情热点地区。欧洲一些较大的新兴市场也出现了感染增速放缓的趋势。目前感染人数排名第三的俄罗斯已显示出控制疫情的迹象,而土耳其的确诊病例曲线也开始趋于平缓。
尽管欧洲在抗击疫情方面取得了进展并处于领先地位,但世界其他地区的情况却不尽如人意。特别是南美洲,已成为新的疫情中心,几乎所有主要的拉美国家都未能有效控制病毒的传播。巴西目前是全球感染人数第二多的国家,而秘鲁、墨西哥和哥伦比亚的感染率持续上升,且没有出现曲线趋于平缓的迹象。大多数南美国家都已实施封锁措施;然而,民众对这些规定的遵守程度远未达到预期,导致确诊病例急剧增加。此外,政府官员,特别是巴西和墨西哥的官员,对保持社交距离的措施持反对态度,这进一步加剧了封锁措施的执行不力,确诊病例持续攀升。美国取得了一些进展,但近期的数据表明,第二波疫情仍有可能出现,这引发了人们对全球可能再次爆发疫情的担忧。
鉴于这些担忧以及新一轮疫情可能对全球经济造成的冲击,本周金融市场出现大幅抛售,尤其是在周末临近结束时。欧洲各地资产价格普遍下跌,其中股票和外汇受压最大。仅本周,MSCI EAFE股票指数就下跌超过3.5%,欧元和英镑等货币也出现走弱。新兴市场资产价格承压最大,MSCI新兴市场股票指数下跌约1.5%,新兴市场各类货币普遍走弱。目前,我们尚未将第二波疫情或另一次重大经济冲击纳入预测,在做出此项假设之前,我们需要看到更多证据。然而,我们承认不仅在美国,而且在全球范围内都存在出现第二波确诊病例的可能性,我们将密切关注事态发展。如果新增病例显著增加,我们可能需要调整对许多外国经济体的GDP和通胀预期。
全球展望
巴西中央银行 • 星期三
随着新冠肺炎疫情在巴西持续蔓延,国内经济面临巨大压力。经济活动基本停滞,巴西的经济增长和通胀预期也显著下降。为此,巴西央行今年已大幅下调了Selic利率,累计降息150个基点至3.00%。今年的降息是在去年200个基点降息的基础上进行的,目前Selic利率已降至历史最低点。下周,央行将再次召开会议评估货币政策,我们预计央行将进一步降息,并将Selic利率推至新低。鉴于今年经济预计将出现萎缩,且本周通胀率将降至2.0%以下,我们预计央行至少还会再降息50个基点。目前,市场预期降息75个基点,考虑到近期巴西货币的强势,央行降息幅度很可能超出我们的预期。
上一篇:3.00% 共识:2.25%
英格兰银行 • 周四
英国是受新冠肺炎疫情影响最严重的国家之一。这不仅体现在经济层面,也体现在医疗卫生服务层面,因为英国累计确诊病例接近30万例,且疫情曲线近期才开始趋于平缓。随着新冠肺炎疫情对经济的冲击不断加剧,英国央行迅速调整货币政策,以期抵消疫情的影响。仅今年一年,英国央行就已将利率下调65个基点至0.10%,并启动了新的资产购买计划。目前,英国央行的目标是购买6450亿英镑的资产;然而,我们认为,在下周的货币政策会议上,英国央行将提高这一目标。我们认为,英国央行将采取更为激进的措施,将资产购买目标提高2000亿英镑至8450亿英镑。此外,我们认为这一预测存在上行风险,这意味着英国央行可能会决定进一步扩大购买规模。
前情提要:富国银行资产收购目标为645亿英镑;富国银行资产收购目标为845亿英镑
俄罗斯中央银行 • 星期五
全球货币政策趋于鸽派,发达国家的主要央行纷纷大幅降息以应对新冠疫情的影响。新兴市场国家的央行也纷纷效仿宽松货币政策的趋势,因为经济增长和通胀预期持续走低。俄罗斯央行已持续降息一段时间,我们预计其在下周的会议上将采取更为积极的措施。在新冠疫情和油价暴跌导致的经济放缓背景下,俄罗斯的消费者物价指数(CPI)显著下降,远低于俄罗斯央行4%的目标。政策制定者的表态表明,俄罗斯央行下周可能将关键政策利率下调至多100个基点,而目前的市场普遍预期为下调75个基点。无论如何,俄罗斯央行传递的信息很明确:将采取一切必要措施提振通胀,并为经济提供支持。
上一篇:5.50% 共识:4.75%
观点
利率观察
联邦公开市场委员会:不惜一切代价
联邦公开市场委员会(FOMC)周三举行了例行会议,正如预期,会议并未做出任何重大政策调整。尽管如此,委员会仍明确表示,将“竭尽全力”(这是我们的说法,并非FOMC官方的说法)帮助经济走出疫情造成的低谷。
为了强调这一点,联邦公开市场委员会(FOMC)的声明首先指出,它“致力于动用一切工具来支持美国经济度过这一充满挑战的时期,从而促进其实现充分就业和价格稳定的目标”。在这方面,委员会在其所谓的“点阵图”中采用了一种隐性的“前瞻性指引”。具体而言,17名委员会成员中有15名认为,将利率维持在2022年之前是合适的(上图)。换句话说,短期利率很可能在相当长的一段时间内保持在极低水平。
联邦公开市场委员会(FOMC)还表示,将继续“至少以目前的速度”购买国债和抵押贷款支持证券。自疫情爆发以来,这些证券购买行动已导致美联储资产负债表规模迅速膨胀(中间图表),同时也压低了长期国债收益率(底部图表)。尽管FOMC声明并未明确提及收益率曲线控制(YCC,即美联储设定长期利率目标的机制),但鲍威尔主席在新闻发布会上指出,委员会确实听取了有关该议题的简报。因此,美联储正在积极考虑YCC。但正如我们在最近的一份报告中所述,我们认为委员会尚未准备好明确实施YCC。
尽管如此,正如政策声明开篇所言,其基调已明确表明,委员会准备动用一切工具来支持经济。如果赤字引发的国债发行激增在今年晚些时候对收益率曲线的长期端构成上行压力,我们毫不怀疑美联储将采取措施,无论是明示还是暗示,来阻止收益率曲线的大幅上涨。
信用市场见解
土耳其同意加入欧洲清算银行协议
经过多年谈判,土耳其财政部与总部位于比利时的证券清算机构欧洲清算银行(Euroclear)达成协议,允许国际投资者更便捷地进入土耳其本币债券市场。此前,外国投资者持有的土耳其债券份额有所下降。欧洲清算银行在一份声明中表示,该协议将使外国投资者能够以更安全、更标准化的方式进入土耳其政府债券市场,包括以土耳其里拉、欧元、美元和黄金计价的债券。同时,土耳其发行人将获得更广泛的流动性,并有望降低借贷成本的波动性。土耳其此举与近十年前俄罗斯与欧洲清算银行的合作类似。然而,鉴于土耳其的流动性问题(这使得投机者难以做空里拉),以及人们担心土耳其当局可能会对里拉实施类似资本管制的限制,土耳其不太可能像俄罗斯金融市场那样从中获益。
近期风险偏好情绪高涨,里拉一度升至6.70左右。然而,鉴于土耳其国内经济失衡状况持续存在,且政治风险依然高企,我们预计里拉长期走势仍将下跌。尽管与欧洲清算银行达成的协议可能会增加土耳其本币债券的发行渠道,但我们预计该协议不会对里拉汇率产生实质性影响。
本周的主题
官方消息:经济衰退来了
美国国家经济研究局 (NBER) 负责确定美国商业周期的峰值(衰退的开始)和谷底(衰退的结束)。本周早些时候,NBER 宣布美国经济活动在 2 月份达到峰值。换句话说,美国经济目前正处于衰退之中。上一次经济扩张持续了 128 个月,是自 1854 年有记录以来美国商业周期中持续时间最长的扩张。由于新冠疫情导致的大规模停工停产,NBER 的衰退声明对许多分析师来说并不意外。尽管我们预计第三季度 GDP 将实现正增长,但这将是现代史上最严重的衰退,实际 GDP 从峰值到谷底将下降 12.3%(见上图)。如此深的衰退意味着经济需要数年时间才能复苏。具体而言,我们预测到 2021 年底,实际 GDP 水平仍将比衰退前的峰值低 2.5%。
经济能否迅速恢复到新冠疫情前的产出水平,主要取决于疫情本身,但也取决于消费者和企业的消费及投资意愿。我们的动物精神指数(ASI)旨在反映人们对经济的信心。从历史数据来看,ASI一直是经济复苏步伐的良好指标。ASI在2008年10月触及历史最低点(-1.65),并一直处于负值区间直至2014年1月(见下图)。这与大衰退后的复苏情况相符,而大衰退被普遍认为是二战后最疲弱的一次经济衰退。5月份,ASI为-0.53,较4月份略有改善,但仍处于负值区间。市场情绪似乎正在朝着正确的方向发展,但ASI可能需要一段时间才能转正。我们认为,市场情绪将再次决定经济复苏的步伐。




 Signal2forex.com - 最佳外汇机器人和信号


