
今日市场依然受欧元和瑞士法郎强势主导,尽管欧洲新冠病毒感染病例激增。与此同时,英国脱欧谈判仍陷入僵局。交易员们显然正在增持,押注包括澳大利亚储备银行和英国央行在内的更多全球央行很快将加入负利率行列。目前,澳元和新西兰元表现最弱,美元和英镑涨跌互现。
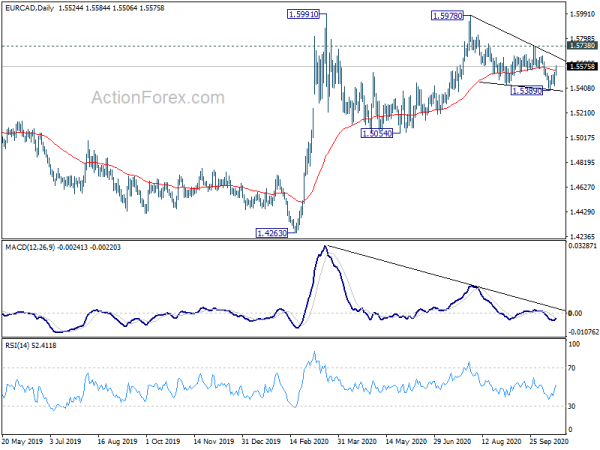
技术分析显示,欧元/美元的1.1830阻力位和欧元/日元的125.08阻力位将在美盘时段引起关注。突破该阻力位将为进一步上探1.2011和127.07高点铺平道路。欧元/英镑的0.9162阻力位同样重要,突破该阻力位将表明自0.9291以来的回调已经结束,并可能重新测试该高点。最后,尽管欧元/加元距离1.5738阻力位仍有一定距离,但突破该阻力位将确认其自1.5978以来的修正形态已经完成。我们或许会看到欧元/加元随后突破1.4991高点,并恢复自1.4263以来的上涨势头。
目前,欧洲股市方面,富时100指数上涨0.13%,德国DAX指数下跌0.85%,法国CAC40指数下跌0.12%。德国10年期国债收益率上涨0.0145个百分点至-0.609%,仍低于-0.6个百分点。亚洲股市方面,日经225指数下跌0.44%,香港恒生指数上涨0.11%,中国上证综指上涨0.47%,新加坡海峡时报指数下跌0.59%。日本10年期国债收益率下跌0.001个百分点至0.024%。
美国建筑许可数量增至1.55万份,房屋开工数量增至1.42万套。
美国9月份建筑许可环比增长5.2%,年化率为1.55万套,高于预期的1.52万套。房屋开工量环比增长1.9%,至1.42万套,低于预期的1.45万套。
欧洲交易时段公布的数据显示,欧元区8月份经常账户盈余扩大至19.9亿欧元,高于预期的17.2亿欧元。德国生产者价格指数(PPI)环比增长0.4%,同比下降1.0%,高于预期的环比下降0.1%,同比下降1.4%。瑞士9月份贸易顺差收窄至3.28亿瑞士法郎,低于预期的4.32亿瑞士法郎。新西兰第三季度NZIER商业信心指数升至-40。
英国央行弗利赫:货币政策偏向额外刺激的风险
英国央行外部货币政策委员会成员格特扬·弗利赫在讲话中指出,尽管“政策利率和长期利率都非常低……但投资疲软,职位空缺率低”,经济前景面临的风险“倾向于劳动力市场长期疲软,通胀压力疲软”。因此,货币政策立场面临的风险“倾向于采取额外的货币刺激措施”。量化宽松政策仍然是“可用的政策工具”,但其效力“不如3月份市场动荡和不确定性最严重时那么强”。
弗利赫表示,货币政策委员会也一直在讨论使用负利率。“越来越多的实证研究表明,负利率的影响总体上是积极的,”他补充道。“负利率并未对货币政策的目标产生反作用。货币政策委员会面临的问题是‘是否有任何理由认为英国的经验可能会有所不同’。”
但他本人认为,“负利率最终对货币政策目标产生反作用的风险很低”。尽管如此,英国央行“目前还无法就此问题得出结论”。
欧盟准备进行谈判,但英国表示首先做出了根本性改变。
欧盟委员会发言人埃里克·马默今天表示,“我们随时准备与英国就脱欧后的贸易协议进行谈判”。他补充说,“为了达成协议,双方需要会面,这在本次谈判中显然也是如此。”
另一方面,英国首相鲍里斯·约翰逊的发言人表示,“英国首席谈判代表需要看到欧盟方面做出明确保证,表明欧盟已在谈判方式上做出根本性改变,这将是一场真正的谈判,而不是一方主导一切。”
英国贸易大臣利兹·特拉斯表示:“我们正在加紧谈判,以便在(美国)大选后能够顺利推进……我们希望达成一项惠及(英国)所有地区,并在科技和服务等现代领域具有前瞻性的协议。”
澳储行会议纪要确认即将放松货币政策
澳大利亚储备银行10月份的会议纪要显示,董事会已准备好推进新的宽松措施。公告推迟至11月发布,部分原因是希望市场消化政府预算,部分原因是希望行长菲利普·洛威先行概述相关调整。
简而言之,会议纪要指出,成员们继续“考虑随着经济进一步开放,如何通过额外的货币宽松政策来支持就业”。他们“讨论了将现金利率和三年期国债收益率目标下调至接近零(但不至于负值),以及购买收益率曲线上其他期限的政府债券等方案”。他们认为,“这些方案将有助于进一步放松澳大利亚的金融环境”。
关于澳洲联储的建议阅读:
澳储行肯特:利率可能还会小幅下调
澳大利亚储备银行助理行长克里斯托弗·肯特在一次网络研讨会上的发言,进一步强化了11月3日会议上进一步宽松货币政策的必要性。他指出,随着经济重启,宽松货币政策现在可能会获得更多动力,这与行长菲利普·洛此前的观点不谋而合。他表示,利率“可能会比目前水平略低”,指的是现金利率和三年期国债收益率目标。虽然他拒绝就澳储行是否会延长长期债券的购买期限发表评论,但他承认,此举可能会降低政府和企业的融资成本。
关于财政状况,肯特表示,“债务当然会随着赤字的增加而上升,但这正是我们目前所看到的至关重要的财政支持措施的一部分。” 他补充道,“关键在于不要过分关注债务上升可能导致的评级变化,而应该关注债务增长完全可控这一事实。”
美元/瑞郎日中展望
每日枢轴:(S1)0.9071; (P)0.9119; (R1)0.9147; 更多…
美元/瑞郎今日暂时跌破0.9087,日内走势重回下行趋势,目标支撑位为0.8998。若跌破该支撑位,则将恢复更大幅度的下跌趋势。下一个目标位是0.8746,即0.9304至0.8998区间的61.8%回撤位。上行方面,若突破0.9165阻力位,则将削弱目前的看跌趋势,并首先转为日内走势中性。
从更宏观的角度来看,从 1.0237 开始的下跌被视为自 1.0342(2016 年高点)以来形态的第三阶段。目前尚无明显的完成迹象。如果该形态恢复,下一个目标位将是 0.8639,即 1.0237 至 0.9186 区间的 138.2% 回撤位。然而,如果强势突破 0.9304 的阻力位,则将是趋势反转的早期信号,届时市场焦点将重新转向 0.9901 的关键阻力位以进行确认。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 21:00 | NZD | 第一季度 NZIER 商业信心指数 | -40 | -63 | ||
| 00:30 | 澳元 | 澳洲联储会议纪要 | ||||
| 06:00 | CHF | 九月贸易差额(瑞士法郎) | 3.28B | 4.32B | 3.58B | 3.54B |
| 06:00 | 欧元 | 德国 PPI M/M 九月 | 0.40% | -0.10% | 0.00% | |
| 06:00 | 欧元 | 德国 PPI 同比 9 月 | -1.00% | -1.40% | -1.20% | |
| 08:00 | 欧元 | 欧元区经常账户(欧元)8 月 | 19.9B | 17.2B | 16.6B | 17.0B |
| 12:30 | 美元 | 建筑许可证九月 | 1.55M | 1.52M | 1.48M | |
| 12:30 | 美元 | 九月房屋开工 | 1.42M | 1.45M | 1.39M |




 Signal2forex.com - 最佳外汇机器人和信号


