
受新冠疫苗利好消息提振,全球投资者情绪得到鼓舞。Moderna公司表示,根据后期试验的中期数据,其疫苗预防新冠肺炎的有效率达到94.5%。欧洲主要股指上涨,道琼斯指数期货上涨超过450点。与此同时,来自中国和日本的强劲经济数据也为股市上涨奠定了基础。外汇市场方面,日元和瑞士法郎表现最差。美元收复了早盘的部分失地,走势分化。大宗商品货币迄今为止表现最为强劲。
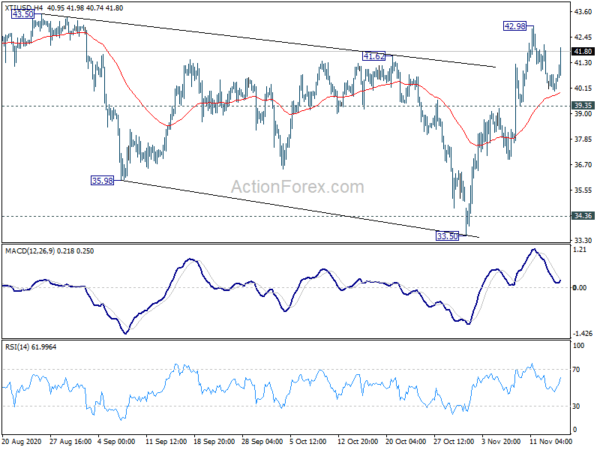
从技术层面来看,外汇市场走势相对复杂。美元/加元值得关注,若跌破1.3057的短期支撑位,则表明上周的反弹行情结束。若跌破该支撑位,则可能进一步下探1.2928的低点。这一走势取决于WTI原油能否突破上周高点42.98美元/桶。但WTI原油价格的突破并不一定意味着美元整体走弱。欧元/美元和英镑/美元则可能分别回落至1.1745和1.3106的短期支撑位。
目前,欧洲富时指数上涨 2.01%。德国DAX指数上涨1.17%。 CAC上涨2.29%。德国10年期国债收益率上涨0.011至-0.536。亚洲早盘,日经指数上涨 2.05%。香港恒指上涨0.86%。中国上海证券交易所上涨1.11%。新加坡海峡时报上涨1.35%。日本10年期日本国债收益率下降-0.0046至0.023。
美国纽约州制造业指数降至6.3,但未来形势稳定
美国11月份纽约州制造业整体商业状况指数降至6.3,远低于预期的13.0。制造业活动扩张“幅度很小”,增速持续放缓。31%的受访者表示当月情况有所改善,而24%的受访者表示情况恶化。不过,未来商业状况指数稳定在33.9,表明企业对未来状况“依然保持乐观”。
加拿大9月份制造业销售额环比增长1.5%,低于此前预期的1.7%。
德国联邦银行:疫情反弹中断德国经济复苏
德国联邦银行在月度报告中指出,第三季度强劲的复苏势头不会在第四季度延续。“主要原因是近期德国及周边欧洲国家疫情反弹,以及已决定于11月实施的额外防控措施。”
然而,由于目前的限制措施“远低于三月和四月”,因此“不太可能出现像春季那样严重的经济衰退”。此外,“尽管欧洲各地新增感染病例数量居高不下,但国际生产状况迄今为止几乎没有受到影响”。
澳大利亚储备银行行长洛威概述了今年货币政策方面的四项变化。
澳大利亚储备银行行长概述了2020年货币政策方面的四项变化。首先,澳储行的“前瞻性指引”性质已从预测结果转向更加重视实际结果。例如,澳储行在声明中表示,“在实际通胀率持续保持在2%至3%的目标区间内之前,董事会不会提高现金利率。” 要实现这一目标,工资增长必须“显著高于目前水平”,这就需要“就业大幅增长,劳动力市场恢复紧张”。第二个相关的变化是就业和通胀的相对权重发生了调整。
第三个变化是“全球低利率的引力正在增强”。忽视这一点“显然会对我们的汇率和经济产生影响”。“从中长期来看,我预计澳大利亚强劲的经济状况终将再次支撑更高的利率。但如今,在全球疫情肆虐、许多人失业、许多企业举步维艰之际,并非提高利率的合适时机。”
第四个变化是“回归到数量而非价格重要的世界”。
日本第三季度GDP环比增长5%,但产出缺口仍达3T日元
日本第三季度 GDP 环比增长 5.0%,高于预期的 3%,扭转了第二季度-4.4%的环比萎缩。按年化计算,GDP增长2%,高于预期的7.9%,为四个季度以来首次增长。这也是继第二季度年化收缩-21.4%之后,自18.9年有可比数据以来的最大涨幅。该数据虽然强劲,但仅被视为从非同寻常的大流行收缩中反弹。
经济大臣西村康稔也显得谨慎,他提醒人们注意30吨日元的闲置产能。 “我们无法仅通过公共工程支出来弥补所有产出缺口。我们还需要刺激私人投资。但他表示,在制定新的支出计划时,我们会考虑(产出缺口)的大小。
日本央行马赛对前景持谨慎态度有两个原因
日本央行董事会成员马西隆子(Takako Masai)在一次讲话中重申,基准情景是经济“随着经济活动的恢复和COVID-19的影响逐渐减弱,经济可能会遵循改善趋势”。尽管如此,“在继续对 COVID-19 保持警惕的情况下,预计增长速度将较为温和”。此后,随着全球影响消退,预计经济将“进一步好转,海外经济回归稳定增长轨道”。
然而,出于两个原因,她对前景持谨慎态度。首先,受中美贸易摩擦影响,世界贸易量增长自2018年中期以来已经放缓。在大流行之前,日本的出口和生产水平“已经处于下降趋势”。其次,近年来全球服务业在日本劳动力市场中有所增长,但预计“仅以温和的速度复苏”。
此外,她还指出了前景面临的风险,包括:(1)新冠肺炎疫情对国内外经济的影响;(2)企业和家庭的中长期增长预期;以及(3)金融体系的发展。此外,还应关注中美关系紧张、英国脱欧、地缘政治风险和全球金融市场的发展。
中国工业生产保持6.9%增长固定投资加速
中国6.9月份工业生产同比增长1.8%,符合预期。该数字与 1.6 月份的增长相比没有变化。年初至今固定资产投资同比增长 4.3%,高于预期的 5.0%。但零售额同比仅增长 12.5%,低于预期的 XNUMX%。尽管如此,这仍然是今年最强劲的增长,其中汽车销量增长了 XNUMX%。
总体而言,这组数据表明中国经济在 4 月份保持了广泛的加速,并且可能会持续到第四季度剩余时间。政策刺激继续对投资和工业产出产生积极影响。消费领域也逐渐恢复正常。
中国推荐阅读:中国经济复苏、政策宽松支撑人民币
欧元/美元中期前景
每日枢轴点:(S1) 1.1809; (P)1.1823; (R1)1.1847;更多的…..
欧元/美元在美盘早盘小幅下跌,但仍维持在1.1920下方的区间震荡。目前日内走势仍保持中性。上行方面,若突破1.1920,则将进一步确认自1.2011以来的盘整已在1.1602附近结束。若进一步上涨,则有望重新测试1.2011的高点。然而,若跌破1.1745的支撑位,则走势将转为下行,盘整可能延续,并开启新一轮下跌行情。
从更大的角度来看,从 1.0635 开始的上涨被视为从 1.0339(2017 年低点)开始的该模式的第三条腿。接下来可能会进一步反弹至阻力位1.2555(38.2至1.6039的1.0339%回撤位1.2516)。只要 1.1422 阻力位转为支撑位,这将仍然是受青睐的情况。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | GDP Q / Q Q3 P | 5.00% | 4.40% | -7.90% | |
| 23:50 | 日元 | GDP 平减指数 Y/Y Q3 P | 1.10% | 1.00% | 1.30% | |
| 0:01 | 英镑 | Rightmove 11 月月均房价指数 | -0.90% | 1.10% | ||
| 2:00 | 中国 | 10 月零售额同比 | 4.30% | 5.00% | 3.30% | |
| 2:00 | 中国 | 10月工业生产同比 | 6.90% | 6.50% | 6.90% | |
| 2:00 | 中国 | 年初至今固定资产投资 同比 10 月 | 1.80% | 1.60% | 0.80% | |
| 4:30 | 日元 | 工业生产 M/M Sep F | 3.90% | 4.00% | 4.00% | |
| 13:30 | 美元 | 11 月帝国州制造业指数 | 6.3 | 13 | 10.5 | |
| 13:30 | CAD | 制造业销售月月月度 | 1.50% | 1.70% | -2.00% |




 Signal2forex.com - 最佳外汇机器人和信号


