
风险偏好回升推动道琼斯指数隔夜创下新高,亚洲股市也走强。美元面临一定的抛售压力,但除兑瑞士法郎和加元外,其他货币均维持区间震荡。市场焦点将转向今日公布的非农就业报告。强劲的数据将提振市场风险偏好,并对美元构成进一步下行压力。另一方面,大宗商品货币将关注整体市场情绪,以巩固其本周表现最佳的地位。
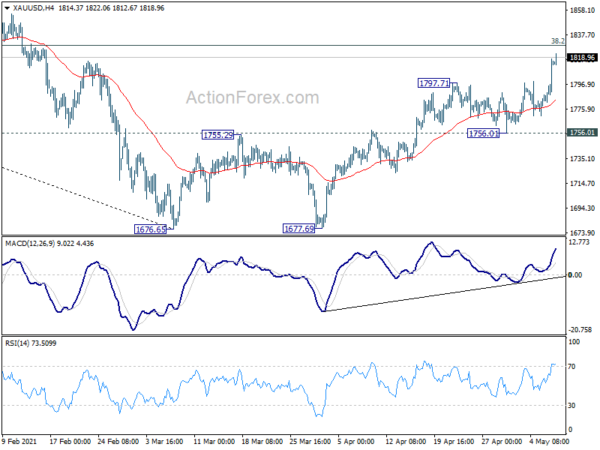
技术面来看,美元/瑞郎跌破0.9079的暂时低点,暗示下跌趋势可能延续。美元/加元也延续了近期跌势,一度跌至1.2140的低点。欧元/美元若突破1.2075的短期阻力位,则表明上涨趋势有望延续,并可能突破1.2149的阻力位。这一趋势可能蔓延至其他美元货币对,尤其是英镑/美元和澳元/美元。与此同时,黄金价格已突破1797.71的阻力位,与美元的抛售相呼应。市场焦点将转向1828斐波那契回调位。
截至撰写本文时,亚洲日经指数上涨 0.19%。香港恒生指数上涨 0.52%。中国上海证券交易所上涨0.42%。新加坡海峡时报上涨0.68%。日本10年期日本国债收益率下跌-0.0001至0.090。隔夜,道琼斯指数上涨0.93%。标准普尔 500 指数上涨 0.82%。纳斯达克指数上涨0.37%。 10年期国债收益率下降-0.023至1.561。
澳洲联储在 SoMP 中讨论了上行和下行情景
在货币政策声明中,澳洲联储重申“致力于维持高度支持性的货币条件,以支持澳大利亚恢复充分就业和通胀与目标一致”。提高施放率的条件“最早要到 2024 年”才可能满足。
澳洲联储还讨论了上行和下行情景。从好的方面来看,家庭消费的增强和前景不确定性的减少将“支撑商业投资和就业的更快增长”,并“给失业率带来额外的下行压力”。到 4 年中期,失业率将降至 2023% 以下,通货膨胀率将回到目标范围内。
另一方面,在下行情况下,家庭更愿意继续强化资产负债表。消费增长放缓将影响企业收入,并导致投资延迟和就业增长放缓。失业率将维持在5.25-5.50%左右,而基本通胀率将维持在2%以下。
同样来自澳大利亚的 AiG 服务绩效指数 2.3 月份上升 61.0 点至 2003。这是自 50 年 50 月以来的最高读数。XNUMX 月份澳大利亚 PSI 中所有五个服务业部门均显示扩张,结果均高于 XNUMX 点(趋势)。本月所有五项活动指标(销售、新订单、就业、库存和交付)均呈现出积极且不断改善的结果(经季节调整后,结果高于 XNUMX 点,较上月有所上升)。
中国财新PMI服务业升至56.3,综合升至54.7
56.3 月份中国财新服务业 PMI 从 54.3 升至 54.2,高于预期的 54.7。在五个月来最强劲的销售增长中,活动出现了更大幅度的增长。就业较快增长有助于缓解产能压力。对未来一年的乐观情绪仍处于历史最高水平。综合采购经理人指数 (PMI) 从 53.1 升至 XNUMX。
财新智库高级经济学家王哲表示:“综上所述,疫情后制造业和服务业复苏随着供给和需求的扩大而加速。海外需求旺盛、就业改善,企业信心高涨。服务业恢复速度快于制造业。通胀将是未来的焦点。由于制造业和服务业的投入成本和产出价格连续几个月持续上涨,通胀压力显而易见。”
32.3月份中国出口同比增长43.1%,进口同比增长42.9%,顺差扩至XNUMXB美元
以美元计算,37.0月份中国贸易总额同比增长485%至32.3B美元。出口额同比增长 264% 至 43.1B 美元。进口额同比增长 221% 至 42.9B 美元。贸易顺差为 USD 13.8B,高于 28.0 月份的 XNUMXB,远高于预期的 USD XNUMXB。
今年 38.2 月份迄今,总贸易额同比增长 1789% 至 44.0 亿美元。出口同比增长974%至31.9B。进口量同比增长816%至158B。贸易顺差为 USD XNUMXB。
- 年初至今与欧盟的贸易总额同比增长 38.2% 至 250B 美元。出口增长 46.6% 至 150B 美元。进口额增长 35.7% 至 100B 美元。
- 年初至今与美国的贸易总额同比增长 61.8% 至 222B 美元。出口额同比增长 60.8% 至 161B 美元。进口额同比增长 64.7% 至 60B 美元。
- 年初至今与澳大利亚的贸易总额同比增长 32.0% 至 68.1B 美元。出口额同比增长 40.9% 至 19.3B 美元。进口额同比增长 28.7% 至 48.8B 美元。
道琼斯指数再创新高,市场关注焦点转向非农就业数据
美国4月份非农就业报告将是今日关注的焦点。市场预期4月份非农就业人数将强劲增长95万人,失业率将从6.0%降至5.7%。平均时薪预计环比增长0.1%。相关数据显示,ISM制造业指数从59.6降至55.1,但仍处于扩张阶段。ISM服务业就业指数从57.2升至58.8。ADP就业人数增加742万人。四周移动平均首次申请失业救济人数降至56万人。总而言之,关键在于就业市场反弹的力度究竟有多大。
道琼斯指数隔夜表现优于其他美国主要股指,上涨0.93%,创下34548.53点的历史新高。强劲的收盘表明上涨趋势保持强劲势头。我们预计,下一轮上涨目标位37129.47点,即从26143.77点至29199.35点的100%预测区间。无论如何,只要33687.01点的支撑位保持有效,前景依然看涨。
别处
日本3月份劳动者现金收入同比增长0.2%,高于预期的同比下降0.5%。4月份货币基础同比增长24.3%,高于预期的同比增幅21.9%。
瑞士失业率和外汇储备、德国工业生产和贸易差额、法国工业产出和贸易差额、意大利零售销售以及英国建筑业采购经理人指数(PMI)将在欧洲交易时段公布。
当天晚些时候,除了美国非农就业数据外,加拿大还将发布就业数据和艾维采购经理人指数。
美元/加元每日展望
每日枢轴:(S1)1.2099; (P)1.2193; (R1)1.2245; 更多…
美元/加元跌势目前已跌至1.2140,略高于1.2136(1.2653至1.2363区间100%回撤位)。日内走势目前仍偏向下行。下一个目标位是1.2061的长期支撑位。我们对其能否在该位置获得强劲支撑持谨慎态度,以防价格反转。上行方面,若突破1.2265的短期阻力位,则有望反弹至55日均线(目前位于1.2510)。然而,若持续跌破1.2061,则预示着更大的看跌趋势。下一个短期目标位是1.1816(161.8%回撤位)。
从更宏观的角度来看,从 1.4667 开始的下跌被视为自 1.4689(2016 年高点)以来的修正形态的第三阶段。预计价格将进一步下跌至 1.2061(2017 年低点)。我们预计该价位附近将出现强劲支撑,从而引发反弹。然而,持续突破 1.2653 的阻力位是中期触底的第一个信号。否则,即使出现强劲反弹,前景仍将看跌。此外,持续突破 1.2061 将为下探至 1.1424(0.9406 至 1.4689 区间的 61.8% 回撤位)铺平道路。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 22:30 | 澳元 | 4 月 AiG 服务业表现指数 | 61 | 58.7 | ||
| 23:30 | 日元 | 劳工现金收入 Y/Y 三月 | 0.20% | -0.50% | -0.40% | |
| 23:50 | 日元 | 基础货币 年/年 4 月 | 24.30% | 21.90% | 20.80% | |
| 01:30 | 澳元 | 澳洲联储货币政策声明 | ||||
| 01:45 | 中国 | 4月财新服务业PMI | 56.3 | 54.2 | 54.3 | |
| 03:00 | NZD | 新西兰联储第三季度通胀预期 | 2.05% | 1.89% | ||
| 03:03 | 中国 | 四月贸易差额(美元) | 42.9B | 28.0B | 13.8B | |
| 03:03 | 中国 | 进口额(美元) 同比 4 月 | 43.10% | 23.30% | 38.10% | |
| 03:03 | 中国 | 出口额(美元) 同比 4 月 | 32.30% | 35.50% | 30.60% | |
| 03:03 | 中国 | 4月贸易差额(人民币) | 276.5B | 88B | ||
| 03:03 | 中国 | 进口(人民币) 同比 4 月 | 32.20% | 12.60% | 27.70% | |
| 03:03 | 中国 | 出口额(元) 同比 4 月 | 22.20% | 30.70% | 20.70% | |
| 05:45 | CHF | 4月月度失业率 | 3.60% | 3.30% | ||
| 06:00 | 欧元 | 德国 工业生产 M/M 三月 | 2.00% | -1.60% | ||
| 06:00 | 欧元 | 德国三月贸易差额(欧元) | 22.3B | 19.1B | ||
| 06:45 | 欧元 | 法国 3 月贸易差额(欧元) | - 5.4B | - 5.2B | ||
| 06:45 | 欧元 | 法国 工业产出 M/M 三月 | 2.00% | -4.70% | ||
| 07:00 | CHF | 四月外汇储备(瑞士法郎) | 930B | |||
| 08:00 | 欧元 | 意大利 3 月零售销售月度 | -1.50% | 6.60% | ||
| 08:30 | 英镑 | 4月建筑业采购经理人指数 | 62.5 | 61.7 | ||
| 12:30 | CAD | 四月份就业净变化 | 160.5K | 303.1 | ||
| 12:30 | CAD | 四月失业率 | 7.80% | 7.50% | ||
| 12:30 | 美元 | 4 月非农就业数据 | 950 | 916 | ||
| 12:30 | 美元 | 四月失业率 | 5.70% | 6.00% | ||
| 12:30 | 美元 | 四月月平均每小时收入 | 0.10% | -0.10% | ||
| 14:00 | 美元 | 3月批发库存 | 1.40% | 1.40% | ||
| 14:00 | CAD | 4月艾维采购经理人指数 | 67 | 72.9 |




 Signal2forex.com - 最佳外汇机器人和信号


