
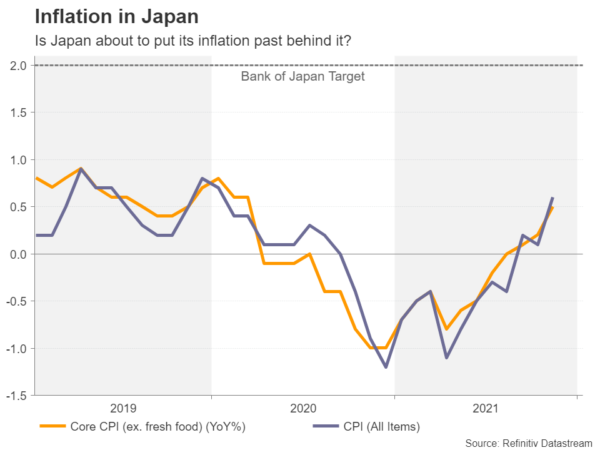
日本央行将于周二结束2022年的首次货币政策会议,并发布最新经济预测。迄今为止,在全球多地通胀飙升的情况下,日本央行一直置身于全球央行政策正常化的浪潮之外。然而,鉴于日本国内物价压力也在不断攀升,1月份的会议或许会促使日本央行小幅转向鹰派立场。问题是,这种略微收敛鸽派的立场,短期内是否会对日元前景产生显著影响?
日本央行或许很快就能如愿以偿,抑制通货膨胀。
几十年来,日本的政策制定者一直试图提振国内通胀,但始终未能成功。然而,情况或许即将发生变化,因为疫情及其引发的卫生和经济政策应对措施造成了前所未有的价格冲击。尽管日本目前的消费者价格指数同比仅上涨0.6%,远低于美国惊人的7.0%,但其背后的通胀形势却不容乐观。
由于全球供应链瓶颈和商品价格飙升推高了成本,企业正面临日益增长的成本压力。日本严重依赖进口原材料和能源,因此无法摆脱不断变化的全球通胀形势。雪上加霜的是,日元对美元贬值;汇率走弱使得进口成本更高。
过去,日本企业很难将上涨的成本转嫁给对价格敏感的消费者,但鉴于利润空间受到的挤压如此之大,他们这次可能别无选择。批发价格已经飙升至创纪录的9.0%。企业和家庭的通胀预期也在上升,尽管目前仍处于较低水平。
日本央行会拉响通胀警报吗?
因此,如果日本央行在周二发布的最新展望报告中上调通胀预期,也不足为奇。不过,对投资者而言,更重要的问题是,政策制定者对通胀的担忧程度究竟有多高。日本央行行长黑田东彦曾暗示,通胀率可能很快达到2%。然而,除非工资增长跟上通胀步伐,否则消费者价格相对温和的上涨不会被视为对自上世纪1990年代以来一直深陷通缩泥潭的日本经济构成风险。
货币市场并未预示未来一年内日本央行会加息,尽管2023年加息的可能性正在逐渐升高。然而,加息并非日本央行的唯一选择。它可能会首先调整收益率曲线控制政策,扩大10年期日本国债收益率的目标区间(目前为零上下20个基点)。近期,随着主要央行转向收紧货币政策,主权债券收益率持续上涨,因此,如果市场对日本加息的预期升温,日本央行的收益率目标很可能面临考验。
现在就对日元持悲观态度可能还为时过早。
但市场预期的这种转变可能还需要数月时间,在此期间,日元走势仍然主要取决于其他央行行动带来的收益率差。美联储日益鹰派的立场在本月初推动美元兑日元汇率升至五年高点116.14。
目前日元汇率正在回调,跌至113.66,该位置是11月至12月下跌行情的38.2%斐波那契回撤位。如果回调幅度加大,日元可能再次跌至12月的低点112.28。然而,如果美元再次走强,日元空头的下一个主要目标将是117.36,该位置是161.8%斐波那契扩展位。
总而言之,日本收紧货币政策似乎还有一段时间。但鉴于日本出口需求强劲,且日本央行自身的调查也显示经济状况有所改善,决策者或许不会对日益上升的通胀威胁犹豫不决。有报道称,一旦通胀率接近2%,相关讨论已开始,旨在确定如何更新利率前瞻性指引。对市场而言,风险在于,在日本经历了如此长时间的货币宽松政策之后,任何政策方向的改变都可能令市场措手不及。




 Signal2forex.com - 最佳外汇机器人和信号


