
标普全球发布的欧元区采购经理人指数(PMI)初值是欧元区每月的重要数据之一,因为这些前瞻性指数往往与欧元区的GDP增长密切相关。6月份的初值将于周四(格林尼治标准时间08:00)公布,投资者将密切关注这些数据,以判断欧元区经济距离滞胀还有多远。目前的预测表明,滞胀的风险相当低。但这些数据能否给疲软的欧元带来一丝喘息之机呢?
能源危机丝毫没有缓解的迹象。
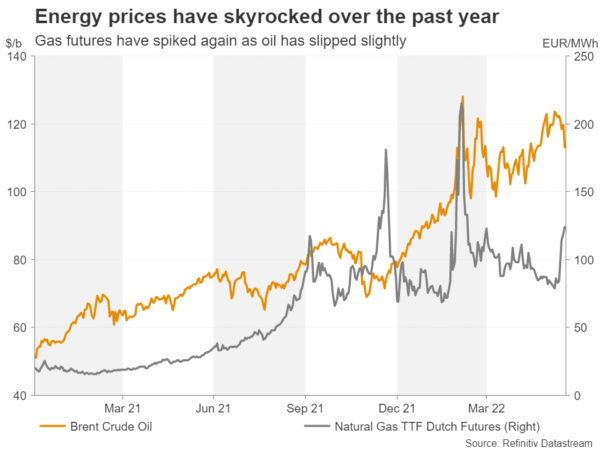
自乌克兰战争爆发以来,欧洲能源危机持续不断。就在油价开始小幅回落之际,俄罗斯开始减少对欧洲主要买家的天然气供应,导致天然气期货价格再次飙升。能源价格长期高企的前景对货币政策前景而言并非好兆头。
欧洲央行几乎肯定会在7月会议上加息25个基点,而要求9月进一步加息的呼声也越来越高。尽管欧洲央行和美联储今年的政策路径出现了显著分歧,但两家央行的共同之处在于,它们都在当前高度不确定的时期,不顾各自经济的强劲势头,继续推进紧缩政策。
欧元区第一季度GDP增速远超预期,但通胀也远超预期;5月份CPI同比上涨8.1%。年初以来能源价格飙升推动通胀大幅上涨,加上经济展现出令人惊讶的韧性,使得欧洲央行在未来几个月大幅加息的可能性大大增加。
仍在扩大
但这样做风险很大,因为加息速度过快可能会扼杀经济增长。调查数据显示,经济增长势头已经有所减弱。欧元区综合制造业和服务业采购经理人指数(PMI)5月份小幅下降至54.8,预计6月份将进一步回落至54.0。随着欧洲经济全面重启,制造业向服务业转型,加之持续存在的供应限制,制造业放缓的趋势似乎更为明显。制造业PMI可能在6月份创下自2020年11月以来的最低水平。
然而,经济停滞似乎并非近期内会出现,更遑论衰退。即使是欧洲较为僵化的劳动力市场,在疫情后也比以往更加强劲,这让政策制定者更有信心开始逐步恢复政策正常化。
欧元反弹走高,但这种上涨势头是否足够强劲?
如果6月份的PMI数据印证了欧元区经济增速放缓但远未陷入衰退的观点,欧元或将延续近期的反弹势头。欧元/美元目前正在测试5月份上涨趋势的50%斐波那契回撤位1.0567美元。若突破该水平,则50日移动均线将成为关注焦点,该均线即将与38.2%斐波那契回撤位1.0619美元相交,之后交易员的目光将转向5月份的高点1.0786美元。
然而,PMI数据的任何负面冲击都可能导致反弹乏力,并有可能再次测试1.04美元的支撑位。跌破这一支撑位可能会加速抛售,最初可能下探至5月份的难点1.0348美元,然后进一步下探至1.0245美元的123.6%斐波那契扩展位。
从中长期来看,欧元在夏季期间可能会出现盘整,投资者将密切关注经济增长和通胀前景的变化,以判断欧洲央行今年晚些时候的政策力度。不过,美联储是否会维持目前的鹰派立场,对于决定欧元的走势同样至关重要。




 Signal2forex.com - 最佳外汇机器人和信号


