
美国亮点
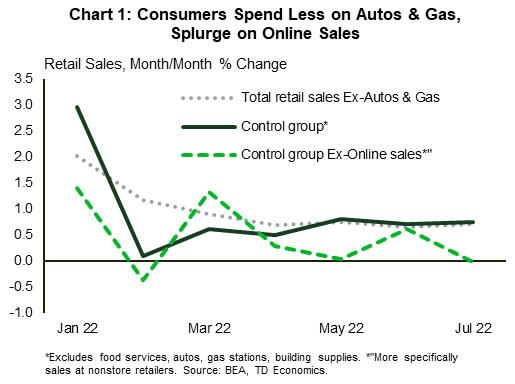
- 0.8 月份零售总额持平,较 XNUMX 月份增速有所放缓。然而,对照组的销售额(排除了几个波动性类别并用于计算 GDP 的)环比强劲增长了 XNUMX%。
- 5.9月份房地产市场继续降温。成屋销售下降 9.6%,经季节性调整的房价中值连续第二个月回落。房屋建筑商也继续放缓步伐,XNUMX 月份开工率下降 XNUMX%。
- 上个月联邦公开市场委员会会议纪要显示,许多与会者承认委员会可能“过度”收紧政策立场的风险。
加拿大亮点
- 由于燃油价格下跌,7.6 月份总体通胀率小幅回落至 XNUMX%。然而,通胀仍然居高不下,令人不安,并且并未平等地影响所有家庭。
- 上个月核心通胀指标走高,支持了加拿大央行 9 月份大幅加息的理由。
- 本周公布的增长指标普遍证实经济增长正在降温。加拿大央行面临着日益艰巨的软着陆任务。
美国——多快加息?就是那个问题
8 月的第三周对美国来说是繁忙的数据周,其中有 7 月份的住房和消费者最新数据。由于亚马逊 Prime Day 活动的成功,消费者在零售商处的支出略高于预期(不包括汽车经销商和加油站),但住房市场正在继续重新调整以适应更高的利率环境。
0.8 月份总体零售额持平,较 1.6 月份 1.8% 的环比增幅有所放缓。然而,总体指标受到汽车及零部件经销商(-0.7%)和加油站(-0.8%)的拖累,后者反映了加油站价格的下降。所有其他类别的零售额环比强劲增长 1%。同样,由于非商店零售商销售额的增长,对照组的销售额(从总数中剔除更多类别并用于计算个人消费支出和 GDP)环比增长了 XNUMX%(图 XNUMX) )。 XNUMX 月份 CPI 通胀总额持平,因此根据这些指标,实际商品消费者支出似乎在第三季度有了良好的开局。
上个月,消费者在建筑材料和供应经销商处的支出也很可观(环比增长 1.5%),这一举措与房地产持续疲软的趋势背道而驰。 6 月份成屋销售下降近 26%,较年初的跌幅扩大至惊人的 2%。房价也受到了加息的影响,经季节性调整的房价中位数在过去两个月中逐年下降(图 XNUMX)。过去几周抵押贷款利率有所下降,这一事实可能为房地产市场的崩盘提供喘息的机会。然而,美联储并未停止加息,因此在可预见的未来,承受能力可能仍然是一个有意义的限制。因此,我们预计明年上半年房屋销售将继续小幅下降。
在充满挑战的市场背景下,房屋建筑商继续放缓步伐,9.6 月份开工率下降 XNUMX%。过去几个月住宅建设的疲软主要集中在单户住宅市场。最近房屋建筑商对该行业的信心急剧下降,表明这一趋势将持续下去。
房地产市场低迷的影响只是美联储在准备下个月再次加息时必须考虑的因素之一。上个月联邦公开市场委员会会议纪要显示,许多成员承认委员会可能“过度”收紧政策立场的风险。此外,与会者判断,随着政策利率进一步收紧,“在某个时候放慢政策利率上涨的步伐将变得适当”以评估影响。市场将此解读为加息步伐将很快放缓的信号,但一些美联储官员(即投票成员布拉德支持接下来加息 75 个基点 (bp))似乎反对这一观点。目前,市场预计下次会议将加息 50 个基点。鲍威尔主席下周五在杰克逊霍尔的讲话将受到密切关注,以评估美联储关于加息方向的最新想法。
加拿大——热到核心
加拿大金融市场密切关注本周的通胀报告——加拿大央行 7 月 50 日利率决定前的最后一份报告。随着 75 月份核心通胀压力加剧,债券市场的反应是本周短期收益率小幅走高。我们预计加拿大央行将在 XNUMX 月会议上将政策利率上调 XNUMX 个基点 (bps),但通胀数据确实使风险上升 XNUMX 个基点。
无论是 50 还是 75 个基点,这一举措可能不会像 100 月份意外加息 3 个基点那样引起同样的震惊。然而,它仍然代表着激进的增长,并且与麦克莱姆州长的信息一致,即最好现在就开始紧缩,而不是稍后更加激进。这也可能不是他们最后一次徒步旅行。正如我们最新的季度展望文章中所详述的,他们表示需要将利率提高到中性范围(即高于 XNUMX%)的估计之上,以保持可信度。
从 7.6 月份 CPI 数据的细节来看,由于燃油价格大幅下跌,总体通胀率同比小幅降温至 1%。然而,政策制定者往往更重视的指标是核心通胀。几乎所有核心通胀指标在 XNUMX 月份均有所上升(图 XNUMX)。即使是那些没有走高的指标,比如 CPI 调整,仍然处于令人不安的高位,凸显了 XNUMX 月份激进的情况。
7.6%的通胀率仍然过高,高通胀对每个人都有影响,尽管程度不同。我们本周发布的研究指出,中等收入家庭可能受到通货膨胀的打击最严重,因为他们在食品和交通方面的支出比例相对较高。
最终,通货膨胀削弱了购买力,并对实际增长构成压力,本周发布的一系列新闻稿清楚地说明了增长的情况。几乎所有这些指标发出的主要信息是增长正在放缓(图 2),这与 XNUMX 月份 GDP 月度增长的软闪光估计一致。除此之外,随着夏季的临近,道明银行的高频内部信用卡和借记卡支出数据显示出放缓的迹象。
加拿大央行在 7 月 MPR 中确实预测第三季度经济增长放缓,并且需要放松经济活动来降低通胀。与美联储一样,加拿大央行正试图设计一种“软着陆”情景,即经济增长暂时低于趋势水平,但仍为正值,通胀降温。这是一个极其艰难的平衡,而且随着核心通胀的持续升温,出现这种结果的可能性可能正在减小。




 Signal2forex.com - 最佳外汇机器人和信号


