

聯邦公開市場委員會 (FOMC) XNUMX 月會議紀要顯示,成員們對經濟增長和通脹前景充滿信心,儘管他們承認貿易衝突正在加劇。 會議就利率期限結構進行了討論。 儘管許多人對美國國債收益率曲線趨平感到擔憂,但他們認為,這一結構應該與以前不同地解釋,因為全球金融危機後採取的延長量化寬鬆政策已經扭曲了這一結構。 在政策語言上,委員們提出了修改“寬鬆”貨幣政策措辭的前景,在幾次逐步加息後用“中性”政策取代。
關於國內事態發展,委員們認為經濟“非常強勁”,通脹“預計中期內將持續保持在2%”。 然而,近期貿易戰愈演愈烈,引發了討論。 正如會議紀要所述,“大多數與會者指出,與貿易政策相關的不確定性和風險已經加劇,並擔心這種不確定性和風險最終可能對商業信心和投資支出產生負面影響”。
美國經濟的強勁發展引發了人們對聯邦基金利率加快加息的希望。 這使得短期國債收益率的上升速度快於長期國債收益率,導致收益率曲線趨於平坦。 鑑於收益率曲線倒掛與經濟衰退之間的歷史相關性,美聯儲成員在本次會議上進行了廣泛的討論。 成員們指出,許多因素(除加息外)可能有助於縮小長期和短期國債收益率之間的利差,包括“投資者對長期中性實際利率的估計下降; 降低長期通脹預期; 或相對於歷史經驗而言,近年來期限溢價水平較低,這在一定程度上反映了央行的資產購買行為”。 成員們對期限結構潛在影響的判斷各不相同。 儘管一些人預計上述因素可能“削弱收益率曲線斜率作為未來經濟活動指標的可靠性”,但其他一些人懷疑這些因素是否是收益率曲線扭曲的原因。 畢竟,他們認為需要持續監控期限結構的演變。
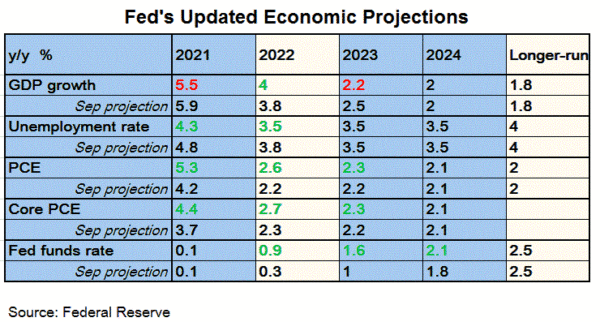
關於貨幣政策前景,委員們普遍認為“繼續逐步將聯邦基金利率目標範圍提高到2019年或2020年達到或略高於其長期水平的預期是適當的” 。 關於前瞻性指引,一些人提出,“可能很快就會適當修改會後聲明中的措辭,表明貨幣政策立場仍然寬鬆”,因為美聯儲雖然是漸進式的,但已七次上調政策利率從7年2015月到2018年XNUMX月,未來還會有更多的增長。

 Signal2forex.com - 最佳外匯機器人和信號


