
執行摘要
自春季特朗普總統宣布對鋼鐵和鋁進口徵收關稅以來,貿易緊張局勢不斷升級。 對政府今年早些時候徵收的初步關稅的針鋒相對的反應開始增多。 供應鏈管理者不得不爭先恐後地尋找新的材料來源,否則將面臨更高的成本。
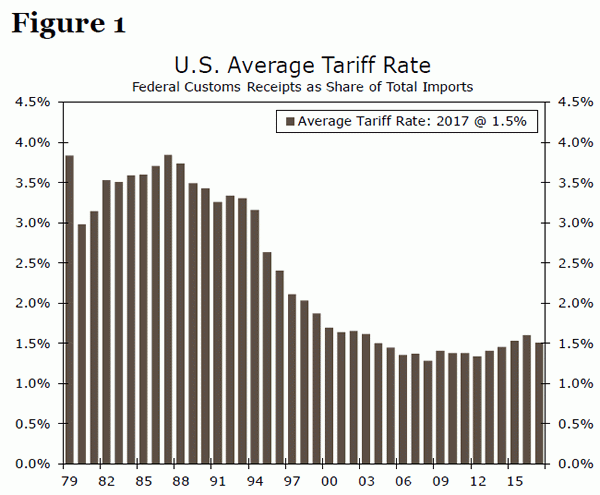
如圖 1 所示,自 1980 世紀 0.1 年代中期以來,美國進口產品的有效關稅大幅下降。 儘管當前政府貿易政策下的關稅規模、目標和持續時間仍存在巨大不確定性,但很明顯,稅率至少不再下降。 我們估計,已經實施的措施將使 CPI 通脹上升不到 0.5 個百分點。 然而,如果擬議的所有額外關稅均生效,通貨膨脹率將上升約XNUMX個百分點。
迄今為止,其對消費者價格通脹的影響相當有限,並且限制了額外關稅生效後的影響,這是構成和連鎖效應。 已經生效的關稅主要針對中間產品,這意味著它們僅相當於生產成本的一部分。 此外,關稅針對的是商品而非服務,而商品僅佔消費者支出的三分之一左右(圖2)。 消費者也可能通過從不受關稅影響的生產商那裡購買商品和/或減少目標商品的消費來進行調整。 報復措施、美元走強和實際增長疲弱等二階效應也將減輕美國關稅最初的通脹衝動。
總體而言,已經實施的關稅的影響應該足夠小,以至於美聯儲不需要根據通貨膨脹改變其當前的政策方針。 然而,擬議的額外措施將明顯推高通脹,並對實際消費者支出產生更重大的影響。
評估情況:相對於美國進口的關稅
自今年年初以來,貿易政策一直主導著特朗普政府的經濟議程。 不斷升級的貿易裂痕籠罩著美國經濟。 隨著越來越多的商品落入關稅範圍,或面臨很快落入關稅範圍的風險,人們對這對產出、就業和價格影響的擔憂加劇。 由於關稅的直接目標是提高進口產品的有效價格,因此值得評估近期貿易政策的變化可能如何影響消費者價格通脹。
如表1所示,自去年底以來,美國已多次提高關稅。 到目前為止,已生效的關稅僅適用於相當小的進口產品。 總共,政府的主要關稅變化適用於價值 90 億美元的商品。 2.3 年,這個經濟體進口了 2017 萬億美元的商品,佔進口總額的 3.9%。 在其他條件相同的情況下,平均增長率為 22%1,相當於進口支出增加 0.9%。
後續目標的價值要高得多。 在中國宣布將對美國最初徵收的關稅進行報復後,特朗普總統表示可能會對中國商品再徵收200億美元的關稅。 200億美元的關稅目前正在評估中,距離成為現實又近了一步。 與此同時,車輛關稅也有所浮動。 關於稅率以及某些國家是否會被排除在外的細節仍然很少,但我們假設所有汽車和零部件進口都將面臨 25% 的額外關稅。 這提供了對通貨膨脹影響的上限估計。 如果目前提出的所有目標均得以實現,進口支出將總共增長 3.5%。
消費者物價通脹會上漲多少?
我們預計消費者價格會因此上漲多少? 這取決於多種因素,我們將在下一節中更詳細地討論這些因素。 然而,研究與進口相關的關稅規模以及進口價格與消費者價格通脹之間的關係可以提供指導。
為了確定進口價格的上漲將如何影響消費者最終的支付,我們估算了一個簡單的回歸模型。 儘管進口價格指數不包括關稅和關稅等其他稅費,但它仍然揭示了消費者價格隨著進口價格變化而變化的程度。 儘管進口產品並不是美國消費者購買的唯一產品,但其價格與國內生產的產品高度相關(圖3)。 因此,進口價格的變化也應密切關注美國製造產品與關稅相關的價格變化。
鑑於美國進口的服務相對較少,消費品價格最容易受到關稅影響(圖 4)。 在經濟疲軟、通脹預期和美元匯率不變等其他條件下,已生效的關稅將使目前 2.9% 的 CPI 商品通脹率上升 0.3 個百分點。2 如果擬議的額外關稅也達到如果實現這一目標,消費品通脹將高出約1.2 個百分點。
然而,食品、能源和其他商品的支出僅佔消費者支出的三分之一左右。 如表 1 所示,因此,受到關稅影響的商品價值在消費者總支出中所佔的份額遠小於進口商品。 因此,對整體CPI的影響明顯小於僅考慮消費品的影響。 已經徵收的關稅只會使消費者價格總體通脹率增加約十分之一個百分點。 考慮到浮動的額外關稅,在其他因素保持不變的情況下,總體 CPI 通脹變化將上升至 0.5 個百分點。
就是這樣? 為什麼這麼小?
目前消費者價格通脹約為 2%,我們認為關稅導致的 0.1 個百分點的上漲並不會改變通脹前景。 擬議的額外關稅對消費者的消費能力和美聯儲的物價穩定目標帶來明顯更大的風險。 然而,這可能是一個上限,因為汽車關稅最終可能更有針對性和/或稅率較低,而抵消因素的構成、時機和產生限制了對通脹的影響。
關稅針對的是中間產品,至少到目前為止是這樣,從而減輕了對消費者價格的影響。 總的來說,已生效的關稅針對的是用於製造和商業目的的商品。 這導致供應鏈陷入混亂,並迫使許多製造商支付投入費用。 然而,最終售價反映了勞動力、運輸和營銷等多種投入。 此外,企業可能會接受較低的利潤,而不是隨著投入成本的變化而一對一地調整銷售價格。 企業似乎有空間吸收更高的成本,特別是在最近企業稅率下調的情況下。 整個經濟體的利潤率仍處於歷史高位,尤其是製造業(圖 5)。
可能對另外價值 200 億美元的中國進口商品徵收關稅,使得進口消費品無法避免關稅。 去年從中國進口的 505 億美元商品中,一半以上是電子成品或其他消費品(圖 6)。 對所有汽車相關進口產品徵收關稅也將嚴重打擊消費者價格通脹。 相對於歷史利率,零售商削減利潤的空間較小。
時機對於通脹受到影響的程度也很重要。 更高的關稅提高了物價水平,導致通貨膨脹一次性加劇。 然而,為了使通貨膨脹率保持在較高水平,除非通貨膨脹預期變得不穩定,否則隨後的上漲將隨之而來。 因此,不僅對通脹的直接影響可能是暫時的,而且關稅的分階段推出應該會限制關稅在任何單一時期內提高通脹率的幅度。
關稅的連鎖反應
也許對通脹前景更重要的是徵收關稅可能產生的連鎖反應。 關稅如何影響經濟、影響供需,決定了其對價格的最終影響。 在這裡,我們不僅要考慮美國征收的關稅,還要考慮貿易夥伴徵收的報復性關稅。
正如我們已經討論過的,較高的進口價格對整體消費者價格產生了適度的初步提振。 然而,隨著時間的推移,隨著不受關稅影響的生產商(國內工廠或免稅國家的工廠)增加供應並佔領更多市場份額,價格上漲的勢頭可能會減弱。 供應鏈重新調整的時間範圍取決於現有產能的所在地、企業轉移生產/更換供應商的難易程度以及關稅可能實施的時間。
在幾乎所有貿易夥伴(迄今為止的太陽能電池板、鋁和鋼鐵)都徵收關稅的情況下,3避免關稅的唯一方法是在國內採購。 我們預計美國製造商將增加鋼鐵產量以應對關稅,儘管這尚未體現在工業生產數據中。 然而,美國的鋼鐵生產成本往往高於國外,而且美國企業因關稅而面臨的價格競爭較少,即使避免了關稅的直接成本,這也應該會保持價格上漲。
對於全球關稅覆蓋的商品,美國生產商仍缺乏比較優勢,即使徵收關稅,消費者也將不得不承擔更高的進口成本或減少消費。 例如,太陽能電池板可能就是這種情況。 2017 年,美國和加拿大合計僅佔全球太陽能組件產量的 3.7%,中國和台灣以 70% 的份額遙遙領先。4 進口約占美國太陽能組件消費量的 80%。5組件生產是資本密集型的——建設產能是一個昂貴且漫長的過程——關稅將在四年後結束,國內生產不太可能取代太陽能進口的很大一部分。 相反,太陽能安裝可能會變得更加昂貴6,並且對新太陽能的需求可能會下降。 通過公用事業價格對消費者價格的影響將取決於其他能源的替代程度。
如果美國祇對來自特定國家(例如中國)的進口商品徵收關稅,我們可以預期會發生貿易轉移,這將限制關稅對價格的影響。 例如,在美國於2012年和2015年對中國和台灣製造的太陽能電池徵收高額關稅後,來自韓國的太陽能電池進口量創下歷史新高。 對於美國對中國進口產品第一輪加徵關稅的商品,中國向美國供應了全球進口商品的 7%,不過在第二輪中,這一比例上升至 13%,部分商品則上升至 92%。 鑑於中國在這些產品的進口中所佔份額相對較小,美國生產商可能能夠調整供應鏈,以避免在許多情況下受到關稅的全面影響。
到目前為止,我們只考慮了美國征收關稅的供需效應。 然而,外國對美國超過 50 億美元的出口產品進行了報復(表 2)。 如果關稅降低了美國出口的競爭力,並因此因銷往海外的商品減少而增加了國內供應,那麼報復性關稅就會間接給美國消費者價格帶來下行壓力。 對於美國大量出口的商品,例如大豆和豬肉,這種風險尤其嚴重。 豬肉等新鮮食品必須立即食用,這意味著美國生產商幾乎沒有能力應對關稅導致的供應過剩。 例如,墨西哥於 1.5 月 20 日宣布計劃對美國豬肉徵收 5% 的關稅後,生豬期貨下跌 XNUMX%。
撇開具體關稅不談,貿易戰也會對消費者價格產生影響,因為它會對美元和經濟增長產生影響。 在市場避險情緒高漲時,美元往往會走強; 貿易緊張局勢對全球增長影響的不確定性是近幾個月支撐美元的因素之一。 另一方面,美元走強給進口價格帶來下行壓力,抵消了美國關稅帶來的部分提振。
如果貿易戰導致全球增長放緩(加拿大央行最近稱貿易保護主義是“對全球前景的最重要威脅”7),那麼全球需求增長也可能放緩。 正如聯邦公開市場委員會 (FOMC) 成員所強調的那樣,面對貿易不確定性,企業可能會擱置資本支出計劃。 面對更高的價格,消費者可能會縮減支出。 這些反應將意味著產能壓力較小,因此價格上漲壓力也較小。
結論:關稅不足以改變美聯儲對通脹的立場
特朗普政府貿易政策立場的最終影響仍存在巨大的不確定性。 過去幾十年貿易壁壘的減少是近幾十年來通脹保持在歷史低位的因素之一。 這一體系的顛覆將扭轉通脹下行壓力。 到目前為止,已實施的關稅對消費者價格通脹的影響可能很小,但正在討論的額外關稅將更有意義地提高消費者價格通脹。
鑑於供應鏈的高度專業化和全球影響力,某些行業(例如製造業)更強烈地感受到關稅的影響。 然而,在製定貨幣政策時,聯邦公開市場委員會的價格穩定目標是以消費者價格通脹為基準的,因為較高的投入成本並不總是導致較高的最終價格。
正如聯邦公開市場委員會不願根據去年稅收法案的財政政策的潛在變化來改變其對經濟的預測一樣,美聯儲也不太可能因關稅的潛在變化而改變貨幣政策。 鑑於迄今為止提高關稅的影響較小且暫時,我們預計美聯儲不會有意義地改變其當前的通脹立場。 在此次擴張的大部分時間裡,通脹一直低於美聯儲的目標,而聯邦公開市場委員會強調,考慮到其通脹目標的對稱性,它願意在一段時間內接受適度的超調,尤其是暫時的超調。 然而,如果貿易壁壘繼續上升,通脹最終可能會更顯著地上升。 審視關稅的潛在暫時影響也可能會變得困難,因為關稅是在潛在通脹壓力已經加劇之際出現的。




 Signal2forex.com - 最佳外匯機器人和信號


