
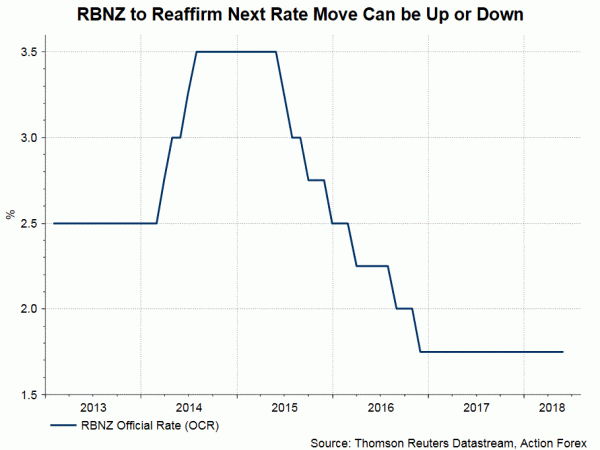
在 9 月 1.75 日的會議上(本週四),我們預計新西蘭聯儲將維持 OCR 於 4.5% 不變,並發表中性至略微鴿派的政策聲明。 自2月會議以來,數據顯示經濟增長放緩,通脹回升。 在就業市場,18 年第二季度失業率攀升至 XNUMX%。
我們預計政策制定者將審視通脹數據的改善,並至少在 2019 年底之前維持寬鬆的貨幣政策。央行可能會重申 OCR 的下一步舉措可能是“上調或下調”。 關於最新的經濟預測,鑑於近期經濟放緩,我們預計央行將下調 GDP 增長預測。
新西蘭聯儲下調GDP增長預測
0.5 年第一季度 GDP 增速從上一季度的+1%放緩至+18%。 年增長率為+0.6%,也創下近四年來的最低水平。 與此同時,商業信心進一步減弱。
根據NZIER的商業觀點季度調查(QSBO),淨有19%的企業預計2年第二季度經濟狀況將惡化,而上一季度這一比例為18%。 正如所附聲明中所暗示的,企業對未來需求的預期有所緩解,“預計下一季度需求改善的企業較少”。 這標誌著“10年下半年經濟增長放緩”。
因此,我們預計新西蘭聯儲將下調其 GDP 增長預測。 3月份,央行預計今年GDP增速將達到+3.3%,然後在2019年達到+3.1%的峰值,然後在2020年放緩至+XNUMX%。
儘管通脹數據有所上升,新西蘭聯儲仍將謹慎評估通脹數據
在通脹方面,0.4 年第二季度總體 CPI 環比上漲 1.5%,同比上漲 2%,較上一季度環比上漲 18%,同比上漲 0.5%。 強勁增長是由房價和全球燃油價格上漲推動的。 值得注意的是,本季度部門因素模型 CPI 同比上漲 1.1%,創 7 年來新高。 與此同時,自去年以來持續改善,從1.7年第三季度的+1.4%到3年第四季度的+17%,再到1.5年第一季度的+4%。
部門因素模型 CPI 是新西蘭聯儲首選的核心通脹指標之一,它根據可貿易和非貿易部門的單獨因素來估計 CPI 籃子、可貿易籃子和不可貿易籃子中通脹的共同組成部分。 該數據不包括商品及服務稅。 雖然第二季度數據表明通脹正在朝著新西蘭聯儲 +2% 的目標邁進,但董事會成員可能更願意更加謹慎地評估數據。
儘管失業率小幅上升,就業市場依然堅挺
儘管4.5年第二季度失業率從上一季度2%的18年低點小幅上升至9%,但就業市場仍然保持彈性。 首先,失業率上升是由於參與率從4.4年第一季度的70.9%上升至70.8%。 就業人數實際增加了+1%。 其次,工資增長率從第一季度的+18%升至+0.5%,反映出就業市場趨緊以及最低工資較0.6月份上漲0.3新西蘭元,達到每小時0.75新西蘭元。
新西蘭聯儲將在一段時間內保持低利率
最近的經濟發展好壞參半。 不斷上升的通脹一直保持在舒適的水平。 與此同時,經濟增長放緩和商業信心疲軟可能會減緩未來幾個月總體物價水平改善的步伐。 這應有助於強化央行將政策利率維持在低水平一段時間的立場。

 Signal2forex.com - 最佳外匯機器人和信號


