

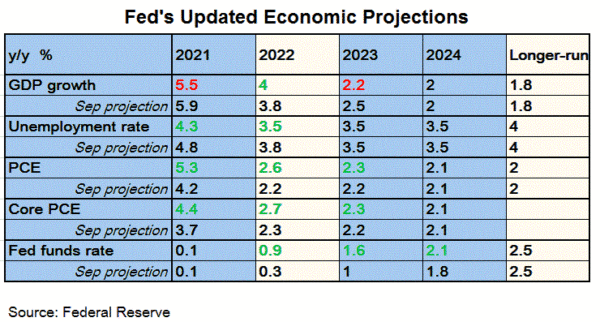
本週稍後舉行的聯邦公開市場委員會會議的目的是為77.5月份的升息做好市場準備。儘管近期股市崩盤和通膨放緩已使80月升息的預期從一個月前的2019%降至XNUMX%,但宏觀經濟環境仍然支持升息。我們預期聯準會將確認國內經濟依然強勁。因此,XNUMX 月升息以及 XNUMX 年升息三次(XNUMX 月中位數點圖顯示)的可能性依然存在。
宏觀經濟發展
3 年第三季 GDP 成長的初步估計從 18 年第二季的 +3.5% 放緩至年化 +4.2%。作為 GDP 最大組成部分的消費者支出在第三季成長了 +2%,高於 +18% 的成長速度。商業投資和淨貿易是成長的主要拖累因素。
十月份就業市場依然強勁。非農就業人數增加 250 萬,超過預期的 190 萬。失業率穩定在3.7%的歷史低點。私營企業工人的平均每小時工資年增3.1%,為2009年以來的最快增幅。實質薪資成長加速顯示消費者購買力增強。這最終應該會反映在物價指數中,導致通膨再次回升。
2月份整體通膨持續放緩。然而,聯準會所有關鍵指標均維持+2.3%的目標不變。整體 CPI 放緩至 +2%,而 PCE 下滑至 +2.2%。核心CPI和PCE分別為+2%和+XNUMX%。
情緒指數漲跌互現。 2.1月份ISM製造業指數暴跌-57.7點至98.6。同時,99月份密西根大學消費者信心指數從初值0.2下調至89.1。不過,消費者預期指數上漲XNUMX點,至XNUMX。
IOER
本週的會議不會對聯邦基金利率做出任何調整,自2月上調以來,聯邦基金利率一直維持在2.25-XNUMX%的水平。不過,委員會有可能提高超額準備金利率(IOER)。但可能性不高。
目前有效基金利率為 2.2%,自 27 月 5 日以來一直處於目標區間的中點附近。這可能會促使聯準會降低 IOER,即指導基金利率的利率。早在 XNUMX 月份,聯準會就在會議紀要中指出,委員會在維持政策利率不變的會議上可能會將 IOER 下調 -XNUMX 個基點。
當時,聯邦基金利率設定為1.5-1.75%,中間值為1.625%。有效基金利率目前為 1.7%,比中間點高出 7.5 個基點。然而,聯準會最終的做法是將 IOER 提高 +20 個基點,同時在 25 月將聯邦基金利率上調 +20 個基點。我們預計 25 月將採取相同措施,即:將 IOER 提高 +XNUMX 個基點,同時將政策利率提高 +XNUMX 個基點。

 Signal2forex.com - 最佳外匯機器人和信號


