
美國亮點
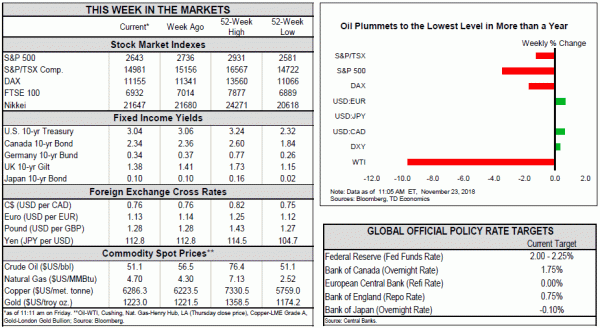
- 由於主要指數受到科技股和能源股的拖累,本週股市持續波動。隨著油價跌至一年多以來的最低水平,後者再次開始下滑。
- 住房數據略顯積極,但繼續表明該行業仍然是一個痛點。 1.5月現房銷售和新屋開工均較上季成長5%左右。但銷售額仍同比下降約 XNUMX%,打擊了建築商的信心。
- 川普總統和習近平將於下週在布宜諾斯艾利斯的二十國集團峰會上會晤。任何調解對金融市場都是有利的。希望這場比賽的氣氛和結果能夠像主辦城市的名字一樣令人愉快。
加拿大亮點
- 本週數據表現強勁,批發貿易數據低於預期,零售額數據意外上漲,整體通膨數據全面回升。
- 然而,主要事件是在渥太華,聯邦政府發布了秋季財政更新報告,重點是解決加拿大商業競爭力的措施。
- 截至撰寫本文時,油價已跌至一年來的最低點,引發了人們對未來價格水平及其對加拿大經濟的預期影響的擔憂。
一年的時間發生了多大的變化。去年的感恩節讓投資人有很多值得感恩的事情,股票指數從年初就已經實現了兩位數的上漲。今年,氣氛不那麼活躍。標普指數已回吐了今年的全部漲幅,甚至有所回落(圖 1)。由於科技股和能源股拖累主要指數,本週波動持續。隨著油價跌至一年多以來的最低水平,後者再次開始下滑。有關英國脫歐的新聞頭條和歐洲製造業採購經理人指數的疲軟無助於提振整體市場情緒。投資人將資金轉向美國國債等更安全的資產,導致殖利率略有回落。
儘管股票市場一片慘淡,但仍有許多值得慶幸的事情。美國經濟仍是七國集團中成長最快的國家,而且看來明年仍將維持領先地位。其勞動市場也反映出這種強勁勢頭,職缺數量比美國失業人數還多。在這種背景下,聯準會能夠以比其他央行更快的速度升息,同時也能夠靈活應對未來經濟成長中的任何障礙。
然而,利率上升已經對通常對利率敏感的經濟產業產生了影響,最明顯的是房地產行業。儘管本週房地產數據有所改善,但房地產行業仍然是一個痛點。受波動的多戶型住宅市場的推動,1.5 月份現房銷售和新屋開工量均較上季成長約 5%。轉售量的上升令人鼓舞,因為這是六個月來的首次增長。但銷售額仍比一年前下降了約 2%(圖 XNUMX)。目前的情況並沒有給建築商帶來太多安慰,他們的信心本月大幅下降。
隨著利率上升,轉售活動可能仍將保持疲軟。不過,強勁的勞動市場和未來抵押貸款利率的逐步上升應能限制經濟的下滑趨勢。房價中位數漲幅已放緩至年比 3.8%,再加上薪資成長加快,將限制抵押貸款利率上升對住房負擔能力造成的衝擊。近幾個月待售房屋數量的增加也標誌著一個積極的進步。不過,庫存水準處於歷史低位,這種不平衡最終應有助於住房開工在中期內保持溫和的上升軌跡。
除房地產市場外,貿易方面的發展也值得密切關注。下週的 G20 峰會似乎是川普總統與中國國家主席宣布達成協議的理想場合。如果進展不順利,XNUMX月關稅稅率可能會上調,這可能會進一步削弱市場信心。當川普和習近平下週在布宜諾斯艾利斯共舞時,我們希望氣氛和結果能像主辦城市的名字一樣令人愉快。如果貿易緊張局勢持續加劇,信心進一步受到打擊,聯準會首選的升息路徑將受到質疑。
本週對加拿大來說是忙碌的一周,發布了多份備受矚目的經濟數據和聯邦財政報表。此外,加拿大央行高級副行長威爾金斯的演講和石油市場的發展也加劇了加拿大生產商的擔憂。
最引人注目的是聯邦政府的財政更新(請參閱評論)。莫諾部長在聲明中強調了解決競爭力問題的措施,這些問題是重中之重,特別是在美國《減稅與就業法案》出台之後。雖然沒有明確的減稅措施,但這些措施包括對設備和機械進行全額支出,預計將新商業投資的邊際稅率從 14% 降至 17%。當然,好消息是有代價的,淨新增支出約16億美元。好於預期的經濟狀況將抵消部分影響,預計2017-2018年的赤字將下降,未來赤字將僅比先前預期略有擴大。加上USMCA,這將進一步增強信心,並加強投資和出口向未來實際GDP成長貢獻者的轉變。
同時,英國央行高級副行長卡洛琳·威爾金斯在本週的一次演講中討論了在 2021 年達成通膨控制協議之前央行框架可能出現的變化。變化的核心是央行對中性利率的較低估計,這引發了人們對該政策在需要時實施刺激措施的靈活性以及增加家庭債務的動機增加的擔憂。儘管仍處於討論的早期階段,但雙重任務和/或改變通膨目標等措施目前正在討論中。兩者都與過去 20 多年的體係有著顯著的不同。
數據方面,批發貿易不如預期,下降了0.5%。與此形成對比的是,零售銷售數據穩健,成長 0.2%,其中銷售量成長 0.5%,顯示消費者支出依然健康。最後,2.4月消費者物價通膨率回升,全面上漲,整體通膨率上升2%。不過,加拿大銀行的核心指標平均為XNUMX%。就利率預期而言,本週的數據可能不會有太大幫助——通膨上升和零售量可能會強化利率正常化的說法。我們仍然認為加拿大央行很可能會在 XNUMX 月升息,但石油業的發展顯然使這種觀點傾向於在更長時間內暫停升息。
一個新出現的擔憂是當前的油價環境及其對加拿大經濟的影響。西德州中質原油(WTI)今早跌至一年來的最低點,達到每桶 51 美元。儘管加拿大基準原油相對於 WTI 的折扣近期已開始縮小,但仍處於高位,且近期導致一些石油生產停產。當前環境的任何持續都可能引起加拿大銀行的關注(請參閱最近的報告)。
美國個人收入和支出 – 十月
發布日期:11月29,2018
之前:收入:0.2%,支出:0.4%
TD預測:收入:0.4%,支出
共識:收入:0.4%,支出
我們認為 0.1 月 PCE 通膨有下行風險,核心 PCE 通膨率為 0.2%,而核心 CPI 通膨率為 1.8%。不同的權重和低迷的醫療服務可能是造成表現不佳的原因。這將使核心通膨率年減至 8%,為 1.9 個月來的最低水平,並使第四季度的通膨率保持在 4%。另一方面,支出應保持強勁 0.4%,支撐第四季實際 PCE 達到 4-2.5% 的範圍。
加拿大實質 GDP – 第三季及九月
發布日期:11月30,2018
上一個: 2.9% q/q, 0.1% m/m
TD 預測:季度環比成長 1.8%,月環比成長 0.1%
共識:N / A
第三季經濟活動放緩,消費支出放緩是預期經濟成長放緩至 1.8%(季環比,年化)的主要原因。消費者支出成長率為 1.4%,低於上一季的 2.6%。非住宅商業投資的回升有助於抵消此影響,預計將成長 3.1%(先前為 1.7%)。建築活動的軟指標表明,儘管轉售市場出現了積極發展,但住宅投資將出現負增長(追蹤:-1.5%)。報告還涵蓋淨貿易,預計它將對實際 GDP 成長產生積極貢獻,因為進口(-5.1%)的收縮幅度大於出口(-0.4%)。積極的貿易條件衝擊應有助於推動名目GDP成長至4.8%。
4月份行業水準的成長應該會顯示出第四季度的減弱勢頭,由於商品行業的拖累,預計GDP將小幅增長0.1%。由於油砂產量下降,能源產量將對月度增長造成壓力,隨著 WCS 價差大幅擴大,生產商關閉項目,未來幾個月將進一步加劇。由於天氣異常溫暖,公用事業將提供少量補償,儘管由於工廠產量下降,製造業也將對經濟成長產生一定影響。這將使服務業連續第四個月推動成長。




 Signal2forex.com - 最佳外匯機器人和信號


