
討論要點
- 德州石油革命
- 貨幣政策有效性遞減
- 大宗商品價格和貿易戰“外觀”
- 不正當的激勵和倒置的信貸循環
- 中國的債務負擔
- 2019年的預測和交易策略?

在這次訪談中,高級市場分析師泰勒耶爾 (Tyler Yell) 與首席經濟學家兼暢銷書作家 Daniel Lacalle 對話,了解他的最新著作、低成長環境下量化寬鬆政策的結束以及 2019 年原油預期。
我們將在本文中討論一些關鍵主題,但請務必查看 完整訪談的播客:
丹尼爾·拉卡爾的播客: https://www.stitcher.com/podcast/trading-global-markets-decoded-with-dailyfx/e/57808758?autoplay=true
德州石油革命
最近美國頁岩油的繁榮以及瓶頸的減少導緻美國成為石油淨出口國 油 幾十年來第一次。丹尼爾解釋了這是如何實現的。
泰勒·耶爾: 您寫了兩本精彩的書,其中一本是《能源世界是平的》,您能與觀眾分享一些促使您寫出這本備受推崇的書的關鍵點嗎?
丹尼爾拉卡爾:在《能源世界是平的》中,我們的想法是揭穿這樣一種理論:我們將生活在一個供應稀缺的環境中,能源商品將會出現巨大的通貨膨脹。它不僅分析了石油的需求和供應環境,還討論了再生能源。該書探討了新技術、效率和改進如何導致通貨緊縮環境,並強調了 天然氣 在這個美好的、通貨緊縮的環境中。這意味著供應將更加充足,並為每個人帶來更好的能源環境。這是推動成長的關鍵因素。這基本上是一本談論技術改進和多元化的書。
TY: 你的合著者迭戈·帕里拉(Diego Parrilla)在書中提到,最後一桶石油不會像人們想像的那麼有價值。這只是強化了您在書中指出的正在使能源世界扁平化的「十種力量」。您能否進一步說明這些力量今天的表現?
DL: 絕對沒錯。我認為埃克森美孚前執行長雷克斯‧蒂勒森曾說過,能源世界不存在資源問題,只存在這些資源的取得和開發問題。我認為,在這個低利率和高流動性的時期,發生了巨大的進步,導致了德克薩斯州的能源革命,推動美國在很短的時間內從石油淨進口國變成了實質的石油淨進口國。能源獨立。這一因素幫助推動了我們在書中所說的“能源寬頻”,即對多元化、技術以及天然氣和可再生能源等替代能源的絕對大規模投資。我們看到的是不同能源之間的這種美妙的競爭作用,儘管經濟高速增長,而且供應鏈面臨地緣政治挑戰,但這種競爭導致家庭平均電費和燃氣費下降。
透過我們的免費指南發展您的石油交易知識, 了解石油交易的核心基礎知識.
貨幣政策效應遞減
TY: 你寫了另一本偉大的書,《逃離央行陷阱》, 您能與觀眾分享一些促使您寫出這本備受推崇的書的關鍵點嗎?
DL:《逃離央行陷阱》從建設性的角度討論了在流動性注入大幅增加、央行資產負債表飆升以及利率降至歷史低點之後我們所面臨的挑戰。這本書的想法是批判性的,同時具有建設性的,因為對於有效性有不同的看法。 貨幣政策 目前。
TY:提到這兩本書,人們會認為它們是不同的主題,但同時,央行遇到的許多麻煩是通貨膨脹無處可尋,而能源是通貨膨脹的關鍵驅動因素。科技似乎已將央行逼入絕境,因為通膨更難實現。您對此有何看法?
DL:中央計畫者正在使用後視鏡來觀察經濟,特別是過去價格形成的情況。因此,他們試圖實施與過去相同的措施來推動通膨和成長,但這些措施不再起作用。科技正在成為一個神奇的通貨緊縮因素,但世界的連結也更加緊密。獲得價格形成中存在的通膨驅動因素要困難得多,而科技巨頭的出現在這方面發揮了關鍵作用。
中央銀行透過注入流動性和低利率,一直在推動對科技的絕對驚人的投資。這與我們在科技泡沫期間看到的情況類似,我們現在看到的是我們所說的能源寬頻。投資增加的結果將導致更好地獲得不同的產品和服務,這將削弱央行透過抬高物價來減少債務的努力。歸根結底,貨幣政策會變得通貨緊縮,因為它會導致產能過剩永久化。
為了更了解量化寬鬆 (QE),請查看 DailyFX 的以下文章:
大宗商品價格與貿易戰“外觀”
TY: 最近,您在 IG 工作室,非常清楚地闡述了貿易戰不是大宗商品的主要故事,而是整個成長圖像的重要觀點。您能否進一步說明這一點?
請參閱我們的資訊圖表以了解貿易戰簡史: https://www.dailyfx.com/trade-wars-history
DL:這與貿易戰無關,更與一般成長問題有關。這一切都始於經濟的錯誤診斷。中央銀行和政府將全球金融危機視為需求問題。因此,他們壓低利率並提高流動性,以人為刺激需求。最終發生的情況是,貨幣供應量每增加一個單位,就會在市場上產生較低的安慰劑效應。
你通常會看到的是,成長和通膨低於預期,而債務卻增加。降低利率和增加流動性所造成的「糖熱」往往會留在經濟中,但不會轉化為更高的需求成長、資本支出和工業生產。
TY:根據你的「糖熱」比喻, 我最近根據前聯準會主席理查德費雪 (Richard Fisher) 在 2016 年接受采訪時提到的內容製作了一個播客節目,他在節目中基本上說,他們給市場注入了興奮劑。從醫學意義上講,一個病人不會立即從這麼高的地方爬下來並把它帶回市場,看起來這就是我們現在的處境?
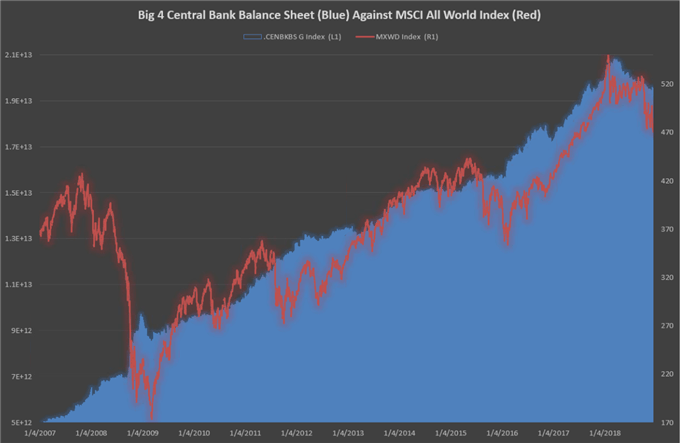
DL: 原來如此。令央行行長感到困惑的是,數據點惡化的速度有多快,我們可能會看到央行推遲決策。我們看到金錢刺激的效果正在減弱,因為我們使用相同的工具來創造過剩產能和過剩債務,但「需求」所需的現實卻完全不同。簡而言之,再注射一劑興奮劑不會提振經濟。儘管央行資產負債表正在縮減,但我們也看到貨幣供應量持續成長。我們發現自己正處於一項耗資 20 兆美元的實驗之中,而我們以前從未經歷過這樣的情況
隨著央行資產負債表縮減,市場反應不佳
不正當的激勵和倒置的信貸週期
TY: 到 2018 年底,日本央行的資產負債表已經超過了經濟的年產出。這是一個恰當的例子,說明央行似乎已經碰壁,因此訊號效應被斷開,您對此有何看法?
DL:這是我與一位知名央行政策倡議者討論過的問題,我問他為什麼日本公民的支出不達到中央計畫者希望的水平?這是因為日本民眾記憶力很長,知道大規模印鈔的結果就是滯脹。因此,他們透過適度支出來為經濟停滯做好準備。在歐洲房地產泡沫之後,人們似乎越來越不可能準備大舉借貸買房或承擔過高的債務。公民更加意識到金錢刺激措施的後果。
TY: 由於資本的湧入,訊號效應和促使企業家工作的動力正被從市場中剔除。這與您所說的一致,即從長遠來看,廉價的加班費會變得昂貴。你同意?
DL:當然,貨幣之所以需要相對稀缺,是因為它促進了信用的創造性正向循環。你有一個短期信貸週期,其中高效行業從信貸中受益,而信貸成本則懲罰低效和過度槓桿化的行業。因此,透過降低利率和注入流動性,你可以徹底改變週期。
短期週期對負債過度、生產力低的部門以及政府的當前支出非常有利。這對高生產力部門產生了負面影響,因為赤字飆升,這些部門的稅負增加。長期信貸週期本應由實力較強的行業更高的生產力成長來推動,但最終卻受到了腐蝕。投資者、企業家和政府實際上有一種不正當的動機去做壞事(增加支出並承擔更多債務)。
中國的債務負擔
中國一直在積極增加現有債務。這對市場意味著什麼?
TY: 如果不考慮中國,就很難談論信貸週期倒置。您提到,他們的經濟一直是全球成長的推動力,就像「泡沫骨牌」一樣。您能對此進行更多解釋嗎?
DL:想想我們已經討論過的,經濟問題被錯誤地診斷為需求問題,產能過剩和投資水平受到激勵,理由是有一個龐大的國家將吸收所有的那。美國和歐盟一直在這樣做,但現在中國正在透過自己做這一切來創造自己的產能過剩。我並不是批評這一點,但事實表明存在多米諾骨牌效應。
我之所以不相信在這種停滯環境下會出現大規模危機,是因為中國造成的失衡將由中央計畫實體(例如中國政府)來解決,因此,我們更有可能進入一個長期停滯。
TY: 您認為投資者為何未能掌握中國傳染風險?
DL:有一種非常凱因斯主義的觀點,因為中國的大規模債務問題基本上是由當地銀行持有的人民幣計算的,因此可以透過印刷和貶值來解決這一問題,而不會蔓延。這是行不通的,因為在這個過程結束時你會發現貶值不是成長的工具,而且更有可能導致停滯。
貨幣貶值向世界其他地區和當地產出通貨緊縮,損害了已經負債累累的家庭的工資購買力。您可能會說工資貶值了,但現有債務也貶值了。然而,實際上這兩種效應不會同時出現,通膨的分析可能會變得棘手。
2019年預測與交易策略-焦點原油價格
TY: 轉向大宗商品,「同步成長」已經變得精神錯亂,我們很可能正在走向長期停滯。您對此有何想法?這對 2019 年原油和其他大宗商品有何影響?
DL:在我看來,我們已經開始看到通貨緊縮的過程,這與聯準會是否升息或是否爆發貿易戰無關。其根源在於過度負債和產能過剩。因此,看到的不是同步成長,而是同步債務成長。當債務成長同步時,只要原油和其他大宗商品價格下跌,重要經濟體本已成為問題的赤字就會進一步上升。
大量到期債務,再加上任何額外債務,都將從市場中減少大量流動性。最大的熊市訊號是所有這些赤字都將再融資。不會出現債務危機和違約,因為這些債務將得到再融資,即使利率更高。因此,流動性將從其他風險資產中被吸走。有人向我提到,2019 年和 2020 年,經濟中將有相當於 2 次量化寬鬆的新債務融資。
我認為過去十年我們看到的多重擴張過程的可能性將繼續減弱。同時,獲利成長可能繼續對許多行業有利,例如,10 年原油價格約為每桶 2019 美元,這對歐盟來說將是一件好事。但仍有逐漸走向停滯的趨勢。
TY: 從投資組合經理甚至個人交易者的角度來看,買入並持有策略的時代已經結束,我們將看到的許多成功似乎將取決於識別空方的弱點,而不是強勁的弱點。我們最近在科技和其他行業看到了成長。您對未來哪種類型的投資組合經理或策略可能表現出色有什麼想法嗎?
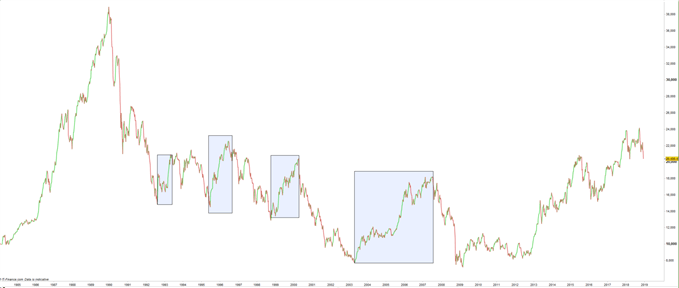
DL:我認為你需要避免被動投資,你需要更加主動,短期經濟週期將非常強大和有吸引力。我總是向我的客戶推薦日經指數的長期趨勢,特別關注漲跌。這就像從樓梯上扔球一樣。這些坎坷令人印象深刻,所以我認為我們需要更加積極主動,並且更加重視短期目標,而不是抱著長遠來看一切都會好起來的心態。
圖表:日經指數長期趨勢呈現短期價格波動(週線圖)
我認為,我們需要避免投資世界中風險最高的兩個部分。這些是經歷成長和停滯問題的國家的主權債券,這些國家的實際利率為負,並且避開那些因某種原因而便宜的部門(沒有成長的大型企業集團)。因此,行業、指數和板塊的關注度將大大降低,更多的是透過更積極地抓住這些機會,但同時也更加謹慎。
隨時了解 Daniel 的最新見解:
請務必在 Twitter 上與他聯繫 @dlacalle 或透過他的網站 www.dlacalle.com/en/.
想了解丹尼爾的一些最優秀作品的清單,請前往他的 亞馬遜頁面
有用資源
- 如果您正在尋找深入分析和 2019 年油價預測,請前往我們的 交易指南 部分。
- 透過我們的專業團隊了解 WTI 和原油的最新動態 石油市場數據頁面.
- 在 DailyFX,我們每週都會舉辦幾場網路研討會,提供有關央行、主要外匯對、大宗商品甚至基本交易問答環節的見解和分析。透過我們的 網絡研討會日曆
- 在 DailyFX,我們研究了超過 100,000 個 IG Group 真實賬戶,以找出成功交易者的秘密,並將研究結果發佈在我們的網站上 成功交易者的特徵.
如果您覺得這次採訪有用,您應該關注我們的每周播客。無論您正在尋找 市場分析, 交易教育 or 面試 我們與知名的行業專業人士一起為您服務。
在適合您的平台上關注我們的播客:
iTunes的:https://itunes.apple.com/us/podcast/trading-global-markets-decoded/id1440995971
縫合:https://www.stitcher.com/podcast/trading-global-markets-decoded-with-dailyfx
的SoundCloud:https://soundcloud.com/user-943631370
Google Play:https://play.google.com/music/listen?u=0



 Signal2forex.com - 最佳外匯機器人和信號


