
📑 目錄
1. 什麼是外匯隔夜利息?
外匯展期是指將未平倉貨幣部位的結算日期延長至下一個交易日的過程。 它涉及在交易日結束時自動平倉,並以新的匯率重新開倉,同時根據貨幣對中兩種貨幣之間的利率差,向您的帳戶應用利息調整(掉期)。
對於任何持倉過夜的交易者來說,展期都是一個至關重要的概念。當您的外匯部位在每日截止時間(通常為美國東部時間下午 5 點)之後仍保持開放狀態時,您的經紀商會自動將其展期至下一個交易日。此過程包含融資調整—根據兩種貨幣之間的利率差,您可能需要支付或賺取利息。
了解隔夜利息對於管理交易成本至關重要,尤其對於長期持股而言。正隔夜利息可以增加您的利潤,而負隔夜利息則會侵蝕您的利潤。本指南將解釋您需要了解的關於外匯隔夜利息的一切——從其運作原理到管理隔夜費用的策略。
簡單定義
隔夜利息是指持有外匯部位隔夜所支付或獲得的利息。它是根據貨幣對中兩種貨幣之間的利率差計算。如果您買入的貨幣利率高於您賣出的貨幣利率,您將獲得正的隔夜利息。反之,則您需要支付負的隔夜利息。
為何存在展期-T+2結算公約
外匯交易採T+2結算方式,即交易日後兩個工作天結算。如果您持倉過夜,則原始交易的結算日將順延至下一個工作日。這種展期調整是為了彌補這兩個貨幣在額外一天內的利率差。
如果沒有展期機制,交易者必須在兩天後實際結算每筆交易,這對大多數散戶交易者來說是不切實際的。展期機制允許交易者無限期地持有部位,同時考慮資金成本。
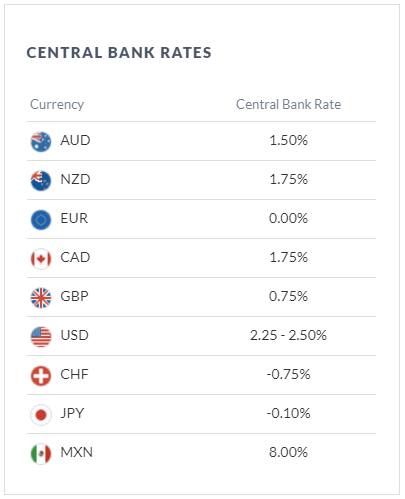
2. 外匯隔夜利息是如何運作的?
了解展期機制對於有效管理交易成本至關重要。以下是對展期運作方式的逐步解釋。
翻車的機制
在每日展期時間(通常為美國東部時間下午 5 點),您的經紀商會自動執行以下操作:
- 您的持倉已關閉 以當前現貨價格計算。
- 新職位空缺 價格不變,但生效日期提早一個工作天。
- 利率調整(互換) 該利率將計入您的帳戶,反映兩種貨幣之間的利率差。
從交易者的角度來看,部位似乎沒有變化——價格和規模保持不變。但是,展期調整會記入或記入您的帳戶餘額。
翻滾的兩個組成部分
Rollover 由兩個主要部分組成:
- Tom/Next 交換點數: 遠期價格調整反映了兩種貨幣之間的利率差異。此調整是基於銀行間市場報價的遠期點數。
- 融資權益: 實際利息成本或收益是根據掉期點數和持股規模計算得出的。這會顯示為您的帳戶貸方或借方金額。
經紀商的掉期利率通常是銀行間掉期利率加上少量加價,這就是經紀商透過展期賺取收入的方式。
3. 外匯展期時間-何時發生?
了解準確的展期時間對於管理您的持股和避免意外的隔夜利息至關重要。以下是您需要了解的關於展期時間的所有資訊。
標準輪調時間(美國東部時間下午 5 點)
標準外匯交易展期時間為美國東部時間下午 5:00 (EST/EDT)。 紐約交易時段至此結束,全球外匯市場進入下一個交易日。此後持有的任何未平倉部位都將被展期。
之所以選擇這個時間,是因為美國東部時間下午5點是外匯市場交易日的正式收盤時間。銀行間市場以此截止時間來決定下一個交易日的成交價。
不同時區的滾動時間
下表顯示了世界各地不同時區的時區轉換時間。
| Time Zone 時區 | 滾動時間 | 筆記 |
|---|---|---|
| 美國東部時間(EST/EDT) | 5:下午00 | 標準行業滾動時間 |
| GMT/UTC(冬季) | 10:下午00 | 美國東部時間下午5點 = 格林威治標準時間晚上10點 |
| GMT/UTC(夏令時) | 9:下午00 | 夏令時期間 |
| MetaTrader 伺服器 | 00:00(伺服器時間) | 通常為 GMT+2 或 GMT+3 |
| 中歐時間 | 11:下午00 | 美國東部時間下午 5 點 = 歐洲中部時間晚上 11 點 |
| 雪梨時間(澳洲東部標準時間) | 早上 8:00(隔天) | 標準時間 |
📌 請務必查看您經紀商的伺服器時間,因為它可能與您的本地時間不同。展期將在經紀商伺服器的截止時間執行。
MetaTrader 伺服器時間與經紀商時間比較
在 MetaTrader (MT4/MT5) 系統中,隔夜利息結算通常發生在伺服器時間 00:00,伺服器時間通常設定為 GMT+2 或 GMT+3,取決於經紀商和夏令時。這意味著隔夜利息結算時間可能與您當地時間的美國東部時間下午 5 點不一致。
小提示: 請務必在 MT4/MT5 終端(顯示在右上角)查看經紀商的伺服器時間,以準確了解您的帳戶何時會發生展期。
4. 展期利率是如何計算的?
了解展期利率的計算方法有助於您預估隔夜持股的成本或收益。以下是計算公式和範例。
利率差公式
展期利率按以下公式計算:
展期費用 = (持股規模 × (利率差) × (天數)) / 365
- 頭寸規模: 交易的名義價值(例如,1 標準手 100,000 美元)。
- 利率差異: 貨幣對中兩種貨幣的利率差。
- 天: 通常情況下,收費 1 天,但三換日(星期三)除外,三換日收費 3 天。
經紀商也會在銀行間掉期利率上加收少量費用,這就是經紀商從展期交易中賺取收入的方式。
範例計算——做多歐元/美元
場景: 您持有1標準手(100,000歐元)歐元/美元的多頭部位。目前利率為:
- 歐元(基礎貨幣): 2.50%(歐洲央行利率)
- 美元(報價貨幣): 3.75%(聯邦利率)
利率差為 2.50% − 3.75% = −1.25%。由於您買入收益率較低的貨幣(歐元)並賣出收益率較高的貨幣(美元),您將支付負的展期費用。
計算公式:
- 持倉規模:100,000 歐元
- 差值:−1.25%
- 每日結轉金額:(100,000 × −1.25%)/ 365 = 每天 -3.42 美元
這意味著,如果您要持有該部位過夜,每天大約需要支付 3.42 美元。週三,由於三重掉期,您需要支付三倍的費用(10.26 美元)。
請注意: 實際隔夜利息利率因經紀商而異。在持倉過夜之前,請務必在MT4/MT5交易平台中查看您所持經紀商的隔夜利息利率。
5. 正向滾動與負向滾動
展期費用可能為正也可能為負,這取決於您交易中兩種貨幣之間的利率差。下表解釋了主要差異。
| 方面 | 正向滾動 | 負滾動 |
|---|---|---|
| 定義 | 您的職位可獲得利息。 | 您需要為你的頭寸支付利息。 |
| 何時發生 | 當你買進的貨幣利率高於你賣出的貨幣利率時 | 當你買進的貨幣利率低於你賣出的貨幣利率時 |
| 帳戶影響 | 您的帳戶已新增信用額度 | 已從您的帳戶扣款 |
| 交易策略 | 套利交易-持有部位以賺取利息 | 避免隔夜持有或在翻盤前關閉 |
| 例 | 做多澳元/美元(澳元 4.10% 對 美元 3.75%) | 做空澳元/美元 |
📌 對套利交易者來說,正向展期收益可能是重要的利潤來源,而負向展期收益則是一筆成本,應該納入你的交易策略中。
6. 什麼是三重交換?
三重互換,也稱為三重展期,是指在一天內收取三天展期利息。 對於外匯交易而言,這通常發生在周三,以彌補週末(週六和週日)市場休市但持倉仍保持開放的情況。
為什麼星期三是三重交換日
外匯交易採T+2結算方式。若您持有的部位超過週三的隔夜利息,結算日將順延三天(週三→週四→週五→週一),涵蓋週末。因此,您將在周三晚上被收取三天的隔夜利息。
以下是順序:
- 週一晚上: 1 天展期(週一至週二)
- 週二晚上: 1 天的結轉期(週二至週三)
- 週三晚上: 3 天的結轉期(週三至週一,涵蓋週末)
- 週四晚上: 1 天延期(週四至週五)
- 週五晚上: 1 天展期(週五至週一)
三重樂器互換
三重互換日因金融工具而異:
| 儀器 | 三重交換日 | 原因 |
|---|---|---|
| 外匯(現貨外匯) | 星期三 | T+2結算是指週三的交易在周五結算;持有到週三的交易涵蓋週末。 |
| 商品(金屬) | 星期三 | 與外匯交易相同 |
| 差價合約(股票/指數) | 星期五 | 週五的延期付款涵蓋週末 |
| Cryptocurrencies | 因經紀商而異 | 取決於經紀人的政策 |
📌 對於週末持倉的交易者來說,三重隔夜利息是一項需要重點考慮的因素。務必將三重隔夜利息納入您的交易計劃,以避免意外成本。
7. 外匯隔夜展期與套利交易策略
套利交易是一種策略,交易者買入利率高的貨幣,賣出利率低的貨幣,從而賺取正的展期收益(利率差)作為每日回報。 除了潛在的價格上漲之外,該策略還可以透過展期產生持續的收入。
套利交易如何運作
套利交易是基於兩種貨幣之間的利率差。交易者藉入低收益貨幣(「融資」貨幣),投資高收益貨幣(「目標」貨幣)。利潤來自每日展期利息,只要持股持續,利息就會計入交易者的帳戶。
例如,如果澳元利率為 4.10%,美元利率為 3.75%,交易者可以透過做多澳元/美元來獲得正的展期收益。每日展期收益會增加交易者的利潤,使套利交易對長期持股更具吸引力。
套利交易範例
場景: 您買入 1 標準手(100,000 澳元)澳元/美元。利率差為 4.10%(澳元)- 3.75%(美元)= 0.35%。
- 頭寸規模: 100,000 AUD
- 微分:
- 每日滾動: (100,000 × 0.35%)/ 365 ≈ 每天 0.96 美元
這看起來或許不多,但一年下來,累計展期收益可能相當可觀,尤其是在持倉規模較大或利差較高的情況下。套利交易是外匯交易中最古老、最受歡迎的策略之一。
風險: 套利交易並非沒有風險。如果目標貨幣對融資貨幣貶值,價格損失可能超過展期收益。此外,利率預期變化也可能導致價格快速波動。
8. 如何避免或減少展期費用
如果您想減少或消除展期費用,以下是您可以使用的幾種策略。
展期前平倉
避免隔夜利息最簡單的方法是在每日隔夜利息結算時間(美國東部時間下午 5 點)之前平倉所有部位。這樣做可以完全避免隔夜利息。對於不持倉過夜的短線交易者和日內交易者來說,這是常見的做法。
使用免隔夜利息的伊斯蘭帳戶
許多經紀商提供免隔夜利息(伊斯蘭帳戶),不收取展期利息。這些帳戶專為遵循伊斯蘭教法的交易者設計,但也對其他交易者開放。經紀商可能不會收取展期利息,而是按每筆交易收取固定的管理費。
請注意: 免息帳戶可能有限製或更高的點差,因此在開戶前務必查看條款。
將展期因素納入您的交易策略
如果無法避免隔夜利息,請將其納入您的交易策略。例如:
- 順著正向展期方向進行交易: 買入高收益貨幣,賣出低收益貨幣,即可獲得正的掉期收益。
- 將滑鼠懸停效果作為篩選條件: 避免持有會產生高額負互換成本的部位。
- 計算淨成本: 在進行交易之前,請計算預期的展期成本,並確保其不會侵蝕您的潛在利潤。
9. 外匯隔夜利息參考表
此參考表簡要概述了與外匯隔夜交易相關的關鍵概念。
| 概念 | 解釋 |
|---|---|
| 翻轉 | 將未平倉部位的結算日延長至下一個交易日 |
| 掉期利率 | 隔夜持有所產生的利息(記入或記入借方)。 |
| 正向滾動 | 你賺取利息(買入高收益債券,賣出低收益債券) |
| 負滾動 | 你支付利息(買入低收益債券,賣出高收益債券) |
| 三重交換 | 三天的展期費用合併在一天收取(外匯交易合併在周三收取)。 |
| 滾動時間 | 美國東部時間下午 5 點(標準時間);具體時間因經紀商伺服器時間而異 |
| T+2結算 | 外匯交易在交易日後兩個工作天結算。 |
| 套利交易 | 利用利率差實現正向展期收益的策略 |
📌 隔夜利息和掉期費用因經紀商而異。持有隔夜部位前,請務必查看經紀商的掉期利率。
10.常見問題解答
什麼是外匯展期?
外匯隔夜交易是指將未平倉貨幣部位的結算日期延至下一個交易日。它涉及在交易日結束時自動平倉,並以新的匯率重新開倉,同時向您的帳戶收取利息調整(隔夜利息)。
外匯滾動如何運作?
如果您的持倉超過每日展期時間(通常為美國東部時間下午 5 點),您的經紀商會自動將持倉展期至下一個交易日。展期費用包括當日/次日掉期點數(遠期價格調整)以及基於兩種貨幣間利率差的融資利息。
外匯交易的展期發生在什麼時間?
外匯交易的隔夜結算時間通常為美國東部時間(EST/EDT)下午 5:00。這相當於格林威治標準時間(GMT)冬季晚上 10:00 或夏季晚上 9:00,歐洲中部時間(CET)晚上 11:00,以及 MetaTrader 伺服器時間(GMT+2/GMT+3)的 00:00。
外匯交易的掉期利率是什麼?
掉期利率,也稱為展期利率或隔夜融資費用,是指您持有外匯頭寸過夜時,帳戶中計入或扣除的利息。它反映了貨幣對中兩種貨幣之間的利率差,減去經紀商的加價。
外匯交易中的三重隔夜利息是什麼?
三重隔夜利息是指在一天內收取三天的隔夜利息。對於外匯交易而言,這種情況通常發生在周三,以彌補週末(週六和週日)市場休市但持倉仍未結清的情況。
什麼是正向展期?
正向展期(正向掉期)是指您從部位中獲得利息收益。這種情況發生在您買入利率高於賣出利率的貨幣時。例如,做多澳元/美元可能會獲得正向展期收益,因為澳元匯率高於美元匯率。
什麼是負結轉?
負隔夜利息(負掉期利息)是指您為持倉支付利息的情況。當您買入利率低於賣出利率的貨幣時,就會發生這種情況。這會增加您的交易成本,因此應將其納入您的交易策略中。
外匯隔夜利息是如何計算的?
展期利率的計算是基於貨幣對中兩種貨幣之間的利率差,並根據經紀商的加價進行調整。計算過程中也會考慮持倉是多頭還是空頭以及目前的現貨價格。
外匯交易的套利交易是什麼?
套利交易是一種策略,交易者買入高利率貨幣,賣出低利率貨幣,從而賺取隔夜利息(利率差)作為每日收益。這種策略可以透過隔夜利息產生持續穩定的收入。
如何避免外匯隔夜利息?
為避免隔夜利息,請在每日隔夜利息結算時間(美國東部時間下午 5 點)前平倉。或者,如果您符合條件,可以使用免隔夜利息的伊斯蘭帳戶,或將隔夜利息成本納入您的交易策略,以確保其不會侵蝕您的利潤。
📈 交易以外的展期-貿易協定的實際影響: 雖然本指南著重於外匯交易中的隔夜利息,但「隔夜利息」一詞也出現在國際貿易協定中。我們的分析 受貿易協議消息提振,英鎊上漲 本文探討了英國與加拿大之間的貿易延期協議如何支撐了價值 20 億英鎊的貿易,提振了英鎊,並表明延期協議可以對貨幣產生重大影響。
🛢️ 商品市場中的展期-不同的視角: 隔夜利息並非外匯交易獨有,也適用於原油等大宗商品市場。請閱讀我們的分析。 原油價格如何無視歐佩克+減產協議的終止 — 研究了減產政策的延續如何使油價上漲 2%,即使整體市場疲軟,這表明政策延續決策可以影響所有資產類別的市場。



 Signal2forex.com - 最佳外匯機器人和信號


