
執行摘要
在研究美聯儲框架和工具包在未來幾年如何演變的一系列報告中的第一篇中,我們研究了美聯儲當前通脹目標的潛在變化。 在看到過去二十年的平均通脹率低於 2% 後,官員們希望看到通脹率略高,以便在未來經濟衰退期間為削減實際利率提供更多空間。 為了更持續地促進 2% 的通脹率,美聯儲官員正在評估平均通脹目標製或價格水平目標制的優點。 隨著過去的通脹失誤不再被視為“過去”,實際通脹和通脹預期應該會更高。 因此,在其他條件相同的情況下,名義利率應該更高,收益率曲線應該變陡,美元應該貶值。
美聯儲正在進行貨幣政策審查
從大多數標準來看,美國目前的經濟擴張已進入第十個年頭,基礎穩固。 儘管如此,美聯儲官員開始考慮制定戰略,以更好地實現整個商業周期中價格穩定和就業最大化的雙重使命,並應對未來的經濟衰退。
例如,美聯儲副主席理查德·克拉里達(Richard Clarida) 在最近的一次演講中討論了美聯儲對其政策戰略和工具的持續審查。1 克拉里達指出,“中性”利率(所謂的r *)似乎在過去十年左右的時間裡,美國的經濟狀況有所下降。 從這方面來看,目前美聯儲聯邦基金利率目標區間的中點僅為2.38%,如果聯邦公開市場委員會(FOMC)尚未達到。 由於降息空間只有200個基點左右,美聯儲是否有足夠的傳統“彈藥”來應對下一次衰退?
刺激增長的能力有限不太可能是當前商業周期獨有的問題。 在這一系列報告中,我們將探討美聯儲未來可能採用的一些新策略和政策工具,以及其中一些潛在變化的影響。 未來的報告將分析負利率、重新購買資產(即量化寬鬆)和美聯儲的產出缺口框架。 我們應該強調,美聯儲的策略審查正在進行中,聯邦公開市場委員會尚未對其貨幣策略或政策工具包做出任何改變。 但我們認為,謹慎的做法是討論美聯儲未來運作方式的一些潛在變化,以便讀者為這些變化做好準備。
美聯儲當前的通脹目標“被打破”了嗎?
美國國會賦予美聯儲促進“穩定價格”的任務,儘管國會沒有明確定義該術語。 國會還向美聯儲提出了“充分就業”和“調節”長期利率的目標。 相比之下,新西蘭政府於1989 年向其中央銀行授予了明確的通脹目標(1%至3%目標範圍的中點)的單一授權,加拿大和英國政府向各自的中央銀行授予了類似的通脹目標下一個十年的目標。 美聯儲直到2年才採取明確的2012.2%通脹目標
從廣義上講,20世紀末央行通脹目標的激增在很大程度上是它們降低通脹的一種手段。 明確通脹目標制的先驅,包括新西蘭、加拿大和英國政府,在通脹高企且當局希望降低通脹的時期引入了通脹目標制。 人們認為,明確的目標可以表明央行對低通脹的承諾,並通過控制通脹預期來提高其實現這一目標的能力。 在很大程度上,包括美聯儲在內的中央銀行在降低 1990 世紀 XNUMX 年代和本世紀初普遍存在的通貨膨脹率方面的努力取得了成功。
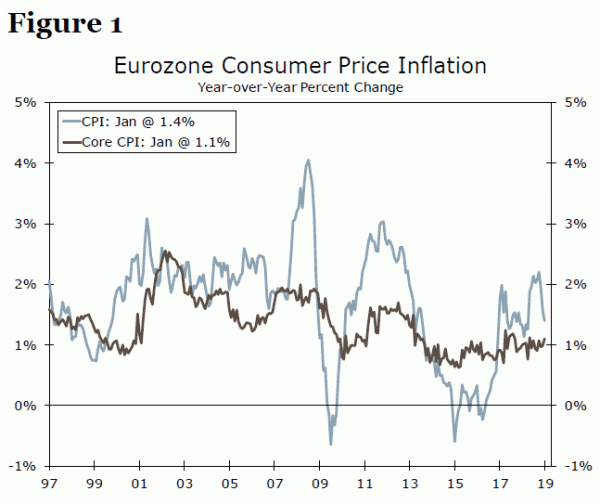
但一些觀察人士有理由認為,央行在降低通脹方面過於成功。 大衰退之後,“穩定價格”的風險通常傾向於溫和的通貨緊縮,而不是令人無法接受的高通脹。 例如,儘管日本央行目前的“物價穩定”目標為0.5%,但日本的CPI通脹率平均僅為2%。 歐洲央行的主要目標是“價格穩定”,其將其定義為“中期低於但接近 2%”的通脹率。 然而,核心 CPI 通脹率(衡量經濟體潛在通脹壓力的一個良好指標)十年來一直沒有“接近”2%(圖 1)。 在美國,核心 PCE 通脹幾乎在整個當前週期都低於美聯儲 2% 的目標,自大衰退結束以來平均僅為 1.6%(圖 2)。
長期低於央行通脹目標可能會導致通脹預期下降,從而使央行難以提高實際通脹率。 通脹預期低迷和通脹異常低的實際問題是,它限制了央行在經濟低迷時期降低實際利率以刺激經濟活動的能力。 當央行的政策利率接近接近 0% 的有效下限 (ELB) 時,其傳統“彈藥”可能會耗盡。 因此,美聯儲的政策審查旨在尋找方法來增強其在商業周期內實現 2% 通脹率的可信度,並在未來經濟衰退到來時賦予 FOMC 更強的抗擊衰退能力。 我們現在討論美聯儲可能對其通脹目標做出的四項潛在改變。
主要競爭者:平均通脹率和物價水平目標
傳統上,美聯儲(以及幾乎所有其他央行)對通脹採取前瞻性的態度。 制定政策時不會考慮過去通脹的失誤,無論是上行還是下行。 換句話說,美聯儲就讓過去的事情過去吧。 然而,平均通脹率目標和價格水平目標(PLT)將挑戰這一慣例。
平均通脹目標明確的目標是讓通脹隨著時間的推移達到平均給定的水平。 例如,如果美聯儲采用這一框架並設定當前 2% 的目標,那麼中長期的平均通脹率將達到 2%。 如果通貨膨脹在給定時期內低於預期,那麼就可以容忍通貨膨脹,其具體目標是提高多年期間的平均通貨膨脹率。 由於通貨膨脹的明確目標是隨著時間的推移平均達到給定的利率,通貨膨脹預期和實際通貨膨脹應該更高,從而減少貨幣政策受 ELB 約束的時間。3
在平均通脹目標策略下,美聯儲可以選擇“回顧”期的長度,或者將通脹先前表現納入政策決策的年數。 這將限制通脹預期脫節的可能性。 政策制定者將繼續強調通脹率方面的“價格穩定”,這只是稍微偏離當前的單一目標框架。 通過最近強調 2% 目標的“對稱”性質,聯邦公開市場委員會 (FOMC) 已隱含地轉向平均通脹目標。 4
我們認為,更激進但類似的方法是價格水平定位(PLT)。 通過 PLT,美聯儲將試圖保持物價水平以穩定的速度上漲。 與平均通脹目標類似,當政策受到 ELB 限制時,也會有一個“彌補”期。 然而使用PLT,化妝時間可能會相當長。 例如,如果 FOMC 將 2006 年的物價水平設定為與 2% 的趨勢通脹一致,那麼 FOMC 仍將等待加息(圖 3)。
內置調整期將是一種前瞻性指引,因為聯邦公開市場委員會將致力於保持貨幣政策寬鬆,直到物價水平(而不是通脹率)恢復到目標水平。 由於通脹需要大幅上升才能使物價水平恢復到目標水平,因此通脹預期將會更高,尤其是在低通脹時期。5 簡而言之,貨幣政策應減少受到 ELB 的限制。6
PLT 的一個缺點是,如果由於汽油價格飆升等臨時因素導致價格上漲速度快於美聯儲預期的路徑,它可能會導致貨幣緊縮。 PLT 的這一潛在劣勢是一些央行行長傾向於暫時支持它的原因。7 一旦物價水平達到目標路徑,美聯儲將恢復到當前 2% 的通脹目標。 如果以史為鑑,聯邦公開市場委員會可能會“審視”因能源價格大幅變化而導致的通脹率暫時偏離目標的情況。
然而,即使是暫時的,PLT 也有一些缺點。 首先,向公眾傳達這樣的政權轉變可能並不容易。 在價格長期低於價格水平後,可能需要長時間的高通脹才能使價格達到理想水平。 如果沒有充分理解,臨時 PLT 不會在經濟低迷時期刺激經濟,而且還有可能在調整期間明顯削弱通脹預期。 金融失衡也可能在這一“長期較低”時期內累積。8但如果更有針對性的宏觀審慎政策被認為不夠充分,那麼明確的價格水平目標可能會抑制FOMC 解決此類失衡問題的靈活性。 由於國會賦予美聯儲管理多個優先事項的任務,美聯儲歷來避免採用明確的政策規則(例如泰勒規則),以免其靈活性受到限制。
其他方法:提高通脹目標或使用通脹區間
為了創造更多降低實際利率的空間,一個更直接的解決方案是 FOMC 提高當前 2% 的通脹目標。 更高的通脹目標將表明央行願意容忍更高的通脹,從而提高通脹預期,並可能提高實際通脹。 然而,美聯儲在最近的通訊中幾乎排除了轉向更高通脹目標的可能性。 雖然這對框架來說是一個相對簡單的改變,但它可能會破壞通脹預期,並引發人們對通脹上升對公眾影響的政治擔憂。 因此,我們認為這是美聯儲前進的一個低概率選擇。
轉向通脹目標範圍可能更為可行。 波士頓聯儲主席埃里克·羅森格倫和前紐約聯儲主席威廉·杜德利此前曾主張指定一系列可接受的通脹結果,例如1.5-3.0% 或稍窄一點的1.5-2.5%。9 該範圍的上限將給出聯邦公開市場委員會 (FOMC) 在 ELB 結束後保持寬鬆政策方面具有更大的靈活性。 或者,該範圍的下限將使聯邦公開市場委員會有理由出於金融穩定的原因收緊政策。
與平均通脹目標類似,聯邦公開市場委員會強調其目標的“對稱”性質也可以被視為邁向通脹區間的一步。 然而,採用特定範圍將使聯邦公開市場委員會在觸發政策變化之前能夠容忍低於或超過的程度。 儘管我們承認這一框架的潛在優點,但美聯儲政策制定者在最近的溝通中似乎並不熱衷於採用通脹區間。 如果政策制定者不選擇採用平均通脹率目標製或PLT,它可能會重新成為一種選擇,但目前我們認為這是一個相對不太可能的選擇。
對金融市場的影響
除了通貨膨脹範圍之外,上述所有選項都應導致更高的通脹預期,從而導致更高的實際通脹率。 儘管美聯儲通脹目標框架的這些潛在變化不應對經濟的長期潛在增長率和“自然”失業率等實際變量產生任何影響,但它們可能會對名義變量產生影響。
首先,在其他條件相同的情況下,更高的通脹預期應該會導致更高的債券收益率。 因此,名義上的“中性”聯邦基金利率應該更高,儘管實際基礎上的“中性”利率(所謂的r*)應該基本上不受影響。 此外,在其他條件相同的情況下,較高的通脹預期可能會導致收益率曲線更加陡峭。 較高的通脹率也有可能導致國債通脹保值證券 (TIPS) 市場更加活躍,但這並不是必然的,因為一些分析表明,雖然通脹率較高,但通脹的波動性較小。 10
改變通脹目標也可能對美元價值產生影響。 如果政策變化導緻美國通脹預期和實際通脹率上升,那麼在其他條件相同的情況下,這應該會導緻美元走弱。 與此同時,由於美聯儲試圖刺激更高的通脹,美元也可能面臨阻力,因為美國利率在下一個週期將持續較低水平。
結語
在美聯儲當前 2% 通脹目標框架的四項潛在變化中,我們認為平均通脹目標和物價水平目標是主要的競爭者。 這兩種制度都希望產生更符合美聯儲目標的通脹,並暗示政策將減少受到 ELB 的限制。 然而,我們對平均通脹目標略有優勢,因為它繼續關注通脹率,而不是價格水平,因此可以被視為不太激進的政策轉變,並且更容易溝通。 事實上,聯邦公開市場委員會 (FOMC) 更頻繁地將 2% 的目標描述為“對稱”,從而隱含地朝著平均通脹目標邁進。
通脹範圍也可能相對容易溝通,但可能無法成功推高通脹預期,因為低於 2% 的通脹率仍是可以容忍的。 考慮到它可能受到的政治阻力以及通脹可能一直較高的事實,而不僅僅是在調整期間,提高通脹目標的可能性很小。
重要的是,向任何擬議框架的成功過渡都取決於美聯儲可靠地傳達這一變化。 如果企業和家庭不完全理解這些變化,或者不相信政策可信,通脹可能會繼續低於目標。 如果是這樣的話,政策仍可能會更頻繁地受到有效下限的阻礙,這將導致聯邦公開市場委員會“更長時間地保持較低水平”,並可能刺激金融失衡。 鑑於這些挑戰,聯邦公開市場委員會可能需要做的不僅僅是改變其通脹框架,以緩解下一次經濟衰退。 在我們的下一份報告中,我們將探討聯邦公開市場委員會可能使用的一些工具,以更好地實現其政策目標,首先是負利率。
1 參見 Clarida, Richard H.“美聯儲對其貨幣和政策戰略、工具和溝通實踐的審查”。 2019 年 22 月 2019 日,在芝加哥大學商學院舉行的 XNUMX 年美國貨幣政策論壇上提出全球市場倡議。
2 美聯儲自行採用了這一明確的通脹目標。 國會沒有向美聯儲提供具體數字。
3 托馬斯·梅爾滕斯和約翰·C·威廉姆斯。 “貨幣政策框架和有效利率下限。” 紐約聯邦儲備銀行員工報告,編號。 877 年 2019 月。
4 自 2017 年 XNUMX 月以來,FOMC 在會後聲明中將其通脹目標描述為“對稱”。
5 默滕斯和威廉姆斯,2019 年。
6 Ben S. 伯南克、邁克爾 T. 基利和約翰 M. 羅伯茨。 “低利率環境下的貨幣政策策略。” 財經討論系列2019-009。 華盛頓,聯邦儲備系統理事會。
7 例如,參見 Bernanke, Ben S.“臨時價格水平目標:貨幣政策的替代框架”。 哈欽斯財政和貨幣政策中心,12 年 2017 月 2019 日,或 Clarida (XNUMX)。
8 布雷納德,萊爾。 “新常態下重新思考貨幣政策。” 於 12 年 13 月 2017 日至 XNUMX 日在彼得森國際經濟研究所舉行的重新思考宏觀經濟政策會議上發表。
9 Rosengren, Eric S.“考慮替代性貨幣政策框架:具有可調整通脹目標的通脹範圍。” 於 12 年 2018 月 XNUMX 日在全球相互依賴中心舉行的貨幣、模型和數字創新會議上發表。
Dudley, William C.“美聯儲未來幾年的重要選擇”。 18 年 2018 月 XNUMX 日在雷曼學院的演講。
10 伯南克等人。 2019年
Signal2forex評論




 Signal2forex.com - 最佳外匯機器人和信號


