
美國亮點
- 本週,隨著有關中美貿易關係的負面新聞不斷出現,悲觀情緒主導了市場。
- 英國首相特雷莎·梅在多次嘗試讓議會通過談判達成的脫歐協議失敗後宣布辭職。 由於市場擔心 31 月 XNUMX 日英國無協議脫歐,英鎊本週下跌。
- 面對外國需求和情緒疲軟,美國工廠部門的指標繼續顯示疲軟趨勢。
加拿大亮點
- 由於對全球經濟增長和貿易的擔憂打壓市場情緒,本週市場下跌。
- 零售和批發銷售均發出積極信號,三月份有所上升,為進入春季的勢頭有所改善提供了證據。
- 儘管如此,我們預計第一季度經濟將難以擴張,年增長率僅為 0.4%。 經濟可能步入正軌和貿易緊張局勢加劇應該會平衡積極因素,包括取消鋼鐵和鋁關稅,從而使加拿大央行維持目前的持有模式。
本周全球市場重拾悲觀情緒,關注中美貿易關係的負面新聞。 本週油價大幅下跌,因美國庫存增加令市場擔心貿易不確定性抑制需求。 各地區的製造業信心指標也疲弱。 歐洲和日本的製造業活動繼續收縮。 在美國,Markit 製造業信心指數也顯示 XNUMX 月份進一步惡化。
最重要的是,隨著英國首相特雷莎·梅宣布辭職,英國脫歐事件再次成為人們關注的焦點。 梅未能讓她通過談判達成的脫歐協議在議會獲得通過。 英國脫歐的前進方向仍不明朗,新的保守黨領袖應在 31 月底選出,在 XNUMX 月 XNUMX 日英國脫歐最後期限之前,不會有太多時間來製定新的路線。 與此同時,不確定性的陰雲繼續籠罩在英國經濟上空,無協議脫歐可能性的增加在過去一周給英鎊帶來沉重壓力。
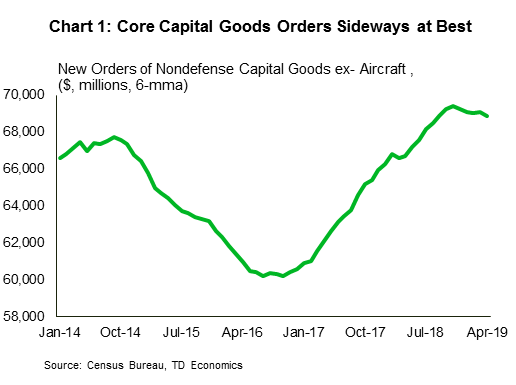
2.1 月份耐用品訂單報告繼續傳來壞消息,該報告顯示 0.9 月份總訂單下降 2018%。 飛機以外的非國防資本貨物訂單(一項受到密切關注的企業資本支出指標)1 月份也有所下降(-XNUMX%)。 耐用品訂單每月波動相當大,但從趨勢基礎(六個月移動平均線)來看,自 XNUMX 年底以來,訂單充其量只是橫盤整理(圖 XNUMX)。 這與上週底線討論的主題一致,即美國製造業繼續出現裂縫:外國需求已經降溫,貿易方面的不確定性打壓了企業信心和購買新設備的意願。
總統已經認識到貿易衝突對至少一個經濟部門產生的影響。 他正式宣佈為因中國對美國主要農產品出口徵收報復性關稅而受到傷害的農民提供16億美元的援助計劃,這一金額略高於去年的援助計劃(約12億美元)。 這些一攬子計劃的總成本超過了美國政府自 2018 年初開始提高進口關稅以來徵收的關稅增量(圖 2),消除了關稅帶來的任何財政收益。
在世界最大經濟體之間持續的貿易緊張局勢的頭條新聞中,聯邦公開市場委員會 (FOMC) 最近的會議紀要似乎已經有點陳舊了。 這些審議是在最近一次提高某些中國進口商品的關稅之前進行的。 會議紀要顯示了聯邦公開市場委員會對耐心貨幣政策的承諾,並就近期通脹疲軟是暫時的還是更持久的趨勢進行了重要討論。 委員會在這個話題上存在明顯分歧,幾個月的數據可能會解決爭論。 撇開通貨膨脹不談,鑑於全球經濟不確定性的陰雲不斷增加,長期暫停加息似乎是明智的做法。
隨著本週的過去,與貿易戰相關的對全球經濟背景疲軟的擔憂加劇,導致政府借貸成本下降。 原油緊隨其後,基準 WTI 合約下跌超過 4 美元。 標準普爾/多倫多證券交易所綜合指數也加入進來,在撰寫本文時看起來有望在本週結束時走低。 本週市場似乎忽略了相對穩健的國內數據背景,更多地關注外部風險,而不是國內勢頭改善的跡象。
事實上,在數據方面,我們得到了更多跡象表明近期的經濟疲軟可能正在結束。 1.1月份社會消費品零售總額環比增長0.3%。 漲幅主要歸因於加油站價格上漲,導致本月銷量僅小幅增長 1%。 雖然結果並不強勁(整個季度的交易量略有下降),但這是第二個月的增長,與過去一年左右的低迷表現相比,這是一個可喜的突破(圖 XNUMX)。 這份批發報告也揭示了類似的情況,即在低迷時期之後有所改善。 值得注意的是,在這兩種情況下,儘管汽車銷售疲軟,但有一些初步證據表明其他利率敏感行業的狀況有所改善。 特別是家具和家居用品以及建築材料/園林設備類別已顯示出改善的跡象,儘管起點較軟。
這些數據表明加拿大消費者正在恢復一些信心和消費能力。 穩定的就業市場和工資的上漲對消費者支出來說是個好兆頭,特別是考慮到加拿大央行的政策利率不太可能很快改變。 在這方面,我們預計週三的利率決定將對經濟做出更積極的評估,這表明勞動力市場強勁以及鋼鐵和鋁關稅的取消。 但中美貿易爭端的加劇也可能成為一個突出問題,這表明最終仍需要採取持有態度。
另一件可能讓加拿大央行確信當前政策設定是正確的項目將是周五的第一季度國內生產總值報告,該報告應與他們的預測大體一致。 我們預計年環比增長率僅為 0.4%,與第四季度的軟報告相符。 不過細節應該會好很多。 我們看到商業投資回歸的跡象,收入的增加應有助於保持消費者支出的穩健。 考慮到總體穩健的月度 GDP 數據(即按行業劃分的 GDP,4 月份報告有望強勁),但出口表現非常疲弱、計量差異以及建築活動評級下調,如此疲弱的總體結果似乎令人驚訝加拿大統計局的所有數據都表明,季度(基於支出)GDP 表現不佳於月度指標(圖2;月度概況的潛在修訂可能會縮小這一差距)。 無論總體數據如何,進入第二季度的總體穩健預期增長構成和良好勢頭將是近期經濟表現的可喜變化。
美國個人收入和支出 – 四月
發行日期:5月31,2019
上一篇:收入:0.1% m/m; 支出:0.9% m/m
TD預測:收入:環比增長0.3%; 支出:0.1% m/m
共識:收入:0.3% m/m; 支出:0.2% m/m
我們預計 0.2 月份核心 PCE 價格環比將穩步上漲 1.6%,四捨五入後通脹率應轉化為同比穩定 0.1%,我們認為風險傾向於疲軟。 總體 PCE 應堅挺 1.6 個百分點至 0.3%,價格環比上漲 0.9%。 在 0.1 月份環比大幅增長 XNUMX% 後,我們預計消費者支出將趨於平靜,本月名義個人支出僅增長 XNUMX%。 然而,隨著緊縮的金融狀況和延遲退稅問題逐漸淡出人們的視野,支出數據的波動應該會消退。
加拿大銀行利率決定
發行日期:5月29,2019
上一頁:1.75%
TD預測:1.75%
共識:1.75%
我們預計加拿大央行在下週的會議上將利率維持在 1.75% 不變,政策聲明應該會基本保持 XNUMX 月份的信息不變。 自 XNUMX 月份央行聲明以來,國內經濟前景已趨於穩定,因此我們預計央行將描述經濟的發展符合預期。 前瞻性語言應該保持不變,央行將繼續關注家庭支出、石油市場和全球貿易不確定性。 中美貿易關係的明顯惡化應該是一個突出的問題,但總督對勞動力市場的建設性評論使風險平衡傾向於更加樂觀的聲明。
加拿大實際 GDP – 第一季度/1 月
發行日期:5月31,2019
上一篇:0.4% q/q,-0.1% m/m
TD預測:季率0.4%,月率0.3%
共識:1.0% q/q,0.3% m/m
我們預計經濟活動將迎來另一個疲軟季度,第一季度增長率僅為 0.4%(季比,年化)。 在重複的標題數字下面應該有更好的細節。 進口和其他數據表明商業投資在年初出現反彈(+1%)。 健康的勞動力市場可能支撐家庭支出溫和回升(+7.7%),尤其是服務支出。 相反,最近修訂的建築數據和疲軟的轉售活動表明住宅投資增長緩慢(+2.1%)。 第一季度 GDP 增長的主要阻力將是出口大幅下降(-1.5%),大多數產品類別的季度表現令人失望。 抵消這一影響的是商業庫存的預期增長(使整體增長增加 1 個百分點),因為能源行業在限電後水平仍然較高,而其他地方的庫存繼續增加。
由於商品和服務業普遍走強,0.3 月份行業 GDP 應該反彈 0.3%。 儘管四月份強勁的新屋開工表明未來幾個月將出現反彈,但建築活動似乎是住宅和非住宅部分回調的一個弱點。 在其他商品生產領域,我們預計製造業將在實際製造業銷售大幅回升後出現反彈,而能源將對原油產量增加做出積極貢獻。 就服務業而言,繼二月份寒冷天氣導致房地產回落後,現房銷售的穩定應該會導致房地產反彈,而批發和零售銷售的增長也將帶來推動力。 在原油出口疲軟和中歐協議脫軌對 2 月份 GDP 造成壓力之後,服務業也將受益於鐵路運輸的反彈。 1.3%的印刷將為第二季度提供堅實的交接,加拿大央行將季度增長率設定為較低的水平,預測為 XNUMX%。
值得注意的是,季度支出數據預計將不同於月度支出數據(即按行業劃分的 GDP),這表明第一季度增長接近 1%。 這種差異源於計量差異(包括價格平減指數)、出口顯著疲軟以及由於本週報告的建築活動疲軟而對月度數據進行向下修正的風險。 這兩種指標之間的差異很常見,而且可能很大,但很難預測,這給我們第一季度國民賬戶預測帶來了重要的上行風險。
Signal2forex評論




 Signal2forex.com - 最佳外匯機器人和信號


