
英鎊今天普遍走弱,仍然是本週表現最差的貨幣。 英國央行的利率決定幾乎沒有提供任何啟發,而通脹報告中的增長預測則顯著下調。 由於歐洲央行 XNUMX 月份寬鬆預期,歐元是第二弱的貨幣。 另一方面,日元目前是美國時段最強勁的貨幣,尤其是英鎊和歐元。 受昨天鷹派的聯邦公開市場委員會 (FOMC) 降息的支撐,美元表現第二強勁。
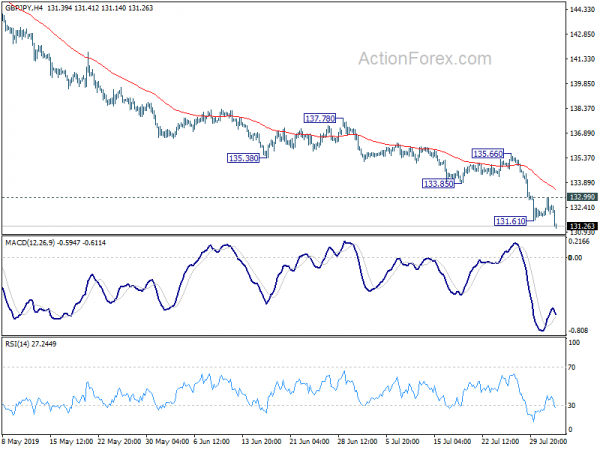
技術上,歐元/日元突破120.05支撐位,恢復近期跌勢,從127.50跌向118.62低點。 英鎊/日元甚至突破131.51(2019年低點),並從156.69(2018年高點)恢復長期跌勢。 美元/日元目前看起來有點脆弱,因為它正在關注 108.49 的小支撐位。 突破後將轉向下行,尋求 107.21 支撐位。 日元交叉盤通常可能是本交易日剩餘時間的焦點。
目前在歐洲,富時指數下跌-0.42%。 德國DAX指數上漲0.22%。 CAC上漲0.44%。 德國10年期國債收益率下跌-0.001至-0.439。 亞洲早盤,日經指數上漲 0.09%。 香港恆指下跌-0.76%。 中國上海證券交易所下跌-0.81%。 新加坡海峽時報下跌-0.27%。 日本10年期日本國債收益率上漲0.0228至-0.131。
英國央行一致投票,顯著下調增長預測
正如普遍預期,英國央行將銀行利率維持在 0.75% 不變。 資產購買目標也維持在 435B 英鎊。 這兩項決定都是一致投票做出的。 英國央行在聲明中指出,“全球貿易緊張局勢加劇,全球經濟活動依然疲軟。” 這導致包括英國在內的發達經濟體的預期利率“大幅下降”,以及“金融狀況大幅放鬆”。 此外,無協議脫歐的“感知可能性增加”進一步降低了英國利率,並導致英鎊“顯著貶值”。
英國央行還堅稱,“假設英國順利脫歐且全球經濟增長有所復甦,中期內可能會出現大幅超額需求。” “如果發生這種情況,委員會認為,以有限的速度逐步加息將是適當的,可以使通脹持續回到 2% 的目標。”
在英國央行最新的季度通脹報告中,2019年和2020年的GDP增速被大幅下調。截至3年第三季度的四個季度GDP增速從2019%下調至1.2%。 1.0 年第三季度的增長率從 3% 下調至 2020%。 不過,1.7 年第三季度的增長率從 1.4% 上調至 3%。 2021年第三季度CPI通脹率從2.1%下調至2.4%。 3 年第三季度的增長率從 2019% 上調至 1.8%。 1.7 年第三季度的增長率從 3% 上調至 2020%。
3 年第三季度銀行利率預測保持不變,為 2019%。 0.7 年第三季度和 3 年第三季度,銀行利率預測均從 2020% 和 2021% 下調至 0.5%。 銀行利率的路徑是由遠期市場利率暗示的。
英國PMI製造業持平於48.0 製造業窒息
英國 48.0 月製造業 PMI 維持在 47.7 不變,高於預期的 2013。 這也是自 XNUMX 年 XNUMX 月以來的最低讀數。Markit 指出,產出、新訂單和就業再次下降。 不過,企業預計一年後的產出將會更高。
IHS Markit 總監 Rob Dobson 表示:“XNUMX 月份,英國製造業因全球經濟增長放緩、政治不確定性以及早期脫歐庫存活動的解除而陷入窒息...... 疲軟、競爭激烈的環境使得未來幾個月持續復甦的可能性極小……從更積極的角度來看,未來可能還會有更光明的時期。 假設政治不確定性和全球貿易緊張局勢按預期緩解,超過五分之二的公司預計一年後產量將增加。”
歐元區製造業PMI最終為46.5,貨幣政策對應對不利因素無濟於事
歐元區 46.5 月製造業 PMI 最終值為 46.4,高於 47.6 月最終值 2012 的 XNUMX。 Markit 表示,由於信心跌至 XNUMX 年 XNUMX 月以來的最低點,產量和訂單均顯著下降。此外,就業人數出現六年多以來最大幅度的下降。
從成員國來看,德國製造業PMI觸及84個月新低至43.2。 奧地利觸及 57 個月低點 47.0。 意大利和西班牙分別小幅回升至48.5和48.2。 愛爾蘭觸及 75 個月低點 48.7。 法國觸及 7 個月低點 49.7。
IHS Markit 首席商業經濟學家克里斯·威廉姆森 (Chris Williamson) 表示:“歐元區 PMI 儀表板一片紅海,所有燈光都在警告該地區製造商的健康狀況惡化……”汽車行業和全球商業設備需求下降。 然而,意大利、法國、西班牙、愛爾蘭和奧地利的產量也在下降,荷蘭的產量也接近停滯。 希臘的表現尤其逆勢惡化。
“廣泛報導稱,包括貿易戰和英國脫歐在內的不斷上升的地緣政治擔憂,以及對國內外經濟增長放緩的擔憂,都抑制了當前的需求並打擊了對前景的信心。 令人擔憂的是,儘管政策制定者對不斷惡化的形勢越來越感到擔憂,但貨幣政策可能對解決這些不利因素無能為力。”
日本PMI製造業終值49.4 低迷現已根深蒂固
日本 49.4 月份製造業 PMI 最終為 49.6,較 49.3 月份的 XNUMX 有所下調,略高於 XNUMX 月份的 XNUMX。 IHS Markit 經濟學家 Joe Hayes 表示:“最新的製造業 PMI 數據幾乎沒有表明全球商品生產行業最糟糕的時期已經過去。 由於國內外客戶需求疲軟,日本製造商連續第七個月減產……
“前瞻性調查指標表明,日本製造商將迎來另一個困難的季度,因為企業縮減了庫存和投入採購以控製成本...... 此外,更多跡象表明,製造業低迷已根深蒂固,這在價格數據中顯而易見,在加大力度刺激低迷需求的情況下,產出費用以近三年來最快的速度下降。”
澳大利亞PMI反彈至51.3,但表現差距擴大
51.3 月份澳大利亞 AiG 製造業表現指數從 49.4 升至 0.9,恢復擴張。 AiG 指出,“近幾個月來,擴張和收縮的製造業之間的績效差距有所擴大。” 七月份的改善是由建築材料、木材、家具和其他製造商、大型食品和飲料行業以及化學品行業推動的。 然而,重工業部門(金屬、機械和設備)繼續表現疲軟。 本地需求依然疲弱,但海外需求依然強勁。 同樣來自澳大利亞的進口價格指數二季度環比上漲2%,低於預期的環比1.8%。
中國財新PMI製造業升至49.9,政府政策生效
49.9 月份中國財新 PMI 製造業從 49.4 升至 49.6,好於預期的 XNUMX。 Markit 指出,隨著新工作略有增加,產量趨於穩定。 然而,就業人數卻以近幾個月來最快的速度下降。 此外,出廠價格自一月份以來首次下降。
CEBM集團宏觀經濟分析總監鍾正生表示:“XNUMX月份中國製造業經濟出現復甦跡象。 企業信心回升,反映出經濟強勁韌性。 旨在支撐經濟的減稅降費等政策產生了效果。 這種情況可能會加強政策制定者監管房地產市場和金融業的決心。”
每日樞軸:(S1)131.74; (P)132.37; (R1)132.89; 更多…
英鎊/日元在短暫盤整後恢復跌勢,突破131.51低點表明自156.69恢復更大跌幅。 日內偏差又回到下行方向。 接下來應該會進一步下跌至122.36低點。 上行方面,132.99 上方的次要阻力位將首先將日內偏向轉為中性。 但回升應該會受到135.66阻力位的限制才能帶來回落的恢復。
從更大的角度來看,中期自 156.59(2018 年高點)的下跌仍在進行中。 突破131.51將目標122.36(2016年低點)。 到目前為止,這種下跌的結構看起來是修正性的,認為這只是自 122.36 以來的盤整的第二階段。 因此,我們預計 122.36 的強勁支撐將遏制下行趨勢並帶來逆轉。
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 共識 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 22:30 | AUD | 製造業指數的AiG表現7月 | 51.3 | 49.4 | ||
| 00:30 | 日圓 | PMI 製造業 XNUMX 月 F | 49.4 | 49.6 | 49.6 | |
| 01:30 | AUD | 進口價格指數 Q/Q Q2 | -0.50% | |||
| 01:45 | CNY | XNUMX月財新PMI製造業 | 49.9 | 49.6 | 49.4 | |
| 07:45 | EUR | 意大利製造業PMI Jul | 48.5 | 48 | 48.4 | |
| 07:50 | EUR | 法國製造業PMI Jul F | 49.7 | 50 | 50 | |
| 07:55 | EUR | 德國製造業PMI Jul F | 43.2 | 43.1 | 43.1 | |
| 08:00 | EUR | 歐元區製造業PMI Jul F | 46.5 | 46.4 | 46.4 | |
| 08:30 | GBP | XNUMX月製造業PMI | 48 | 47.7 | 48 | |
| 11:00 | GBP | 英國央行銀行利率 | ||||
| 11:00 | GBP | 京東方資產購買目標 | 435B | 435B | 435B | |
| 11:00 | GBP | MPC官方銀行利率表決 | 0-0,9 | 0-0,9 | 0-0,9 | |
| 11:00 | GBP | MPC資產購買設施投票 | 0-0,9 | 0-0,9 | 0-0,9 | |
| 11:00 | GBP | 英國央行通脹報告 | ||||
| 11:30 | USD | 挑戰者號同比 XNUMX 月裁員 | ||||
| 12:30 | USD | 首次申請失業救濟人數(27 月 XNUMX 日) | 215K | 212K | 206K | 207K |
| 13:30 | CAD | XNUMX月製造業PMI | 49.2 | |||
| 14:00 | USD | ISM 製造七月 | 52 | 51.7 | ||
| 14:00 | USD | 七月 ISM 價格支付 | 49 | 47.9 | ||
| 14:00 | USD | ISM 七月就業情況 | 54.5 | |||
| 14:00 | USD | 建設支出M / M Jun | -0.80% | |||
| 14:30 | USD | 天然氣儲存 | 36B |




 Signal2forex.com - 最佳外匯機器人和信號


