
By 烏拉季米爾·列烏昌庫Signal2Forex創辦人 · 2026年11月7日
什麼是貨幣波動率?僅僅是衡量價格波動幅度及速度嗎?我猜這也是一種解釋。但對我而言,貨幣波動率指的是某一貨幣對正常交易日內的波動幅度——一個以點數(pips)為單位的數值,我需要在設定止損或選擇交易手數之前了解這個數值。
上週五又是新例子。 2026年11月6日格林尼治標準時間13:30,美國就業報告發布。此前20天,美元/日圓匯率日均波動約86個基點。而上週五當天,其波動幅度約為125個基點。
| 測量 | 點子 | 它告訴你什麼 |
|---|---|---|
| 過去 20 天的平均每日數據 | 86 | 正常日波動幅度—歷史波動率 |
| 把那些為夜間定價的選擇權搬走 | 141 | 市場預期-隱含波動率 |
| 當日由低到高 | 關於125的 | 發生了什麼 |
這三個數字中有兩個——平均值和價格波動幅度——來自 StoneX 於 11 月 6 日上午發布的選擇權數據。第三個數字是我自己計算的——從亞洲交易時段接近 157.25 的低點到報告發布後接近 158.50 的高點。
週五的數字
這份報告令人意外。 美國勞工統計局 10月新增就業16.5萬個,高於經濟學家先前預期的6.5萬個。失業率降至4.1%。美元/日圓開盤後數分鐘內上漲72個基點,至158.38。
所以,今天波動劇烈嗎?如果以平均波動幅度 86 點為基準——是的,今天的波動幅度幾乎是平均值的一半。但如果以選擇權定價的 141 點為基準——不,今天的波動幅度小於市場預期。這就是為什麼我從不輕易斷言某一天的波動劇烈,而總是會說明它是與哪個基準進行比較的。
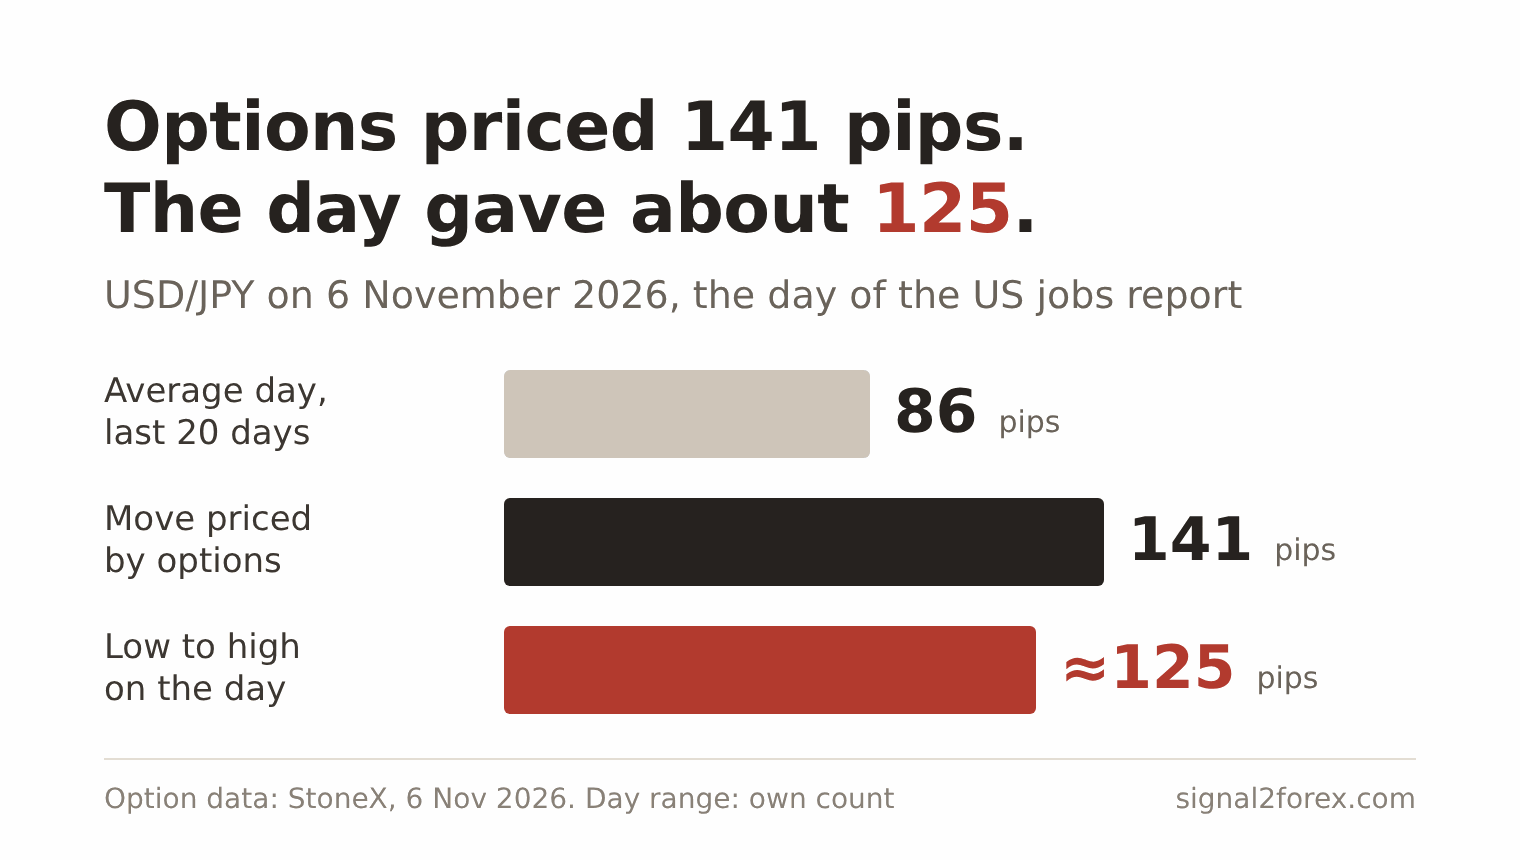
同一天的貨幣匯率變動情況如下:美元/日圓匯率在標準手(100,000 單位)上波動一個點,以 158.40 的匯率計算,價值約為 6.31 美元。波動 125 個點,在標準手上約為 789 美元,在 0.01 手上約為 7.89 美元。如果您交易的帳戶只有 100 美分,您需要在報告發布之前獲得此美元匯率變動值,報告發布後您將無法獲得。
兩種波動性
當你在外匯市場開倉交易時,什麼是波動率?波動率有兩種,上表列出了這兩種。歷史波動率是根據現有的價格計算的-過去交易日的最高價、最低價和收盤價。隱含波動率則來自選擇權價格。它顯示了交易者願意支付多大的價格來規避風險。
這是我在工作中使用的貨幣波動率定義。歷史波動率是一個參數——我可以計算它、測試它,並將其輸入到機器人程式中。隱含波動率則是預警訊號。我的機器人讀取的是價格,而不是選擇權,所以對我來說,隱含波動率就像是日曆。它告訴我,未來可能會大幅波動,僅此而已。
還有另一個層面──整體貨幣市場的波動性。國際清算銀行在2025年4月,也就是美國宣布加徵關稅後的幾週內,對市場進行了評估。交易量達到了… 每天9.6兆美元比 2022 年增長 28%,國際清算銀行指出,該調查是在「外匯波動加劇的情況下」進行的。
對我來說,這就是外匯波動性的關鍵。這是市場交易最活躍的時期,但這不能歸咎於市場本身。交易量和成交量同時出現,形成了高波動性。
平均真實波動範圍
如果我只能保留一個外匯波動率指標,我會選擇平均真實波幅(ATR)。韋爾斯·懷爾德 (Welles Wilder) 在 1978 年出版的《技術交易系統新概念》一書中對其進行了描述。它內建於每個交易終端中。 MetaTrader 5 幫助頁面 給出的公式相同。
一天價格的真實波動範圍是以下三個距離中最大的一個。首先是最高價到最低價的距離。其次是前一個收盤價到最高價的距離。第三是前一個收盤價到最低價的距離。為什麼是三個距離呢?因為一對貨幣對的價格可能在兩個收盤價和下一個開盤價之間發生跳躍,而簡單的最高價減去最低價會忽略掉這種跳躍。
再以上週五為例。週四收盤價接近 157.70。週五最高價接近 158.50,最低價接近 157.25。最高價減去最低價為 125 點,前一日收盤價與最高價差為 80 點,前一日收盤價與最低價差為 45 點。因此,真實波動範圍為 125 點。
威爾德接著將結果平滑至14天-舊值乘以13,加上新的波動範圍,再除以14。若舊值為86,則86 × 13 + 125 = 1,243,1,243 ÷ 14 約為89個點。單日大幅波動導致平均值移動了3個點。
這就是我喜歡ATR的原因——它不會驚慌失措。布林通道和標準差以另一種形式展現了相同的訊息,但我使用它們的頻率較低。關於該指標的更詳細分析,請參閱相關文章。 如何使用ATR衡量波動性.
從範圍到地塊
如果你不是選擇權交易員,該如何交易波動率?我的答案很簡單——讓系統自動設定停損和交易手數。先設定交易區間,最後再確定交易規模。
以下是基於週五數據的計算。我假設正常日均波動幅度為 86 個點,並將停損位設在其中的 1.5 倍——即 129 個點。在一個 10,000 美元的帳戶中,我承擔 1% 的風險,也就是 100 美元。 0.01 手美元/日圓交易中,一個點的價值約為 0.063 美元,因此 129 個點的成本為每 0.01 手 8.14 美元。然後,100 美元 ÷ 8.14 美元得出 12 個 0.01 的步長——也就是很多 0.12。
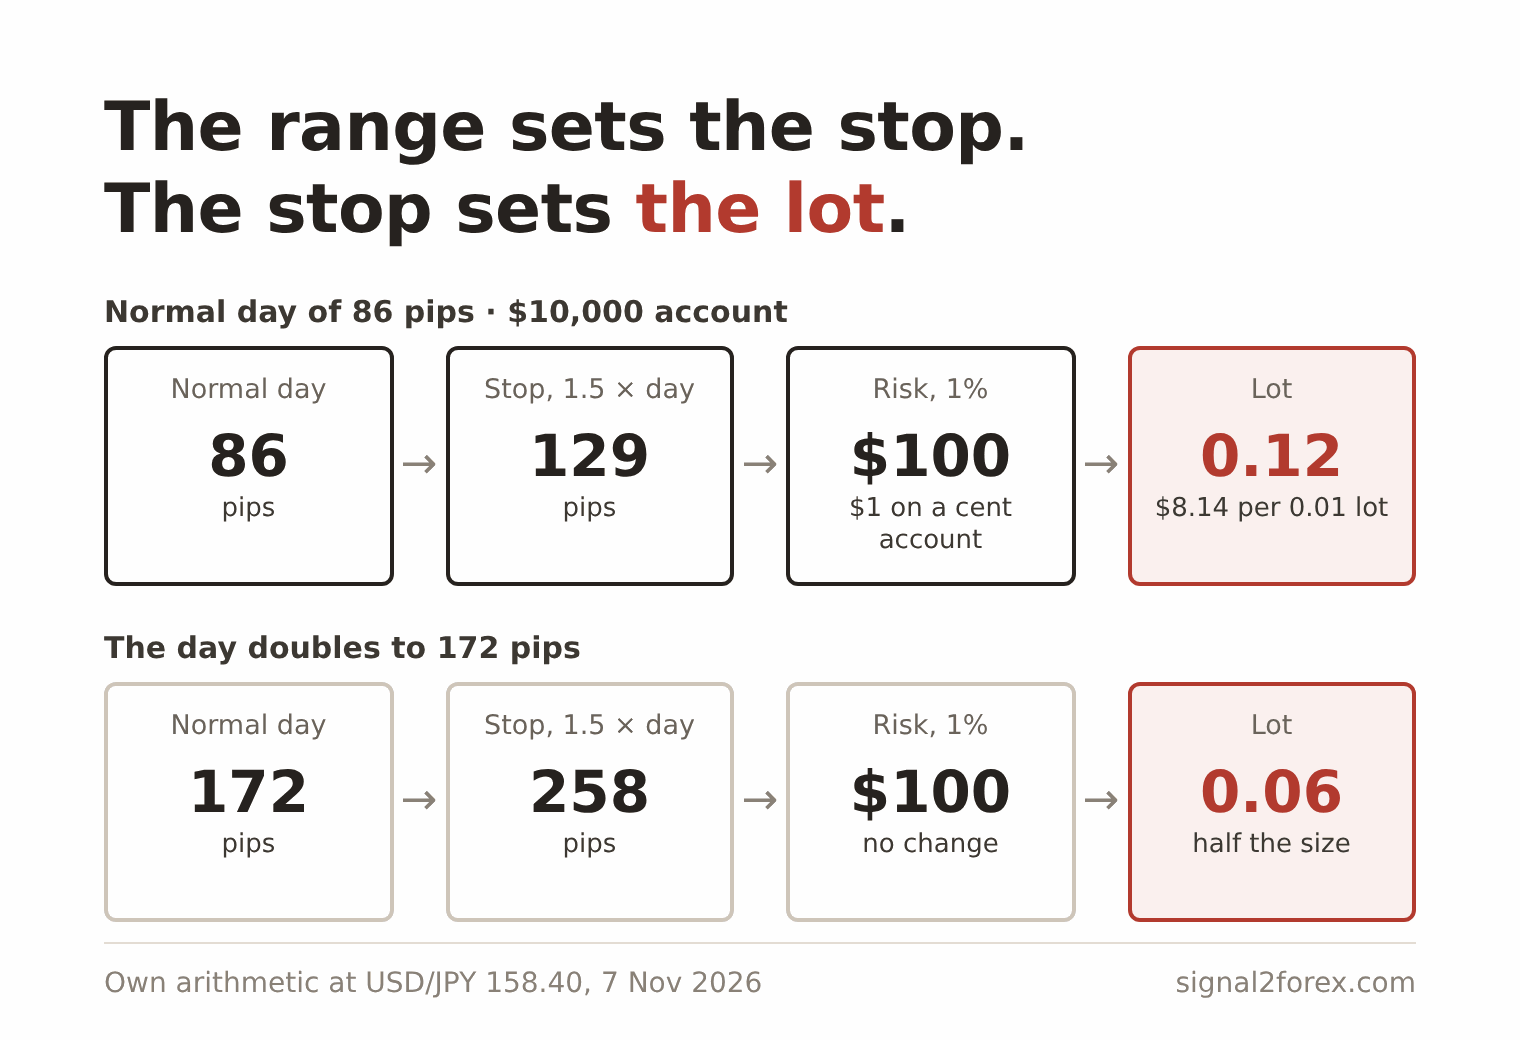
在100美分的帳戶上,同樣的步驟會帶來1美元的風險,以及0.12美分手的交易量。如果正常日損益翻倍至172點呢?停損位將變為258點,交易量將降至0.06美分手。虧損交易的損失仍然接近100美元,或在美分帳戶上為1美元。如果您需要複習點值本身,請參閱我的文章。 什麼是點?.
我不知道在外匯交易中,波動性還有什麼比這更好的用途了。當日交易量增加時,交易手數就應該減少。
按貨幣對劃分的貨幣波動率
哪種貨幣波動最大?人們常問這個問題,通常的答案是一張波動幅度表。本頁面之前也曾提供過這樣的表格。但我把它刪除了——我無法找到過時的來源來驗證表格中的數據,而且我本週查閱的幾份列表也存在出入。一份清單顯示美元/日圓每天波動幅度在 40 到 80 點之間,另一份則顯示 80 到 120 點。
這類表格還有第二個問題。不同貨幣對的點數並不相等。美元/日圓匯率在 158.40 時,86 點的波動僅佔總價的 0.54%。而歐元兌美元匯率在 1.12 時,同樣的 86 點波動則佔總價的 0.77%。因此,對我而言,衡量貨幣波動性的標準是單日波動幅度佔總價的百分比。點數本身可能會產生誤導。
不同貨幣之間的波動性差異很大,原因變化緩慢。利率相近的兩大經濟體貨幣對——例如歐元/英鎊和歐元/瑞士法郎——通常波動較小。歐元兌美元和美元/日圓則介於兩者之間。英鎊和日圓的交叉貨幣波動更大。蘭特、里拉和墨西哥比索等新興市場貨幣波動最大,價差也更大。
貨幣對的波動性也取決於時間——同一貨幣對在美國深夜交易時段較為平靜,而在倫敦和紐約交易時段重疊時則波動劇烈。日線圖掩蓋了這一點,所以我也會關注特定的小時數。
任何網站上的貨幣波動率指標或外匯波動率圖表顯示的都是其他經紀商和伺服器的波動率數據。而您自己帳戶的貨幣波動率圖表則是您每日圖表上的一個指標。 外匯 V 投資組合 出於這個原因,我在 H1 圖表上交易 14 個貨幣對——不同的貨幣對在不同的時間會出現大行情,我不想把所有的風險都放在一個貨幣對上。
無運動事件
大多數文章都說新聞事件會引發外匯市場波動。但就我上週的觀察來看,這種說法只對了一半。五天內發生了三件大事,但它們對價格的影響卻截然不同。
第一個事件是11月3日舉行的美國中期選舉。民主黨贏得了國會兩院的控制權。市場不得不調整價格,美元指數下跌了約0.8%。 三菱日聯金融研究部 11月6日,有人寫道,虧損隨後迅速扭轉。
第二家是英格蘭銀行。 11月5日,它 將銀行利率從3.75%上調至4%。 以八比一的票數通過。升息聽起來像是一件大事。英鎊兌美元匯率維持在1.35美元附近,收盤價幾乎與開盤價持平。由於市場普遍預期會升息,因此已經沒有什麼變動動的了。
第三項是就業報告,預測就業人數與實際就業人數之間存在 100,000 萬人的差距。
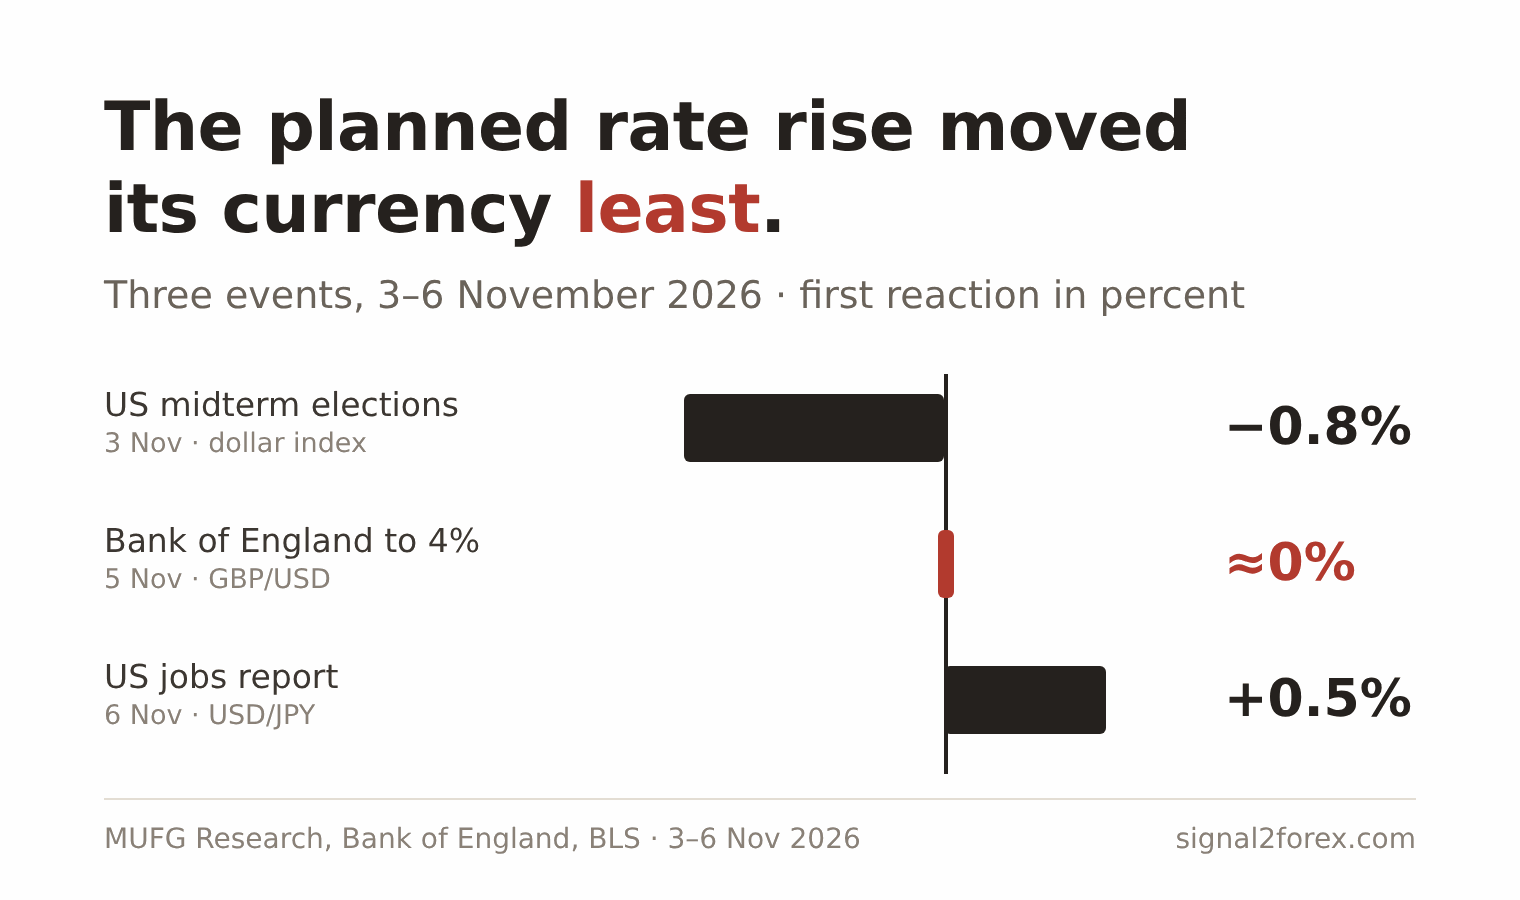
那麼,外匯交易的波動性究竟源自於何處?答案是:意外性。人人預料到的事件,其實早已反映在價格之中。央行如何引導市場走向,這本身就是一個值得探討的議題,我在之前的文章中已經詳細闡述過。 鷹派和鴿派政策.
我關注報告發布前後的另一個重要因素是點差。一條大K線只是外匯市場高波動日的一部分——經紀商也會在報告發布後的瞬間擴大點差。我的交易機器人設有點差過濾器來應對這種情況。
這是一個參數,當價差高於該參數時,機器人不會發出新訂單。真實帳戶的交易過程會在 YouTube 上直播,因此任何人都可以觀看它在報告生成後的交易行為。過濾器會讓我損失一些交易機會,但也能讓我避開最糟糕的價格。
高峰日及低谷日
高波動性對交易者有利嗎?許多指南都說是——波動越大,機會越多。我並不完全同意這種說法。交易量越大,目標價位和停損位也隨之增加。如果交易手數不變,那麼真正成長的只有虧損。
低波動性本身也存在陷阱。經過一週的小幅波動後,停損位看起來過寬,你可能會想把停損位拉近一些,並增加部位。這時,一份報告就能讓市場恢復正常波動。
我不知道下週的通膨數據是高還是低——美國通膨報告即將發布,但結果無人知曉。所以我不會憑感覺做任何調整。為此,我使用平均真實波幅指標(ATR)——它能幫我調整數據。
以點數衡量正常交易日,真實波動範圍及其三個距離,止損設在一個半波動範圍,止損位之後的合約數量,用價格百分比代替點數,關注意外情況而非事件本身——所有這些都屬於同一個習慣。你越頻繁地衡量貨幣對的正常交易日,在異常交易日,你的風險就越穩定。
本頁資料於2026年11月7日核對,參考資料包括:美國勞工統計局11月6日發布的就業報告、英國央行11月5日的利率決議、國際清算銀行2025年4月發布的三年期調查報告、三菱日報金融集團(MUFG)11月6日發布的外匯週報以及MetaTrader 5 ATR公式出自Welles Wilder的著作《技術交易系統新概念》(1978)。使用借貸資金進行外匯交易的損失可能超過小額帳戶的資金。



 Signal2forex.com - 最佳外匯機器人和信號


