
央行會議和美國就業報告將於下週拉開2019年最後一個月的序幕,隨著許多交易員從美國感恩節假期歸來,這將為市場注入活力。 非農就業報告當然將成為主要亮點,因為該報告的積極數據可能會進一步改善美國經濟的改善前景,從而提振美元。 但 ISM 製造業和非製造業 PMI 也將是未來幾天引導美元走勢的關鍵。 在其他方面,預計澳洲儲備銀行和加拿大央行都會按兵不動。 澳洲的國內生產毛額數據也將受到關注,這對澳洲交易者來說將是忙碌的一周。 同時,在大宗商品方面,主要石油生產國將在維也納舉行會議,決定設定哪些產量配額。
澳洲聯邦儲備銀行會議和第三季GDP成為澳元關注焦點
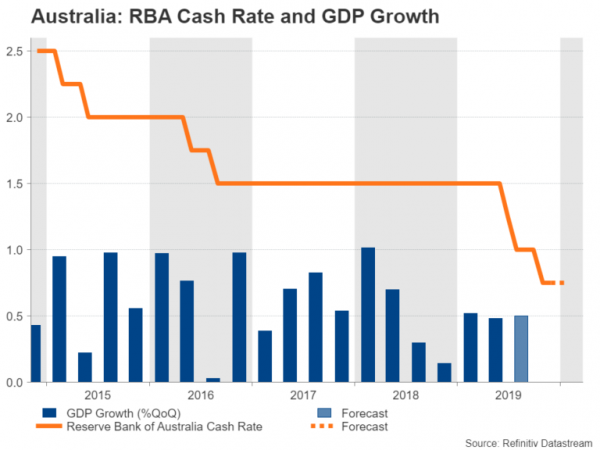
對風險敏感的澳元一直無法利用貿易協定的樂觀情緒,因為澳洲經濟似乎太陷入美中貿易爭端,前景不會很快好轉。 儘管澳洲聯邦儲備銀行行長菲利普·洛(Philip Lowe)暗示該國“距量化寬鬆還有很長的路要走”,但有關量化寬鬆的討論也無濟於事。 下週澳洲聯邦儲備銀行週二召開今年最後一次會議時,洛將再次有機會打破紀錄。
目前利率期貨顯示,90 月現金利率維持在 0.75% 的可能性為 3%,但投資人毫無疑問澳洲央行明年將再次放寬政策。 問題是下一次削減多久會到來? 線索不僅存在於澳洲央行的政策聲明中,還存在於澳洲下週公佈的一批第三季數據中。
第三季商業庫存資料、下一季出口貢獻和國內生產毛額(GDP)分別於週一、週二和週三發布。 截至0.5月份的三個月內,預計GDP季增XNUMX%,與第二季的增速相同。
此外,還將監測 XNUMX 月建築許可數據(週一)和零售銷售數據(週四),以及週一中國財新/IHS Markit 製造業 PMI。
日本十月家庭支出可能下滑
本週日本公佈的1 月份零售銷售數據遜於預期後,所有人的目光都將集中在下週五的家庭支出數據上,該數據應該可以更廣泛地了解9.8 月14 日銷售稅上調後消費的情況。家庭支出2014 月預計將較去年同期下降 XNUMX%,略好於 XNUMX 年 XNUMX 月銷售稅上次上調時記錄的 XNUMX% 的降幅。
薪資成長數據也將於同一天公佈。 總現金收入成長在今年大部分時間呈下降趨勢後,於 XNUMX 月轉為正值。 如果家庭支出數據慘淡,十月份薪資成長進一步回升可能會緩解人們對消費持續下降的擔憂。
在周五發布之前,週一將關注第三季資本支出預估,這通常是判斷 GDP 成長初值是否容易修正的良好指標。 然而,除非家庭消費出現令人震驚的大幅下滑,否則下週的數據不太可能引起日圓太大反應,因為日本央行已為進一步貨幣寬鬆設定了很高的門檻。
最終採購經理人指數將成為歐洲亮點
歐元區和英國本週將相對平靜,主要關注點是 IHS Markit 的最終 PMI 數據以及德國工業訂單和產出數據。 週一首先公佈的是製造業 PMI 終值,週三公佈的是服務業 PMI。 英國也將於週二公佈建築業採購經理人指數。
上週公佈的 XNUMX 月數據顯示服務業意外疲軟,歐元和英鎊均面臨壓力。 因此,如果最終數據(尤其是服務業採購經理人指數)出現任何向上修正,兩種貨幣將會上漲。
不過,或許對歐元來說更重要的是德國十月的工業指標。 任何表明歐洲最大經濟體製造業低迷觸底的跡像都可能有助於單一貨幣走出低迷。 工業訂單將於週四公佈,工業產出將於週五公佈。 其他值得關注的數據包括週四修正後的歐元區第三季 GDP 預估和 XNUMX 月零售銷售數據。
加拿大央行預計將維持利率穩定
在加拿大央行行長史蒂芬波洛茲透露,加拿大央行管理委員會在 30 月 XNUMX 日的會議上討論了保險性降息的優點後,市場對加拿大央行 XNUMX 月降息的可能性大幅上升。 然而,三週後波洛茲改變了態度,語氣更加中立,這些期望很快就逆轉了。
目前,投資人認為週三加拿大央行舉行今年最後一次政策會議時降息的可能性不到 5%。 2020 年降息看起來也不像幾週前那麼確定。 儘管如此,波洛茲可能會在會議上重申,隨著貿易戰的持續,風險仍傾向於下行。
然而,不同尋常的是,這些預期的轉變並未反映在美元/加元貨幣對中,加元維持了XNUMX 月會議後的跌勢,因為自那時以來美國數據一直對美元構成支撐,而加拿大指標一直疲軟,施壓加幣。
如果波洛茲未能澄清加拿大央行的立場,交易員或許可以從週五加拿大 XNUMX 月就業報告中得到線索。
NFP 帶來更多美元上漲空間?
過去一周,美元一直在攀升,因為積極的貿易新聞和美國令人鼓舞的經濟指標為美元帶來了雙重提振。 下週,隨著 ISM PMI 和最重要的就業報告的發布,一系列樂觀的數據可能會繼續下去。
ISM 製造業 PMI 將於週一公佈,預計 48.3 月將從 49.4 升至 54.5,這將證實其他近期數據表明該行業可能開始復甦。 週三的 ADP 私人就業調查應該可以為週五政府報告的預期提供線索。 更重要的是,週三將密切關注ISM非製造業PMI。 衡量服務業和其他非製造業活動的 ISM 綜合指數預計將小幅回落至 54.7 月的 XNUMX,上個月躍升至 XNUMX。
週四將公佈更多數據,包括 183 月貿易數據和工廠訂單,但市場焦點實際上將集中在週五的非農業就業報告上。 128 月的整體 NFP 數據預計為 3.6 萬個就業崗位,比上個月增加的 0.3 萬個就業機會有所改善。 失業率預計維持不變,為 XNUMX%,而平均收入預計將較上月成長 XNUMX%,較上月略有加速。 最後但並非最不重要的一點是,密西根大學的初步消費者信心調查也將在週五進行。
如果下週的數據整體樂觀,美元可能會擴大漲幅,儘管多頭可能難以克服美元兌歐元和日圓分別面臨的關鍵阻力位,即兌歐元1.10和兌日圓109.60。
OPEC+會議為油價帶來下行風險
OPEC、俄羅斯和其他主要產油國定於下週四和週五舉行會議,決定是否將目前的產量上限協議延長至2020 年2020 月之後。共識是OPEC 領導的聯盟將同意將該協議延長至XNUMX 月,儘管可以延長至 XNUMX 年底。
沙烏地阿拉伯一直呼籲進一步減產,試圖在國有石油巨頭沙烏地阿美公司首次公開募股之前提高價格。 然而,俄羅斯等其他國家則反對進一步減產。
這並不是說意外宣布大幅削減現有配額應該被打折扣,但大多數報告表明,沒有足夠的支持收緊產量限制。 由於許多產業分析師預測 2020 年初將出現供應過剩,因此油價的看漲階段似乎不太可能延續到明年。




 Signal2forex.com - 最佳外匯機器人和信號


