
什麼是ATR指標?大多數網頁的答案都很簡單:ATR就是波動率指標。我猜這也是一種解釋。但對我來說,外匯交易員在圖表上標註的ATR指標更像是一把尺。它衡量的是市場平均每天的波動幅度——僅此而已。
2026年11月6日,歐元兌美元的14日平均真實波幅(ATR)為66點。這個數字決定了我下一筆交易的停損、部位大小和目標價位,但它並不能告訴我該朝哪個方向交易。
作為指標,這算不算太少?我不這麼認為。一把能夠精準衡量某一方面指標的尺子不僅有用,而且是我真正能夠掌控的交易環節。
先說簡短版本,細節隨後。
| 你需要什麼 | ATR規則 | 歐元兌美元,2026年11月6日 |
|---|---|---|
| 止損 | 1.5 至 2 × ATR(14) | 99 至 132 點 |
| 頭寸大小 | 風險(美元)÷ 停損(美元) | 在10,000美元的帳戶上進行0.10手交易 |
| 一日目標 | 1 × ATR | 66點 |
| 今日射程檢查 | 真實範圍÷ATR | 104 ÷ 66 = 1.6,真是個大日子 |
ATR 前的真實範圍
真實區間指標最早出現於1978年,出自威爾斯·懷爾德(Welles Wilder)的著作《技術交易系統新概念》(New Concepts in Technical Trading Systems)。懷爾德希望找到一個能反映當日價格走勢且不被缺口突破的指標。簡單的最高價減去最低價無法捕捉到缺口。因此,他取了三個區間,並保留了其中最大的一個。
第一個距離-今日最高價減去今日最低價。第二個距離-今日最高價減去昨天收盤價。第三個距離-昨天收盤價減去今日最低價。 2026年11月6日,歐元兌美元開盤價為1.1219,最高價為1.1235,最低價為1.1131,收盤價為1.1142。這三個距離分別為104、16和88個點。真實波動範圍為104點。
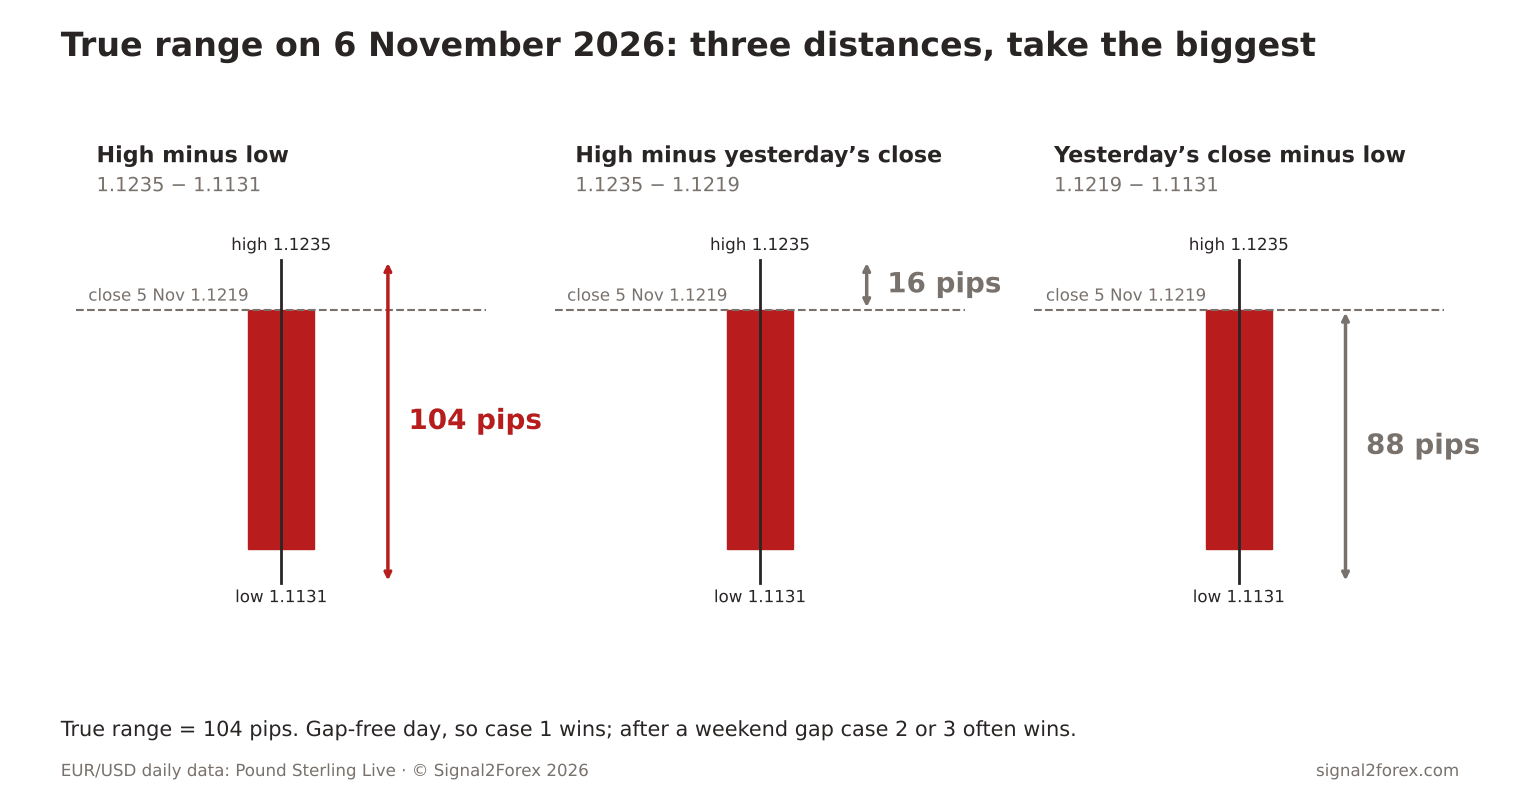
為什麼外匯市場的缺口如此重要?市場從週五晚上到週日晚上休市。如果週一開盤價低於週五收盤價 40 點,然後保持平穩,那麼最高價減去最低價就表明當天市場行情平靜。真實波動範圍顯示的是您在周五持倉時可能會損失的 40 個點。這就是為什麼名稱中帶有“真實”二字的原因。
ATR公式詳解
如何計算ATR?取過去14天的真實波動範圍並取平均值。這就是ATR的計算公式,對大多數讀者來說已經足夠了。外匯平台繪製的平均真實波動範圍就是這個平均值,ATR的計算只有在詢問哪個平均值時才會變得稍微複雜一些。
威爾德並沒有使用簡單的平均值。他的方法取前一天的ATR值,乘以13,加上當天的真實波幅,再除以14。新的一天權重為1/14,而之前的日期權重則逐漸降低。 TradingView和大多數書籍都遵循威爾德的方法。但MetaTrader並非如此——MT4和MT5中的標準ATR是真實波幅的簡單移動平均線。 MetaTrader 文檔 正是如此。
這會改變數值嗎?會略有改變。 2026年11月6日,我使用相同的14個日線圖,分別計算歐元兌美元的雙向平均真實波幅(ATR)。威爾德平滑法得出66個點,而簡單平均法得出63個點。
大多數文章都說這兩種方法可以互換。但在我的交易機器人上並非如此——即使停損設為 2 倍 ATR,兩種方法的收益也相差 6 個點,而且經過數百筆交易的回測,結果也不相同。選擇一種方法並堅持使用。
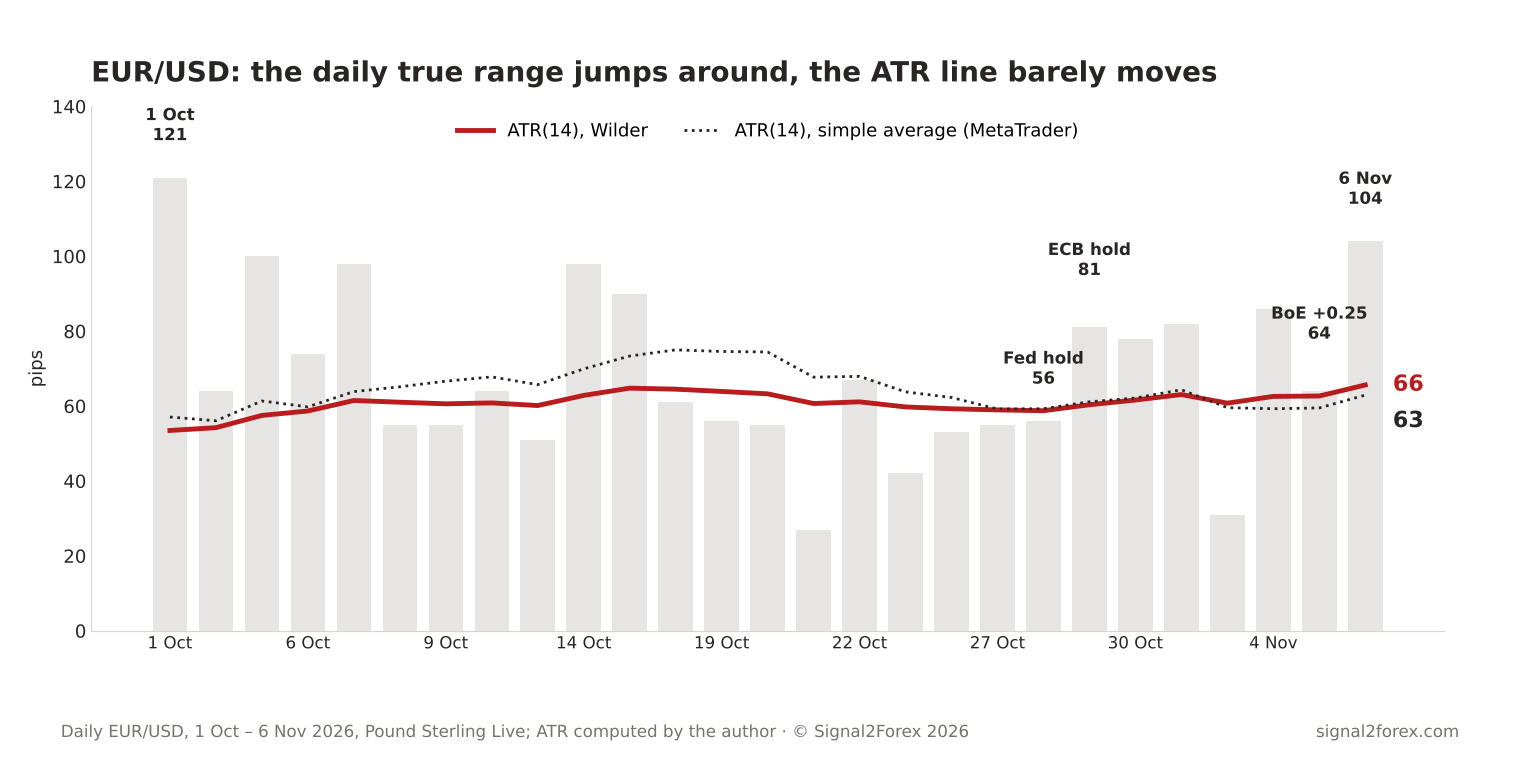
關於圖表還有一點要說明。聯準會在10月28日舉行會議,歐洲央行在10月29日舉行會議,以及… 英國央行將銀行利率上調至4%。 11 月 5 日。這三天的實際讀數分別為 56、81 和 64 個點——對於這把尺子來說,這是普通的一天。
那麼,真正的大日子究竟在哪裡呢?這段期間內波動幅度最大的一天是10月1日,波動了121個基點;其次是11月6日星期五,波動了104個基點。這兩天都不是央行會議日。我不知道聯準會下次會議後ATR會是多少,日曆上也顯示不出來。
ATR指標設定
唯一的設定項是周期,自 Wilder 以來,預設值一直是 14。有人問我 20 和 10 哪個比較好。對我來說,週期不如時間框架重要。 H1 圖表上的 ATR 衡量的是平均小時數,而 D1 圖表上的 ATR 衡量的是平均日數。如果用 H1 圖表上的 ATR 值來設定停損,而交易持續四天,那顯然是不合適的。
我所有圖表都使用14週期。這並非因為14週期有什麼神奇之處——而是因為我做過的所有回測都使用了14週期,更改週期會導致新舊結果無法比較。較短的周期反應較快,波動較大;較長的週期則較平滑,需要較長時間才能察覺市場變化。兩者都可行——前提是你要清楚自己在觀察哪個週期。
如何在交易中使用ATR指標
外匯交易中使用ATR指標的關鍵在於三個決策,而這三個決策都與距離有關。第一個決策是停損位元設定在哪裡。第二個決策是交易手數。第三個決策是預期價格波動幅度。我將以11月6日歐元/美元的66點為例,來分析這三個面向。
停損位。對於預期持倉兩到三天的交易,我通常將停損位設為ATR的1.5倍,也就是99個點,我四捨五入到100個點。低於1個ATR時,停損位會落在正常的日內波動範圍內-幾乎不會被任何特定的波動觸發。高於2個ATR時,停損位會非常寬,導致部位規模很小。我的交易機器人大多在1.5到2個ATR倍數範圍內活動。
規模。風險為10,000美元帳戶的1%,即100美元。歐元/美元標準手每手一個點值10美元,因此100點的停損每手成本為1,000美元。 100美元除以1,000美元等於0.10手。
在100美分的帳戶上,同樣的規則會帶來1美元的風險和0.10美分的交易手數——手數不變,只是單位換算成了美分。這是大多數人都會忽略的步驟——而正是這一步,使得ATR指標不僅僅是圖表上的一條線,而是訂單單上的一個具體數字。
目標價位。一個ATR值代表平均日內波動。目前歐元兌美元日內交易200點的目標價位,意味著市場在一個交易日內要經歷三個平均日的波動。這種情況並非不可能發生。 10月1日幾乎就發生了。但一個需要市場出現異常波動才能執行的交易計劃,根本算不上計劃,所以我的日內交易目標價位仍然保持在1個ATR值,而我的波段交易目標價位則保持在2到3個ATR值。
ATR指標策略本身是否存在?至少對我而言並非如此。 ATR區間交易——在預期日波動範圍的頂部賣出,底部買入——假設當日價格從中間開始波動,而這種情況很少發生。入場點應該來自其他因素-趨勢濾鏡、突破訊號或K線形態。 ATR指標只是該策略中的衡量標準,而非策略本身。
ATR的五個常見錯誤
我在收到的郵件中看到了同樣的ATR外匯交易錯誤,而且在我開始編寫機器人程式之前,我自己也犯過其中大部分錯誤。以下是這些錯誤及其造成的損失。
| 錯誤 | 會發生什麼 | 固定 |
|---|---|---|
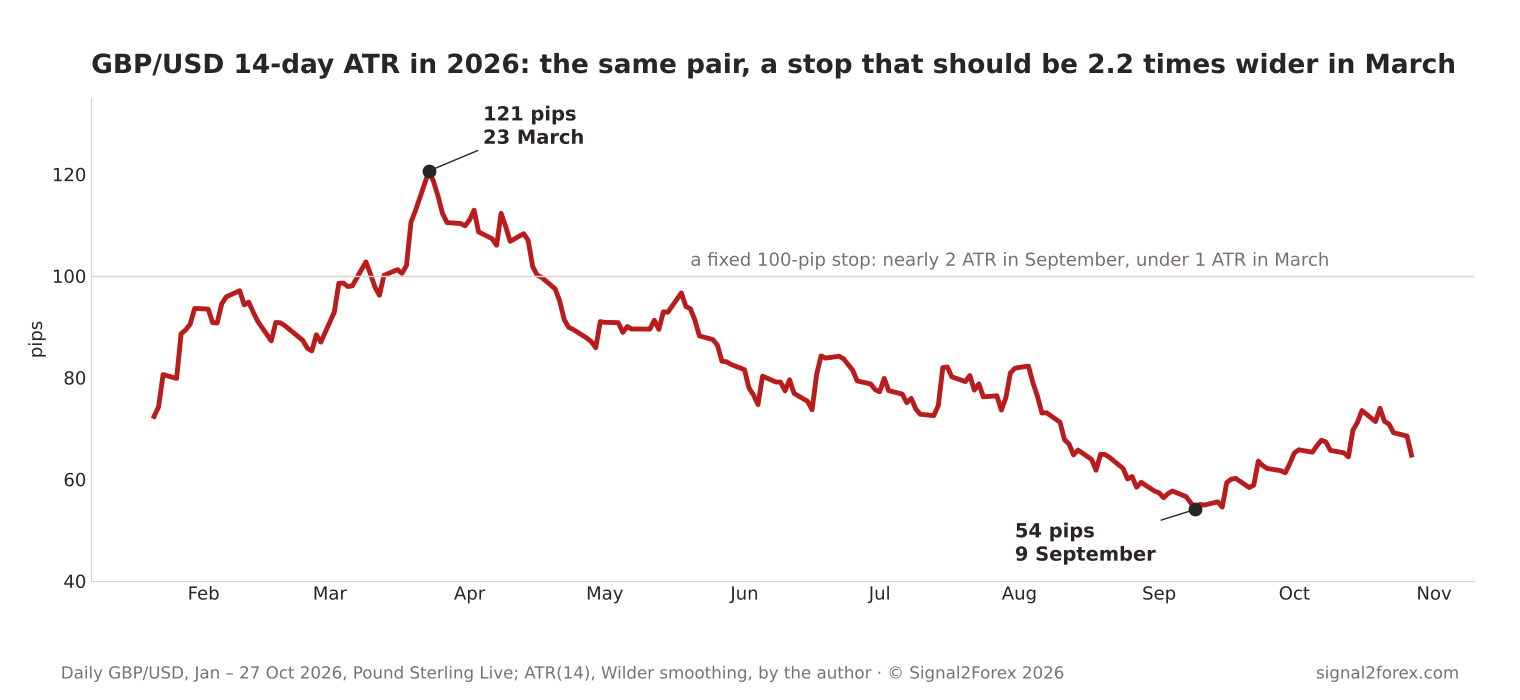
| 每個貨幣每月固定100點停損 | 英鎊兌美元在2026年3月的平均真實波幅(ATR)為0.8,9月為1.9。 | 停損 = 乘數 × ATR,每次入場時重新計算 |
| H1 ATR 用於 D1 交易 | 停止位置太緊了五倍 | 您交易時間範圍內的平均真實波幅(ATR) |
| 將 ATR 解讀為方向 | 10月1日,ATR指數上升,而歐元兌美元下跌87個基點。 | ATR 只能告訴你距離有多遠,卻無法告訴你方向。 |
| 比較MT5和TradingView的價值 | 同一根K線上,點數分別為63和66。 | 了解你的平滑度,使用一個平台 |
| 日內交易目標為 3 ATR | 一次療程平均需要三天。 | 每天持有1個ATR |
第一個錯誤代價高昂。英鎊兌美元的平均真實波幅(ATR)在2026年3月23日為121個點,而到了9月9日則降至54點。同一貨幣對,同一年-標尺縮水超過一半。全年都保持100點止損的交易員,在春季被市場噪音幹擾而止損,在秋季又過度設防,卻始終不明白原因。
ATR外匯機器人和停損
今年秋天,當我把我們的 Forex V 機器人從 MetaTrader 4 移植到 MetaTrader 5 時,我首先檢查的不是入場邏輯,而是止損點數。同樣的停損點數,在澳元/加幣 (AUDCAD) 和英鎊/美元 (GBPUSD) 上分別對應不同的結果,而在 3 月份英鎊/美元兌 9 月份英鎊/美元的匯率上,又對應著第三種結果。
這就是ATR波動率指標所解決的問題。以ATR倍數設定的停損不僅能應對貨幣對的變更,還能應對經紀商和年份的變更——而以點數設定的停損則無法應對這些變更。
我喜歡它的第二個用法,但大多數文章裡都沒提到。在機器人下午開倉之前,我會用當天的真實波動幅度除以ATR(平均真實波動幅度)。 11月6日那天,這個比例是104比66,也就是1.6。當當天的漲幅已經超過平均值時,剩餘的交易空間就比較小——這時機器人會選擇更小的目標價位或等待時機。
這條規則適用於所有貨幣對嗎?我不確定它對日元貨幣對是否適用,因為日元的大幅波動通常發生在格林威治標準時間 06:00。但就我的交易記錄來看,它對歐元和英鎊確實有效。
關於數據的說明:本頁所有數據都是由我根據 Pound Sterling Live 發布的每日歐元/美元和英鎊兌美元匯率計算得出。由於每家經紀商的資料來源和每日收盤時間不同,您經紀商的K線圖可能會略有差異。計算方法不變。
如果你只能記住這一頁的內容,那就記住這一點:打開你交易最多的貨幣對的日線圖,加入一個14週期ATR指標,並在下單前查看該指標的數值。用你計畫的停損位除以該數值。如果結果低於1或高於2,則調整停損位,而不是調整ATR指標。然後根據停損位來決定交易手數,而不是憑習慣。
停損、部位、目標價位、區間震盪-所有這些都源自於同一把尺。你越是用它來衡量交易,當市場情緒波動時,帳戶的表現就越穩定。
也可以看看 什麼是貨幣波動性以及如何交易貨幣波動性 以及 一個點如何變成美元 不同批次規模。
資料來源:J. Welles Wilder,《技術交易系統的新概念》,1978 年; MetaTrader 5 文檔,平均真實波幅; 英格蘭銀行,貨幣政策摘要,2026年11月5日每日歐元兌美元和英鎊兌美元匯率 英鎊即時匯率截至 2026 年 11 月 6 日。



 Signal2forex.com - 最佳外匯機器人和信號


