
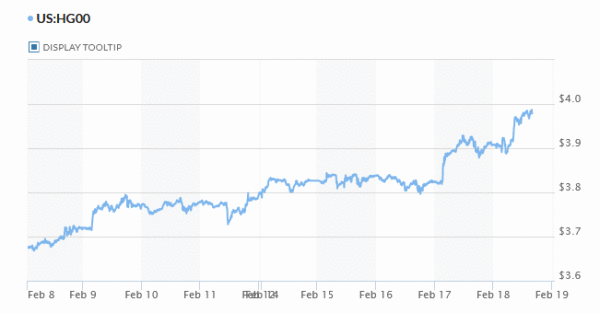
在風險模式市場回歸的支撐下,澳元取代英鎊成為本週最強勁的貨幣。特別是,工業金屬強勁反彈,截至撰寫本文時,銅價上漲 2%。英鎊擺脫了零售銷售疲軟的影響,但受到採購經理人指數和英國央行官員樂觀言論的支撐。受歐元區、德國和法國強勁的製造業採購經理人指數的推動,歐元也走強。另一方面,美元現在正經歷嚴重拋售。
技術上,美元/加幣突破1.2608表明將重新從1.2880跌至1.2588低點。突破後將從1.4667恢復較大的下跌趨勢。澳幣/美元強勢突破0.7819已經確認從0.5506恢復上升趨勢。問題是歐元兌美元是否會突破 1.2168 次要阻力位,以及美元/瑞郎是否會突破 0.8869 次要支撐位(甚至在收盤前)。
目前,歐洲富時指數上漲 0.20%。德國DAX指數上漲0.73%。 CAC上漲0.73%。德國10年期公債殖利率上漲0.0230至-0.320。亞洲早些時候,日經指數下跌-0.72%。香港恆指上漲0.16%。中國上海證券交易所上漲0.57%。新加坡海峽時報下跌-0.97%。日本10年期日本公債殖利率上漲0.0120至0.106。
英國央行 Vlieghe:如果經濟按照 2 月中央預測發展,則無需進一步刺激
英國央行貨幣政策委員會委員Gertjan Vlieghe 在一次演講中表示,「如果經濟發展大致符合我們2 月的中心預測,那麼我認為可能不需要進一步的貨幣刺激......我們將完成已經宣布的量化寬鬆計劃」。
不過,他補充說,「鑑於我認為中性利率有多低,根本不急於取消刺激措施」。 「我首選的政策路徑是維持當前的貨幣刺激措施直至2023年或2024年,足夠長的時間來判斷經濟疲軟是否確實已完全消除,通膨是否已可持續地回到目標水平,而不是被通膨推高。暫時因素。”
英國PMI綜合指數升至49.8,迎來企穩跡象
英國 54.9 月製造業 PMI 從 54.1 升至 54.0,高於預期的 49.7。服務業 PMI 從 39.5 升至 40.5,高於預期的 49.8。綜合採購經理人指數 (PMI) 從 41.2 升至 XNUMX。
IHS Markit 首席商業經濟學家Chris Williamson 表示:「英國經濟在1 月嚴重下滑後,2 月顯示出企穩的可喜跡象…相較之下,由於脫歐相關出口損失不斷升級和供應鏈中斷,製造業表現惡化……更令人鼓舞的是,儘管數據暗示第一季經濟再次收縮,但對未來一年的商業預期改善至近七年來的最高水平,表明經濟有望復甦。人們希望疫苗的推出將有助於放鬆與病毒相關的限制,這超過了許多其他公司對英國脫歐相關貿易問題可能造成進一步破壞性影響的擔憂,這繼續提振了人們的信心。”
英國 8.2 月零售額季減 -5.5%,比疫情前水準低 -XNUMX%
英國 8.2 月零售額較上季大幅下降 -1.0%,遠低於季比 -8.8% 的預期。不含燃料的銷售量較上月下降-0.5%,也遠低於季減-3.7%的預期。除非商店零售商和食品店環比增長 1.4% 和環比增長 XNUMX% 外,所有行業的銷量均出現月度下降。
截至一月份的三個月中,零售額較前三個月下降-4.9%,其中服裝店和汽車燃料均大幅下降。 5.5 年 2020 月總銷量比疫情前水準低 -XNUMX%。
歐元區製造業PMI升至57.7,創36個月高位,服務業小幅下降至44.7
57.7 月歐元區製造業 PMI 從 54.8 升至 54.4,遠高於預期的 36。這也是 44.7 個月來的最高水準。服務業PMI從45.4跌至44.5,略高於預期的48.1。綜合採購經理人指數 (PMI) 從 47.8 升至 XNUMX。
IHS Markit 首席商業經濟學家 Chris Williamson 表示:「持續的 COVID-19 封鎖措施在 XNUMX 月對歐元區服務業造成了進一步打擊,增加了第一季 GDP 再次下降的可能性。然而,製造業的強勁改善緩解了這一影響,這暗示經濟衰退比去年上半年要溫和得多。由於德國生產商的又一次令人印象深刻的表現以及該地區其他地區生產趨勢增強的跡象,工廠產出以過去三年來最強勁的速度增長。
「同時,疫苗的發展幫助商業信心復甦,歐元區各地的企業對復甦前景越來越樂觀。假設疫苗的推出可以在製造業持續強勁的同時促進服務業成長,那麼下半年應該會出現強勁復甦。
「一個擔憂是供應短缺進一步加劇,這推高了原物料價格。供應延誤已升至接近歷史最高水平,導致生產者投入成本通膨達到近十年來的最高水平。目前,消費者需求疲軟(尤其是服務業需求)限制了總體價格壓力,但未來幾個月通膨可能會上升。”
德國製造業PMI從60.6飆升至57.1,遠高於預期的56.5。這也是 36 個月來的最高水準。服務業PMI從45.9下降至46.7,略低於預期的46.5。綜合採購經理人指數 (PMI) 從兩個月高點 51.3 升至 50.8。
法國 55.0 月製造業 PMI 從 51.6 躍升至 51.0,遠高於預期的 3。這也是三年來的最高讀數。然而,服務業 PMI 從 43.6 降至 47,3,遠低於預期的 47.0。綜合PMI進一步跌至45.2,低於47.7個月低點3。
日本0.6月核心CPI年比升至-0.1%,核心CPI較去年同期轉正至XNUMX%
日本 0.6 月核心 CPI(食品除外)從年比-1.0%回升至年比-0.7%,高於年比-0.6%的預期。所有項目 CPI 也從去年同期-1.2%升至-0.1%。核心消費者物價指數(不包括食品和能源)較去年同期上漲 0.4%,高於年比-XNUMX%。
日本央行將於三月審查其貨幣政策工具,以使大規模刺激計劃「更永續和有效」。據報道,央行可能會更換一些 ETF 購買的數位指導方針。路透社的一位消息人士指出,「為了使日本央行的政策具有可持續性,需要避免在不必要的情況下購買過多的 ETF」。
日本PMI製造業升至50.6,但服務業降至45.8
日本 50.6 月製造業 PMI 從 49.8 升至 45.8,顯示製造業再次改善。然而,服務業 PMI 從 46.1 降至 47.6。綜合採購經理人指數 (PMI) 從 47.1 升至 XNUMX。
IHS Markit 經濟學家 Usamah Bhatti 表示:「最新的 PMI 預覽數據顯示商業活動進一步下滑。由於國內需求疲軟,新訂單也大幅下降。最新數據指出了一些亮點。新出口訂單穩定…就業水準略有擴大…投入物價通膨持續以與一月份相似的速度成長。企業對未來 12 個月的商業狀況將有所改善持樂觀態度。
澳洲PMI綜合指數跌至54.4,就業強勁,通膨壓力加大供應鏈中斷
澳洲 56.6 月製造業 PMI 從 57.2 降至 54.1。服務業 PMI 從 55.6 降至 54.4。綜合採購經理人指數從 55.9 降至 XNUMX。
IHS Markit 經濟總監 Andrew Harker 表示:“澳洲 PMI 預覽數據的一個關鍵積極因素是,就業創造步伐達到了 2018 年底以來最強勁的水平…”較不積極的一面是,經濟成長伴隨著更強勁的通膨壓力…另一個可能阻礙成長的因素,特別是在製造業,是全球航運問題導致供應鏈持續中斷,而且沒有任何跡象表明這一問題會緩解。向上。”
澳洲 0.6 月零售額較上季成長 XNUMX%,新南威爾斯州領漲,但昆士蘭州下降
澳洲 0.6 月零售額較上季成長 2.0%,低於預期的較上季 1.0%。除昆士蘭州外,所有州和領地均出現上漲。由於大雪梨地區 19 月放鬆了對 COVID-1.5 的限制,新南威爾斯州漲幅領先,上漲 19%。昆士蘭州下跌 XNUMX%,布里斯班的 COVID-XNUMX 限制導致下跌
季度經濟廣泛調查主任本·詹姆斯 (Ben James) 表示:“隨著全國不同地區收緊或放鬆對 COVID-19 的限制,各州和領地之間的零售額仍然存在差異。”
從紐西蘭來看,第四季 PPI 輸入季減至 0.0%,PPI 輸出較上季轉正至 4%。
澳元/美元日中報告
每日樞軸:(S1)0.7726; (P)0.7749; (R1)0.7774; 更多…
澳幣兌美元迄今飆升至0.7861,突破0.7189阻力確認自0.5506恢復上漲趨勢。日內偏差重新上行,61.8%預測從0.6991至0.7819,從0.7563升至0.8075。目前,只要0.7730支撐位守住,即使出現回落,前景仍將看漲。
從更大的角度來看,從1.1079(2001年高點)開始的整體下跌趨勢應該已經在0.5506(2020年低點)結束。 從 0.5506 上漲可能是長期上漲趨勢的開始,也可能是修正性上漲。 對 0.8135 關鍵阻力位的反應將揭示具體情況。 但無論如何,只要守住0.7413阻力位轉為支撐位,中期漲勢預計就會持續。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 21:45 | NZD | PPI 輸入 Q/Q Q4 | ||||
| 21:45 | NZD | PPI 輸出 Q/Q Q4 | -0.30% | |||
| 22:00 | AUD | CBA製造業PMI XNUMX月P | 56.6 | 57.2 | ||
| 22:00 | AUD | CBA服務PMI XNUMX月P | 54.1 | 55.6 | ||
| 23:30 | 日圓 | 國家CPI核心Y / Y Jan | -0.60% | -0.70% | -1.00% | |
| 0:01 | GBP | GfK XNUMX 月消費者信心指數 | -23 | -27 | -28 | |
| 0:30 | AUD | 零售銷售 M/M Jan P | -4.10% | |||
| 0:30 | 日圓 | 自分銀行 2 月製造業 PMI P | 50.6 | 49.7 | 49.8 | |
| 7:00 | EUR | 德國PPI M / M XNUMX月 | ||||
| 7:00 | EUR | 德國PPI Y / Y XNUMX月 | ||||
| 7:00 | GBP | 零售銷售M / M 1月 | -8.20% | -1.00% | ||
| 7:00 | GBP | 零售額同比XNUMX月 | -5.90% | |||
| 7:00 | GBP | 不含燃料的零售銷售XNUMX / M | -8.80% | -0.50% | ||
| 7:00 | GBP | 每年前零售額 | -3.80% | |||
| 7:00 | GBP | 公共部門淨借款(GBP)XNUMX月 | 8.0B | 33.4B | ||
| 7:30 | 瑞士法郎 | 工業生產 Y/Y Q4 | -3.80% | -5.10% | ||
| 8:15 | EUR | 法國製造業PMI 2月P | 55 | 51 | 51.6 | |
| 8:15 | EUR | 法國服務業PMI 2月P | 43.6 | 47 | 47.3 | |
| 8:30 | EUR | 德國製造業PMI 2月P | 60.6 | 56.5 | 57.1 | |
| 8:30 | EUR | 德國服務業PMI Feb P | 45.9 | 46.5 | 46.7 | |
| 9:00 | EUR | 歐元區製造業PMI 2月P | 57.7 | 54.4 | 54.8 | |
| 9:00 | EUR | 歐元區服務業PMI 2月P | 44.7 | 44.5 | 45.4 | |
| 9:00 | EUR | 歐元區經常賬戶(歐元)12月 | 36.7B | 22.0B | 24.6B | |
| 9:30 | GBP | 製造業PMI XNUMX月P | 54.9 | 54 | 54.1 | |
| 9:30 | GBP | 服務PMI XNUMX月P | 49.7 | 40.5 | 39.5 | |
| 13:30 | CAD | 零售額M / M Dec | ||||
| 13:30 | CAD | 汽車零售額M / M XNUMX月 | ||||
| 14:45 | USD | 製造業PMI XNUMX月P | 58.5 | 59.2 | ||
| 14:45 | USD | 服務PMI XNUMX月P | 57.5 | 58.3 | ||
| 15:00 | USD | 現有房屋銷售1月 | 6.56M | 6.76M | ||
| 15:00 | USD | 成屋銷售月月變化 | -2.70% |




 Signal2forex.com - 最佳外匯機器人和信號


