
由於日本央行決定將日經指數相關 ETF 排除在購買範圍之外,拋售仍在繼續,日經指數今日大幅走低。 不過,東證股價指數也大幅下跌。 日本市場因火災受損的汽車半導體工廠將至少需要一個月才能重新啟動的消息而受到拖累。 展望日本,市場整體相當平靜。 日圓小幅走高,其次是美元和瑞士。 到目前為止,澳元和紐西蘭元較為疲軟。
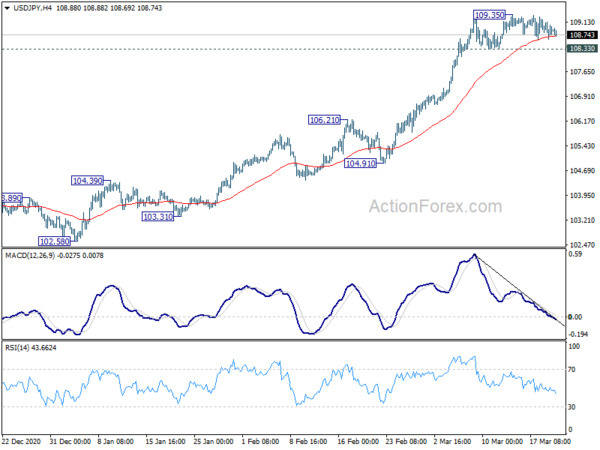
從技術上講,日圓交叉盤(尤其是歐元/日圓和英鎊/日圓)有可能進一步回調,作為近期修正。 美元/日圓也是焦點,因為只要守住 108.33 的小支撐位,日圓的反彈可能會受到限制。 然而,突破 108.33 也會引發美元/日圓修正性下跌,這可能會促使其他地方更多的日圓買盤。
目前在亞洲,日經指數下跌-2.02%。 香港恆生指數下跌-0.18%。 中國上海證券交易所上漲0.90%。 新加坡海峽時報上漲0.32%。 日本10年期日本公債殖利率下降-0.0314至0.84。
日本央行黑田東彥表示,不考慮出售 ETF 持有量,也不停止購買
日本央行行長黑田東彥告訴參議院金融委員會,在審查 ETF 購買後,央行可以繼續“更靈活、更有效”地使用寬鬆政策。 ETF購買也是收益率曲線控制的重要組成部分,這將引導YCC避免股價的影響。 目前,央行根本沒有考慮出售持有的 ETF,也沒有停止購買。
此外,黑田東彥還強調需要維持2%的通脹目標。 他說這是一個“全球標準”並且“不能改變”。 通脹目標還有助於穩定主要經濟體之間的貨幣。
聯準會巴金:我們將看到極其強勁的一年
里士滿聯儲行長托馬斯·巴爾金週末在接受彭博電視採訪時表示,「我們將看到極其強勁的一年,我認為強勁的一年將導致價格壓力。」但他指出,政策制定者「還沒看到」 」 令人不快的通貨膨脹尚未出現。 此外,“我們的指引表明,如果通膨超過我們的目標,我們將加息。”
巴爾金也將近期國債殖利率的上升歸因於經濟前景的光明。 他說:“在出現波動的許多日子裡,都是關於疫苗或財政刺激方面確實有好消息的日子。” “就收益率對經濟的反應而言,我認為這就是你希望它們做的事情。”
他後來在瑞士信貸會議上發表演說時表示,「雖然沒有立即出現美國債務危機的跡象,但我們應該警惕削弱我們積極應對下一場危機的財政能力。 一旦經濟再次站穩腳跟,採取措施讓我們的財政秩序井然有序就很重要了。”
瑞士央行按兵不動,關注全球採購經理人指數
人們普遍預期瑞士央行將維持貨幣政策不變。 它可能會重申負利率和貨幣幹預的必要性。 日本央行將發布會議紀要,歐洲央行將發布月度公報。
數據方面,全球PMI將是本週的主要焦點,以衡量第二季的復甦動能。 此外,英國將發布就業、通膨和零售銷售數據; 德國將發布Gfk消費者信心指數和Ifo商業景氣指數。 此外,美國PCE通膨也將受到密切關注,因為通膨是目前人們熱議的議題。
以下是本週的一些亮點:
- 週一:歐元區經常帳、美國成屋銷售。
- 週二:英國就業; 美國經常帳、新屋銷售。
- 週三:澳洲採購經理人指數、貨物貿易平衡、紐西蘭貿易平衡; 日本央行會議紀錄、日本SPPI、PMI製造業; 英國消費者物價指數、生產者物價指數、採購經理人指數; 歐元區採購經理人指數; 美國耐久財訂單、PMI。
- 週四:德國Gfk消費者信心指數; 瑞士央行利率決定; 歐元區M3貨幣供應量,歐洲央行月度公報; 美國第四季國內生產毛額最終數據、初請失業人數。
- 週五:英國零售銷售; 德國Ifo企業索賠; 美國PCE通膨、個人收入和支出; 貨物貿易平衡。
歐元/日元每日展望
每日樞紐:(S1)129.30; (P)129.65; (R1)129.98; 更多的…。
目前歐元/日圓盤中偏向仍溫和下行。 130.65 短期頂部的修正可能會向下延伸至 55 日均線(目前為 127.93)。 但下行需受制於127.48阻力位上方,轉為支撐位,才能帶來恢復上漲。 目前,只要守住 130.65 水平,一旦復甦,風險將繼續溫和下行,並出現更多修正行動。
從更大的角度來看,從 114.42 開始的上漲被視為長期橫盤格局中的中期上漲趨勢。 只要守住125.07支撐位,預計將進一步上漲。 下一個目標是137.49(2018年高點)。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 09:00 | EUR | 歐元區經常賬戶 (EUR) 一月 | 34.5B | 36.7B | ||
| 11:00 | EUR | 德國布巴月報 | ||||
| 14:00 | USD | XNUMX 月現房銷售 | 6.50M | 6.69M |




 Signal2forex.com - 最佳外匯機器人和信號


