
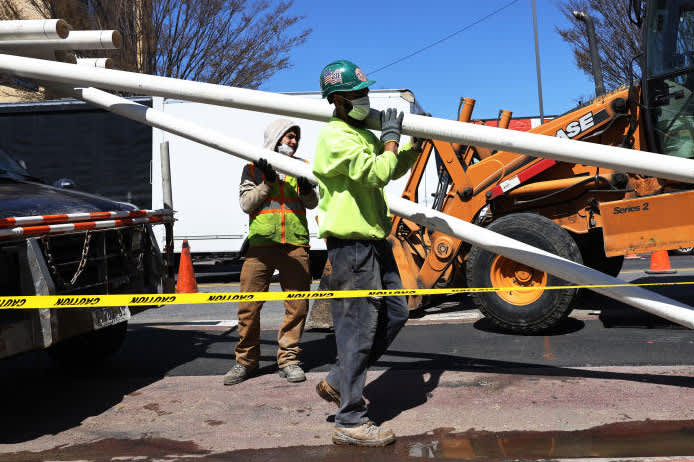
06 年 2021 月 XNUMX 日,建築工人在紐約市布魯克林區弗拉特布什社區的教堂大道和科尼島大道交叉口進行基礎設施維修。
Michael M. Santiago | 蓋蒂圖片社
2021 年的背景似乎很明確:隨著美國從 Covid-19 危機中恢復並進入近 40 年來最快的經濟加速,政府支出的湧入推動了強勁的成長軌跡。
但在那之後,然後呢?
在這火箭般的一年之後,未來的道路看起來遠不那麼清晰。
一次性支出很少能成為長期成長的催化劑。目前作為不可抗拒的順風的財政和貨幣政策可能很快就會變成逆風。在這種巨大的經濟活動爆發的另一面,經濟將受到不平等和雙速復甦的困擾,而這可能需要的不僅僅是偶爾的政府轉移支付。
因此,儘管 2021 年國內生產毛額 (GDP) 成長可能達到 7% 或更高,但不要習慣於此。經濟清算可能即將到來。
法國外貿銀行美洲區首席經濟學家約瑟夫·拉沃格納 (Joseph LaVorgna) 表示:“我認為成長不會特別持久。” “明年經濟放緩的幅度將比人們想像的要大得多,並且可能遠低於 3%。”
前總統唐納德·川普國家經濟委員會首席經濟學家拉沃爾尼亞看到了許多障礙,其中許多與政策有關。
在當前情況下,數兆美元的直接支付幫助提振了消費者支出和進口。但迄今為止的趨勢是,一旦刺激措施帶來的最初衝擊消退,強勁的信用卡和金融卡支出就會降溫。
即將到來的是企業和富裕美國人的更高稅率。此外,拜登政府對解決氣候問題的高度關注可能會增加監管負擔,這對小型企業來說尤其嚴峻。
「2022 年國會的進展將成為長期業務規劃和決策的重大阻礙,至少在某種程度上,你不會制定一套強有力的資本支出計劃。」拉沃爾尼亞說。
「目前,我認為[企業]不會對工廠擴建或任何具有較長保質期的事物做出重大的長期承諾,因為你不確定監管和稅收環境是什麼樣的」。
「交鑰匙」經濟的前景
然後是那些處於經濟階梯底層的人的問題。
雖然轉移支付在短期內有所幫助,但就業數據繼續顯示低收入者復甦緩慢,每週申請失業救濟人數居高不下,酒店業工作仍存在3 萬個缺口,而且距離恢復還有很長的路要走。聯準會估計最底層五分之一的失業率仍處於 20% 的範圍內。
薪資處理公司ADP 的首席經濟學家 Nela Richardson 表示:「每個人都期待著一個交鑰匙經濟:我們只需要重新開放並繼續前進,一切都會順利進行。」該公司發布了廣受關注的每月私人薪資就業數據。 「我認為你不會得到交鑰匙服務。勞動市場出現了嚴重的創傷。一些消費者受到了損害。”
理查森屬於那些看到 K 型復甦的陣營,其中處於較高水平的人在大流行期間保持甚至蓬勃發展,而處於底部的人則有所失落。
聯準會主席鮑威爾在周日哥倫比亞廣播公司「60分鐘」節目播出的採訪中表示,聯準會關注服務業工人面臨的問題,並承諾將政策重點保持在這個方向。
「這需要一些時間。好消息是我們現在開始取得進展。數字顯示人們現在正在返回餐館,」鮑威爾說。 「但我認為我們需要記住,隨著擴張的繼續,我們不會忘記那些留在海灘上真正失業的人。我們將繼續支持經濟,直到真正完全復甦。”
聯準會政策風險
這種政策支持對於經濟復甦和維持金融市場運轉都至關重要。
聯準會官員相信,儘管 2.6 月消費者物價年增 0.6%,季增 XNUMX%,但他們仍可以繼續踩油門,而不必冒通膨上升的風險。
鮑威爾和他的政策制定者同事認為,最近的通膨趨勢是暫時的,是供應鏈問題的結果,這些問題將會消失,並且可以與一年前的情況進行簡單比較,當時通膨隨著大流行的爆發而消失。
但聯準會,尤其是鮑威爾聯儲,在試圖進行長期預測時曾經遇到麻煩。
2018年底,當貿易戰相關議題衝擊全球經濟時,央行不得不取消繼續升息的計畫。一年多後,聯準會停止降息的承諾隨著疫情的爆發而消失。
儘管聯準會的捍衛者可能會說這些都是不可預見的事件,但這就是重點:在沙子如此頻繁移動的全球經濟中,做出長期政策承諾是一項西西弗斯任務。
TS Lombard 首席美國經濟學家 Steve Blitz 表示:“擴張面臨的最大風險是聯準會。” “傀儡師正在試圖控制一個他們無法控制的傀儡。”
不過,布利茨認為,聯準會去年的政策轉向是“正確的,因為他們的預測很糟糕”,即聯準會承諾在看到實際通膨而不僅僅是預測之前不會收緊貨幣政策。
他補充說,在經濟的根本問題得到解決之前,聯準會的貨幣政策和國會的財政政策總體上可能會保持寬鬆。
「每個人都認識到現在忽視中間派的政治成本太高了,」布利茨說。 「雙方都坐在刀刃上。誰能透過財政支出做到最好……贏回中間選票?”
消費者正在消費和儲蓄
到目前為止,消費者正在利用國會提供的一些刺激措施來購買和投資,但仍保持謹慎態度。
根據紐約聯邦儲備銀行的數據,這三輪支票的支出逐漸減少,儲蓄增加。這些數字傳達了一個雙重訊息——消費者正在建立自己的資產負債表,表明未來有龐大的消費能力,但也越來越不願意放棄這些現金。
經濟學家所說的邊際消費傾向已從 29 年春季第一輪刺激方案的 2020% 降至最近一次分配的 25%。
紐約聯邦儲備銀行經濟學家在最近的一份報告中表示:“隨著經濟重新開放、恐懼和不確定性消退,高水準的儲蓄應該會促進未來更多的支出。” “然而,對於這種支出增長的速度和被壓抑的需求的程度,存在著很大的不確定性和討論。”
事實上,在刺激措施推動的 2021 年突破之後,經濟的未來將在很大程度上取決於有多少人在躲藏一年後真的迫不及待地想花錢,以及這種情況會持續多久。
穆迪分析公司首席經濟學家馬克‧贊迪對經濟的命運較為樂觀。他預計即將到來的基礎設施法案將帶來另一場活動的爆發,而這些支出可能要到 2023 年及以後才會紮根。
「這將啟動自我維持的經濟擴張。這裡有如此多的活力,我們將在未來 18 至 24 個月內恢復充分就業,」贊迪說。 “一旦近期的果汁逐漸消失,我們將再次嘗試。”
不過,在此期間,經濟將面臨很大的考驗。
一如既往,有大流行。儘管幾乎所有有關疫苗的消息都是好消息,但變種的突然激增可能會導致一些緊張不安的民選官員再次封鎖部分經濟。
還有通貨膨脹問題。
如果聯準會決策正確,它就可以維持寬鬆的政策,經濟成長也可以持續。鮑威爾承認,如果出現錯誤,主要工具將是升息,雖然不太可能扼殺經濟復甦,但可能會大大減緩經濟復甦。引領經濟走出復甦的房地產業將受到最大打擊。
聖路易斯聯邦儲備銀行經濟學家費爾南多·馬丁表示,通膨預期上升、失業率下降以及經濟貨幣供應量激增的綜合作用可能導致通膨持續時間比政策制定者目前建議的更持久。
我認為這些都是深層的問題,如果沒有非常充分的政策回應就無法解決
馬克贊迪
穆迪分析首席經濟學家
馬丁寫道:「如果這些壓力成為現實並證明持續存在,聯準會最終將不得不介入降低通膨,實現平均通膨 2% 的目標。」不過他也表示,通膨可能會保持在較低水平。
也可能進行財政清算。
本財年已過半,政府的預算赤字已達到 1.7 兆美元,而國家債務總額最近已超過 28 兆美元的水平。該債務的公共份額約為 22 兆美元,即 GDP 的 102%。
明年即將舉行中期選舉的國會可能希望在財政上更加負責任,從而遏制隨意支出,而這種支出將推動今年的經濟出現自 1984 年以來最強勁的年度表現。
贊迪認為政策轉變可能是長期經濟觀點的最大威脅。
他表示:“如果經濟不進行自我維持的擴張,就會犯政策錯誤。” 「我們必須做一些錯誤的事情。要么美聯儲剎車太猛,要么財政政策制定者沒有提供更多支持。”
贊迪補充說,這種支持至關重要,因為該國試圖避免復甦導致太多人落後。
“風險相當大。它涉及 K 型復甦、收入和財富不平等、種族不平等問題、氣候變化,」他說。 “我認為這些都是根深蒂固的問題,如果沒有非常充分的政策回應就無法解決。”
喜歡這篇文章嗎?
有關獨家精選股票,投資建議和CNBC全球直播
訂閱總監 CNBC專業版
立即開始免費試用




 Signal2forex.com - 最佳外匯機器人和信號


