
數據顯示美國整體消費者通膨下降,核心消費者物價指數下降更快,美元普遍下跌。這進一步證明了聯準會之前的通膨飆升只是暫時的。道瓊期貨對此消息反應相當正面。風險偏好增強也可能給日圓帶來一定壓力。與此同時,英鎊目前是今天最強勁的貨幣,但今天商品貨幣有反彈的前景。
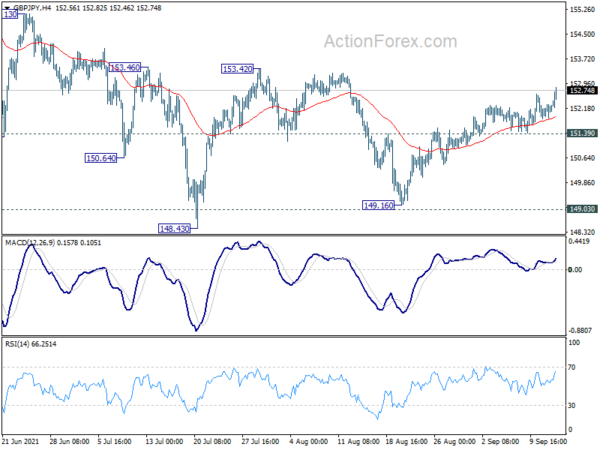
技術上,英鎊兌美元突破1.3890阻力位意味著將恢復從1.3601反彈至1.3982。英鎊/日圓也將升勢從149.16延伸至153.42阻力位,突破這兩個水準將鞏固英鎊的近期看漲勢頭,並為未來進一步反彈鋪平道路。
在歐洲,截至撰寫本文時,富時指數下跌了-0.16%。德國DAX指數上漲0.23%。 CAC 下跌-0.31%。德國10年期公債殖利率上漲0.019至-0.310。亞洲早盤,日經指數上漲 0.73%。香港恆指下跌-1.21%。中國上海證券交易所下跌-1.42%。新加坡海峽時報上漲0.20%。日本10年期日本公債殖利率下降-0.0011至0.045。
美國 4.0 月核心 CPI 連續第二個月放緩至年減 XNUMX%,未達預期
美國 0.3 月整體 CPI 環比上漲 0.4%,低於預期的環比 0.1%。核心 CPI 環比上漲 0.3%,低於預期的環比 12%。過去 5.3 個月,整體 CPI 年增速從 5.4% 放緩至 4.0%,符合預期。核心 CPI 年減至 4.3%,低於年比 4.2%,低於預期的 XNUMX%。這確實是核心消費者物價指數連續第二個月下降。
加拿大 1.5 月份製造業銷售額較上季下降 -XNUMX%
1.5 月加拿大製造業銷售額季減 -59.6% 至 1.0 加元,低於預期的季減 -12%。 21 個產業中有21.8 個產業的銷售額下降,其中木製品產業(-19.0%)、航空航太產品和零件產業(-12.1%)、雜項產業(-2.3%)以及石油和煤炭產品產業( -XNUMX%)下降。
機動車輛(+13.5%)、初級金屬(+3.9%)和機動車輛零件(+7.6%)行業銷售額的成長部分抵消了降幅。
德國央行魏德曼:數位歐元採取循序漸進的方法是有意義的
德國央行行長延斯·魏德曼表示,考慮到所涉及的風險,「漸進方法」對於數位歐元可能是有意義的。 「這意味著數位歐元具有一組特定的功能,並且可以選擇稍後添加更多功能,」他補充道。
他特別警告說,在危機時期,消費者可能會急於將銀行存款轉為央行資金。這將破壞金融體系的穩定。
英國失業率降至4.7%,就業率升至75.2%
截至4.7月的三個月內,英國失業率從4.6%小幅下降至0.6%。這仍比大流行前的水平高 75.2%。就業率升至 1.3%,但仍比疫情前水準低-8.3%。包括獎金在內的平均獲利 3 個月成長 8.6%,低於預期的 6.8%。 3 個月(不含獎金)的平均獲利成長 7.3%,也低於預期的 58.6%。 71.7 月索賠人數下降-XNUMX 萬人,而預期為-XNUMX 萬人。
瑞士 0.7 月 PPI 環比上漲 4.4%,較去年同期上漲 XNUMX%。
澳洲聯儲洛威 (RBA Lowe) 解釋了在延長計劃的同時逐漸減少資產購買的情況
澳洲聯儲行長菲利普·洛在一次演講中表示,“在經濟方面,我們的核心信息是,三角洲疫情推遲了——但並未破壞——澳大利亞經濟的複蘇”。 雖然疫情的爆發是一次“重大挫折”,但“擺脫當前困難的明確道路”。
Lowe 對將每週資產購買量減少至 4B 澳元,但將該計劃延長至明年 XNUMX 月的決定提供了一些解釋。 首先,考慮到復甦的延遲,“我們認為將進一步縮減債券購買規模的考慮推遲到明年是適當的。” 繼續購買還將“為應對不利情況提供一些額外的保險”。
其次,財政政策被認為是“應對三角洲疫情更有效的政策工具”。 公共資產負債表可用於“抵消封鎖期間對私人收入的打擊”。 但貨幣政策“主要作用於需求面,對收入的影響存在滯後性”。
第三,“通過繼續以每週4億美元的速度購買政府債券,我們將增加在復蘇階段為經濟提供的支持。”
洛威還重申,加息的條件“在2024年之前不會滿足”。 滿足這一條件需要“更緊張的勞動力市場”,工資增長“至少3%”,而第二季度的同比增長率為1.7%。
澳大利亞國民銀行商業信心升至-5,韌性十足,有望反彈
7 月份澳大利亞 NAB 商業信心小幅上升,從 -5 升至 -10。 商業狀況從14改善到12。從一些細節來看,交易狀況從19上升到5。盈利狀況從15上升到11。然而就業狀況從9下降到XNUMX。
國民銀行表示,“雖然目前實施的持續封鎖將對本季度的經濟活動造成重大打擊,但 XNUMX 月份調查結果顯示的彈性表明,現有的支持以及今年早些時候揮之不去的勢頭將繼續支撐經濟”。
“還有跡象表明,疫苗推出的進展以及封鎖將在未來幾個月內結束的日益確定性都為樂觀提供了理由。 一旦限制放鬆,經濟仍將處於反彈的有利位置。”
同時公佈的澳大利亞第二季度房價指數環比上漲6.7%,高於預期的2%。
英鎊/美元中期展望
每日樞軸:(S1)1.3808; (P)1.3829; (R1)1.3862; 更多…
英鎊兌美元突破1.3890表明將從1.3601恢復上漲。盤中偏向再次上行,下一阻力位為 1.3982。果斷突破該位置將表明自 1.4248 的下跌已經完成。隨後將會看到更強勁的反彈回到1.4248高點。然而,在下行方面,突破1.3725支撐位將使偏見轉回下行,從而重新測試1.3570/3601支撐區。
從更大的角度來看,只要 1.3482 的阻力位轉為支撐位,我們仍會將 1.4248 的價格走勢視為修正舉措。 也就是說,從 1.1409(2020 年低點)開始的上升趨勢有利於恢復。 果斷突破 1.4376 關鍵阻力位(2018 年高點)確實會帶來長期看漲影響。 然而,持續突破1.3482至少會進一步下跌至38.2的1.1409%回撤位至1.4248至1.3164,甚至進一步跌至61.8的1.2493%回撤位。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 01:30 | AUD | 房價指數 Q/Q Q2 | ||||
| 01:30 | AUD | 澳大利亞國民銀行 (NAB) XNUMX 月商業信心指數 | -5 | -8 | -7 | |
| 01:30 | AUD | NAB 八月業務狀況 | 14 | 11 | 10 | |
| 04:30 | 日圓 | 工業生產 M/M Jul F | -1.50% | -1.50% | -1.50% | |
| 06:00 | GBP | 索賠人數變化 XNUMX 月 | 58.6K | 71.7K | 7.8K | |
| 06:00 | GBP | 國際勞工組織 3 月失業率 (XNUMXM) | ||||
| 06:00 | GBP | 包括獎金在內的平均收入 3 萬/年 XNUMX 月 | ||||
| 06:00 | GBP | 每年 3 月不包括獎金的平均收入 | ||||
| 06:30 | 瑞士法郎 | 生產者和進口價格月/月 XNUMX 月 | ||||
| 06:30 | 瑞士法郎 | 生產者和進口價格同比 XNUMX 月 | ||||
| 10:00 | USD | NFIB XNUMX 月商業樂觀指數 | 100.1 | 99 | 99.7 | |
| 12:30 | CAD | 七月製造業銷售月度 | -1.50% | -1.00% | ||
| 12:30 | USD | CPI M / M 8月 | ||||
| 12:30 | USD | CPI Y / Y 8月 | ||||
| 12:30 | USD | 核心 CPI 月/月 XNUMX 月 | ||||
| 12:30 | USD | 核心消費者物價指數 (CPI) 年/年 XNUMX 月 |




 Signal2forex.com - 最佳外匯機器人和信號


