
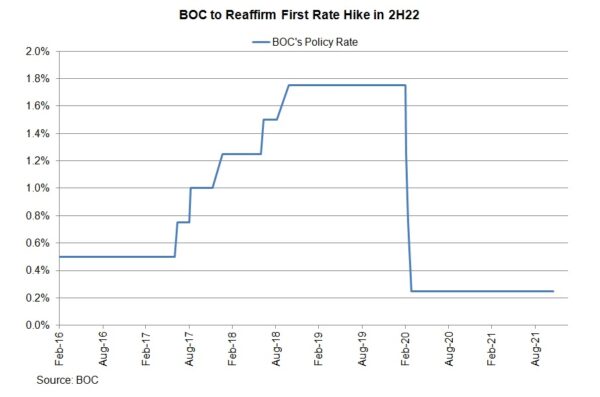
繼 XNUMX 月份採取強硬舉措後,我們預計中國央行本週將保持冷靜。 政策制定者應承認強勁的 GDP 增長和就業市場數據,同時對 Omicron 變體的不確定性發出警告。 預計他們還將重申一旦經濟疲軟被吸收就會加息的立場。
5.4 年第三季度經濟按年率計算環比增長 +3%,超出市場預期的 +21%。 第二季度收縮修正為-3%(此前:-3.2%)。 繼上個月增長 1.1% 後,3.4 月份 GDP 同比增長 4.1%。 就業市場保持彈性。 0.7 月份失業率下降-6 個百分點至 6.6%,高於市場預期的 153.7%。 繼 31.2 月份就業人數增加 35.7 萬之後,就業人數增加了 XNUMX 萬。 這也比+XNUMXK 的共識要好。
通貨膨脹進一步加速,4.7 月份總體消費者物價指數 (CPI) 從一個月前的 +4.4% 升至 +2.7%。 中國銀行首選通脹指標平均為 XNUMX%,與 XNUMX 月份持平。 儘管政策制定者似乎並不十分擔心通脹,但他們承諾密切關注局勢並準備採取行動。 XNUMX 月中旬,行長蒂夫·麥克萊姆 (Tiff Macklem) 在為《金融時報》撰文時表示,央行預計通脹壓力將會緩解。 不過,他補充說,“如果我們最終對通脹壓力持續存在以及經濟仍存在多少疲軟程度的判斷是錯誤的,我們將進行調整。 我們的框架使我們能夠做到這一點”。
0.25月,中國銀行宣布結束量化寬鬆計劃並開始再投資程序。 在維持隔夜利率2022%的有效下限不變的同時,央行還將首次加息時間由此前預計的“2022年下半年”提前至“2年中期某個時間”。 我們預計這一點以及“在經濟疲軟被吸收以可持續實現 XNUMX% 的通脹目標之前”不會加息的前瞻性指引將在本月保持不變。

 Signal2forex.com - 最佳外匯機器人和信號


