
美國亮點
- 在美聯儲發出更鷹派的信息後,本週股市進一步下跌。 在鮑威爾和布雷納德的確認聽證會以及美聯儲的其他發言人之間,XNUMX 月加息的信號正在響亮而清晰地閃爍。
- 7 月的通脹數據支持加息的理由,整體通脹按年(y/y)達到 5.5%。 核心通脹也意外上行,目前同比增長 30%——XNUMX 年來的最高水平。
- 由於通貨膨脹削弱了消費者的購買力,零售銷售在年底表現出失去動力。 與我們的最新預測相比,2021 年第四季度和 2022 年第一季度的消費者支出看起來都較弱。
加拿大亮點
- 本周經濟日曆異常空曠,但下週絕不會如此。 通脹數據、加拿大銀行商業前景調查和消費者預期調查將在兩週後的加拿大銀行會議之前成為焦點。
- 加拿大的通貨膨脹率一直很高,遠高於加拿大銀行 2% 的目標。 預計最近的 Omicron 浪潮將加劇現有的供應鏈問題,抑制增長並在短期內推高價格。
- 房地產市場是另一個價格快速上漲的領域。 週一關於房屋銷售和價格的報告可能會與此相呼應,在低庫存的情況下,銷售和價格都出現了另一個月份的增長。
美國——像鷹一樣盯住通脹
本週股市進一步下跌,此前美聯儲官員發表了更為強硬的言論,暗示最早可能在 500 月開始加息。 標準普爾 3 指數較年初下跌了 XNUMX% 以上。 隨著市場調整對貨幣政策的預期,美國國債收益率繼續走高。
從最近的通脹數據來看,加息的理由很明顯。 全年整體 CPI 同比上漲 7%,為 1982 年以來的最快增速。0.5 月,由於能源價格拖累,通脹環比增速小幅放緩至 0.6%。自 XNUMX 月以來首次登上頭條。 但是,在住房通脹強勁增長和二手車價格再次上漲的推動下,核心通脹率更高,環比上漲 XNUMX%。 雖然這些項目是最大的貢獻者,但許多商品和服務的價格強勁上漲,延續了自 XNUMX 月以來明顯的價格壓力擴大趨勢——同一個月,美聯儲主席鮑威爾改變了對美國經濟是否上漲的看法。通貨膨脹是暫時的。
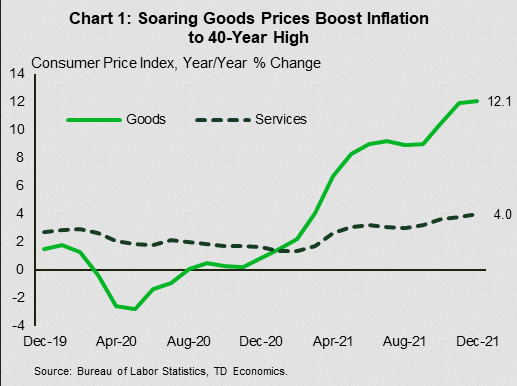
通脹創下 40 年新高的主要原因是商品價格上漲(圖 1)。 你必須回到 1980 年才能看到商品價格在一年內上漲 12%。 隨著受大流行和全球投入短缺抑制的生產開始正常化,來年商品價格應該會降溫。 但是,正如它所做的那樣,服務價格增長似乎正在加速。 服務價格在 4 年同比上漲 2021%,比大流行前的 3% 有所加快,但與過去的經濟強勁時期並沒有脫節。 到 2022 年,這一數字可能會進一步上升,從而給美聯儲施加緊縮政策的壓力。
通脹上升的影響在零售銷售中已經很明顯。 由於華盛頓的第三輪刺激支付沖擊了美國人的銀行賬戶,春季零售額激增。 名義銷售額已趨於平穩,部分原因是消費從主導零售的商品轉向服務。 然而,當您與根據整體通脹調整後的銷售額進行比較時,您會看到價格增長如何越來越多地侵蝕消費者的購買力(圖 2)。 鑑於商品價格上漲幅度超過服務價格,情況就更加糟糕了。
無論如何,6 月份的零售銷售數據顯示,消費者支出在年底前失去了動力。 我們 4 月份的預測預計第四季度實際個人消費支出將增長 2% 左右。 此後公佈的數據表明,這一比例將接近 XNUMX%。 它還為第一季度提供了一個軟起點,由於消費者對 Omicron 的謹慎影響密切接觸服務,支出可能會放緩至 XNUMX%。
通貨膨脹也在阻礙工資增長,美聯儲官員並沒有忽視這一點。 在參議院的確認聽證會上,美聯儲主席傑伊鮑威爾發表了他迄今為止最強硬的通脹信息。 美聯儲理事萊爾·布雷納德 (Lael Brainard) 是 FOMC 副主席接替理查德·克拉里達 (Richard Clarida) 的候選人,他回應了他的言論,並提到工人們擔心他們的薪水會延伸到多遠。 本週發表講話的其他美聯儲官員也表示,利率即將出台,最早可能在 XNUMX 月開始。
加拿大——關注通脹
本周經濟日曆異常空曠,但下週絕不會平靜,即將發布一些關鍵數據。 隨著本周邊境以南通脹率達到 7% 的消息,所有的目光都將集中在下週三加拿大的通脹數據上。 在供應鏈瓶頸和強勁的消費者需求導致商品價格上漲的類似火焰的推動下,加拿大的通貨膨脹率也一直很高,儘管比美國低兩個多點(圖 1)。
即使低於美國同行,通脹也遠高於加拿大央行 2% 的目標。 生產者和消費者都強烈感受到價格上漲。 事實上,對於央行而言,與實際通脹同樣重要的是消費者和企業對其未來發展的預期。 這將重點放在加拿大銀行商業前景調查和消費者預期調查上。 這些調查將揭示企業和消費者在 Omicron 浪潮興起時的通脹預期。 在不到兩週的加拿大央行會議之前,這些將變得更加重要。
雖然這些調查無法捕捉到 Omicron 的全部影響,但它們可能仍會顯示企業的近期通脹預期和定價計劃有所增加。 在 12 月的 CFIB 調查中,小企業在未來 4.6 個月內提高價格的意願達到了調查的最高點 XNUMX%。 與此同時,小企業對投入短缺和分銷挑戰的擔憂繼續增加,影響了它們提高產量的能力。 在 Omicron 襲擊之前就已經很嚴重的勞動力短缺問題在短期內將隨著工人生病或被要求隔離而變得更糟。 總而言之,雖然預計 Omicron 的影響將相對短暫,但供應鏈問題可能會在短期內惡化,抑制增長並推高價格。
房地產市場是另一個價格快速上漲的領域,導致住房負擔能力顯著惡化。 週一關於房屋銷售和價格的報告可能會與此相呼應,顯示在低庫存的情況下房屋銷售和價格又上漲了一個月。
本週加拿大銀行的研究表明,首次購房者越來越無法進入房地產市場,面臨著高昂的價格以及來自投資者和回頭客的激烈競爭。 自疫情開始以來,首次購房者的購房比例下降了 3 個百分點,從疫情開始時的 2021% 降至 46.8 年年中的新低 49.8%(圖 2) . 抵押貸款的低浮動利率正在推動對房地產的需求。 最近幾個月,超過 50% 的新抵押貸款借款人選擇退出浮動利率抵押貸款。 這可能是加拿大央行加快加息的另一個原因。




 Signal2forex.com - 最佳外匯機器人和信號


