
مراجعة الولايات المتحدة
الركود لا يزال في الاقتصاد، ولكن هناك علامات على التضييق
- ارتفعت مبيعات التجزئة بنسبة 0.5% في يونيو، في حين تم تعديل مكاسب مايو من 0.8% إلى 1.3%. إن الوتيرة القوية الإجمالية لنمو مبيعات التجزئة تضع المستهلك على المسار الصحيح لدفع نمو الناتج المحلي الإجمالي الحقيقي في الربع الثاني، بعد الربع الأول الضعيف.
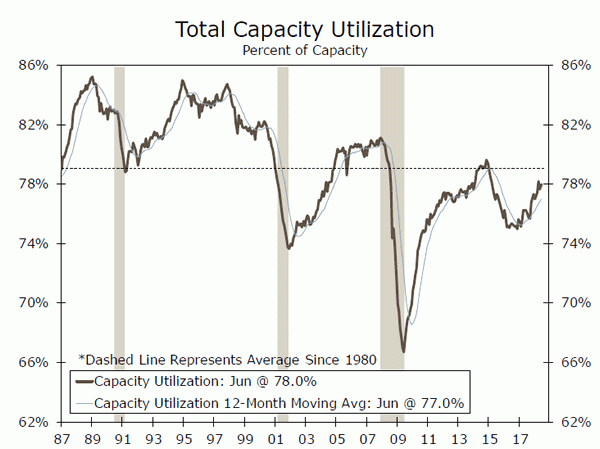
- ونما الإنتاج الصناعي بنسبة 0.6 بالمئة في يونيو ليصل إلى مستوى مرتفع جديد. وارتفع معدل استغلال القدرات ولكنه لا يزال أقل من متوسطه التاريخي، مما يشير إلى استمرار الركود.
- وانخفض عدد المنازل التي بدأ بناؤها بنسبة 12.3% في يونيو، حيث يواجه عمال البناء ارتفاع تكاليف المواد وزيادة نقص العمالة كعوائق أمام بدء البناء.
الركود لا يزال في الاقتصاد، ولكن هناك علامات على التضييق
ارتفعت مبيعات التجزئة بنسبة 0.5% في يونيو، في حين تم تعديل مكاسب مايو من 0.8% إلى 1.3%. ومما ساهم في الوتيرة القوية للنمو الرئيسي المكاسب الكبيرة في المبيعات في وكلاء السيارات ومحطات البنزين. وساعد ارتفاع الأسعار في محطات الوقود على تعزيز مبيعات البنزين التي ارتفعت بنسبة 21.6 بالمئة على أساس سنوي. ومع ذلك، ظلت مبيعات التجزئة الأساسية لمجموعة "السيطرة" ثابتة في يونيو، حيث انخفضت المبيعات في متاجر البضائع العامة والملابس. إن الوتيرة القوية الإجمالية لنمو مبيعات التجزئة تضع المستهلك على المسار الصحيح لدفع نمو الناتج المحلي الإجمالي الحقيقي في الربع الثاني، بعد الربع الأول الضعيف.
وبدا الإنتاج الصناعي قويًا أيضًا في يونيو، حيث نما المؤشر بنسبة 0.6% ليصل إلى مستوى مرتفع جديد. وكان لتحسن شهر يونيو علاقة كبيرة بالانتعاش في إنتاج الصناعات التحويلية، بعد أن أدى حريق في مصنع لتصنيع السيارات وقطع الغيار إلى تعطيل الإنتاج في شهر مايو. وارتفع إنتاج قطاع الصناعات التحويلية 0.8 بالمئة في يونيو حزيران بينما زاد إنتاج التعدين 1.2 بالمئة. وكان إنتاج المرافق عائقا، حيث انخفض بنسبة 1.5 في المئة.
على الرغم من التعريفات الجمركية على الصلب والألمنيوم التي تم فرضها في مارس وتم توسيعها لتشمل جميع الشركاء التجاريين الرئيسيين في يونيو، إلا أن تصنيع المعادن الأولية كان ثابتًا بشكل أساسي في يونيو. وانخفض إنتاج منتجات الحديد والصلب 0.8 بالمئة، في حين انخفض إنتاج الألمنيوم وتصنيعه 3.0 بالمئة. نتوقع أن يتوسع الإنتاج إلى حد ما على الأقل في الأشهر المقبلة. ولا يزال استغلال القدرات أقل من متوسطه التاريخي في قطاع التصنيع، عند 75.5% في يونيو، مما يشير إلى أن الركود لا يزال قائما، ويمكن نشره لزيادة الإنتاج إذا اقتضى الطلب. ويتناقض هذا مع قطاع التعدين، حيث أدى الانتعاش المدفوع بالطاقة إلى رفع معدل الاستفادة من القدرات إلى مستوى ضيق للغاية يبلغ 92.7 في المائة.
وفي قطاع الإسكان، لا يزال نقص العرض يحد من المبيعات على الرغم من الطلب الجيد على المنازل. وجاءت بدايات الإسكان أقل بكثير من التوقعات في يونيو، حيث انخفضت بنسبة 12.3% على خلفية الانخفاضات في بدايات بناء المنازل لعائلة واحدة ومتعددة الأسر. يواصل عمال البناء الاستشهاد بارتفاع تكاليف المواد كتحدي. ومن المرجح أن يعني ارتفاع أسعار الفولاذ والخشب اللين، وهي المدخلات الرئيسية، أن عدداً أقل من مشاريع البناء قابلة للتطبيق. كما أصبحت العمالة أكثر ندرة مع تشديد الاقتصاد، وهو عامل مقيد آخر. وبدون حدوث انتعاش كبير في بناء المساكن، فمن المرجح أن يظل المعروض من المنازل المتاحة للبيع منخفضًا، ويمنع مبيعات المنازل من الانطلاق.
كان البناء هو العنصر الوحيد الذي أثر على المؤشر الاقتصادي الرئيسي (LEI) في يونيو. وتقدم المؤشر 0.5 بالمئة مع انخفاض تراخيص البناء 0.6 نقطة مئوية. وكان المساهم الإيجابي الأكبر هو طلبات ISM الجديدة.
وتتوافق قوة مؤشر الكيان القانوني، الذي يتكون من عشرة مؤشرات تغطي نطاقًا واسعًا من الاقتصاد، مع توقعاتنا الإيجابية بشكل عام لاقتصاد الولايات المتحدة. ونتوقع نمو الناتج المحلي الإجمالي الحقيقي بنسبة 3.1% في عام 2018 بأكمله، وهو أعلى معدل نمو منذ عام 2005. ومع ذلك، فإن توسع الطلب سيضع في النهاية قيودًا على المعروض من العمالة والموارد، كما نشهد تأثير ذلك في قطاع الإسكان. نحن نراقب الأجور والأسعار في القطاعات الأخرى بحثًا عن علامات على تزايد القيود على القدرات، ومصادر المخاطر المحتملة على توقعاتنا.
توقعات الولايات المتحدة
مبيعات المنازل الجديدة • الأربعاء
وبعد انخفاضها بنسبة 3.7% في أبريل، ارتفعت مبيعات المنازل الجديدة بنسبة 6.7% في مايو إلى وتيرة 689,000 ألف وحدة. ولا يزال سوق الإسكان مقيدًا بسبب المخزون الضيق من منازل الأسرة الواحدة القائمة، وهو ما من المرجح أن يدعم وتيرة أسرع لمبيعات المنازل الجديدة. وعلى الرغم من انخفاض مخزونات المنازل الجديدة أيضًا، إلا أن شركات البناء تظل متفائلة نسبيًا حتى مع استمرارها في مواجهة ارتفاع تكاليف المواد وسط التعريفات المفروضة مؤخرًا.
وظل الجنوب في مكانة بارزة في شهر مايو، حيث ارتفعت مبيعات المنازل الجديدة بنسبة 17.9% إلى أعلى مستوى خلال الدورة الجديدة، بينما انخفضت المبيعات في الغرب والشمال الشرقي. ولا تزال التنمية في الجنوب قوية، حيث ارتفع معدل بناء المساكن بنسبة تزيد عن 13 في المائة في يونيو مقارنة بالعام الماضي، وتبدو المنطقة مستعدة لمزيد من التوسع. وانخفض متوسط سعر المنزل بنسبة 2.6% مقارنة بالعام الماضي ليصل إلى 369,000 ألف دولار في مايو، ويرجع ذلك جزئيًا على الأرجح إلى زيادة المبيعات في الجنوب، حيث تميل المنازل إلى أن تكون في متناول الجميع نسبيًا.
السابق: شنومك ويلس فارجو: شنومسك توافق: شنومك
السلع المعمرة • الخميس
وانخفضت طلبيات السلع المعمرة بنسبة 0.4% في مايو. وكان هذا الانخفاض أقل قليلاً من المتوقع، وذلك بسبب ارتفاع طلبيات الدفاع بنسبة 15.5%. كما تم تعديل طلبيات السلع الرأسمالية الأساسية صعودًا إلى زيادة بنسبة 0.3% في مايو، في أعقاب الزيادة البارزة البالغة 2.0% في أبريل. وظلت الشحنات قوية، حيث ارتفعت بنسبة 0.6% خلال الشهر. يشير انتعاش الإنتاج الصناعي في يونيو أيضًا إلى أن طلبيات السلع المعمرة على وشك الارتفاع في يونيو. تستمر الطلبات غير المكتملة في الارتفاع وسط تباطؤ نمو المخزون، حيث تستمر الشركات في مواجهة قيود سلسلة التوريد في تلبية طلب العملاء المتزايد.
لا تزال وتيرة الإنفاق الرأسمالي الأخيرة تمثل تباطؤًا عن الارتفاع القياسي في الإنفاق المسجل في النصف الثاني من عام 2017. ومع ذلك، نتوقع ارتفاع طلبيات السلع المعمرة بنسبة 3.2% في يونيو، مما يشير إلى وتيرة قوية للإنفاق على المعدات في الفترة المتبقية من عام XNUMX. السنة.
السابق: 0.4٪ ويلز فارغو: 3.2٪ توافق: 2.8٪ (شهر الإفراط في شهر)
الناتج المحلي الإجمالي • الجمعة
وبعد ارتفاعه بنسبة 2.0% على أساس سنوي في الربع الأول، من المتوقع أن ينتعش نمو الناتج المحلي الإجمالي بقوة في الربع الثاني. ونتطلع إلى ارتفاع الناتج المحلي الإجمالي إلى وتيرة سنوية تبلغ 1% وسط تقلص حاد في العجز التجاري وانتعاش الإنفاق الاستهلاكي والتجاري. تدعم مبيعات التجزئة القوية وارتفاع الأجور والمكاسب القوية في الوظائف توقعاتنا بارتفاع الإنفاق الاستهلاكي إلى مقطع سنوي يبلغ 2 بالمائة. ومن المرجح أيضًا أن يظل الإنفاق التجاري قويًا، وإن كان ينمو بمعدل أبطأ من الارتفاع الذي شهدناه في الربع الأول. يشير الارتفاع في طلبيات وشحنات السلع المعمرة المذكور أعلاه إلى أن الإنفاق على المعدات من المحتمل أن يرتفع بمعدل سنوي يبلغ حوالي 4.7 بالمائة. من المحتمل أيضًا أن يحصل الناتج المحلي الإجمالي للربع الثاني على دفعة من الصادرات القوية حيث حاولت الشركات استباق التعريفات الانتقامية، ونتطلع إلى تضييق العجز التجاري لإضافة 3.3 نقطة مئوية إلى النمو الإجمالي. ومن المفترض أن تدعم الاتجاهات وراء الانتعاش المحتمل في الربع الثاني النمو القوي في النصف الثاني من عام 1، على الرغم من أن التوترات التجارية تمثل خطرًا هبوطيًا محتملاً على توقعاتنا.
السابق: 2.0٪ Wells Fargo: 4.7٪ Approensus: 4.0٪ (Quarter-quarter-Quarter، annualized)
مراجعة العالمي
تباطأ نمو الناتج المحلي الإجمالي الصيني بشكل هامشي في الربع الثاني
- انخفض نمو الناتج المحلي الإجمالي الحقيقي في الصين في الربع الثاني، ويرجع ذلك جزئيًا على الأقل إلى مزيد من التباطؤ في الإنفاق الاستثماري. نحن نتطلع إلى أن يتجه نمو الناتج المحلي الإجمالي الصيني نحو الانخفاض تدريجياً في الأرباع القادمة.
هل سترفع لجنة السياسة النقدية أسعار الفائدة الشهر المقبل؟
- كانت بعض إصدارات البيانات رفيعة المستوى في المملكة المتحدة أضعف من المتوقع هذا الأسبوع. ومع ذلك، فإن الاقتصاد البريطاني لا يكاد ينهار، وما زلنا نتطلع إلى قيام لجنة السياسة النقدية برفع أسعار الفائدة في اجتماعها القادم للسياسة في الثاني من أغسطس.
تباطأ نمو الناتج المحلي الإجمالي الصيني بشكل هامشي في الربع الثاني
أظهرت البيانات الصادرة هذا الأسبوع أن معدل نمو الناتج المحلي الإجمالي الحقيقي في الصين تباطأ بشكل هامشي إلى 6.7% في الربع الثاني، من 6.8% في الربع الأول من عام 1 (انظر الرسم البياني في الصفحة الأولى). لا يتوفر بسهولة تحليل كامل لبيانات الناتج المحلي الإجمالي إلى مكونات الطلب الأساسية، لكن المؤشرات الاقتصادية الشهرية تظهر أن نمو الإنفاق الاستثماري، الذي كان وراء التباطؤ الذي حدث في الاقتصاد الصيني على مدى السنوات القليلة الماضية، قد تباطأ بشكل أكبر في العام الماضي. Q2018 (الرسم البياني العلوي). نتوقع أن ينخفض نمو الناتج المحلي الإجمالي الصيني في الأرباع القادمة، لكننا لا نتوقع أن يشهد الاقتصاد تراجعًا حادًا في أي وقت قريب. (لمزيد من القراءة، راجع "التوقعات الاقتصادية لمنتصف العام في الصين" المنشورة على موقعنا على الإنترنت.)
هل سترفع لجنة السياسة النقدية أسعار الفائدة الشهر المقبل؟
ألقت البيانات الاقتصادية البريطانية التي صدرت هذا الأسبوع بعض الشكوك على التوقعات السائدة على نطاق واسع بأن لجنة السياسة النقدية (MPC) التابعة لبنك إنجلترا (BoE) سترفع أسعار الفائدة في اجتماع السياسة المقبل في الثاني من أغسطس. فبادئ ذي بدء، كانت بيانات التضخم لشهر يونيو/حزيران أضعف مما توقعه معظم المحللين. ومن الجدير بالذكر أن المعدل الإجمالي لتضخم مؤشر أسعار المستهلك ظل ثابتًا عند 2%، بدلاً من الارتفاع كما توقع معظم المحللين، وانخفض معدل التضخم الأساسي إلى 2.4% من معدل 1.9% الذي تم تسجيله في مايو (الرسم البياني الأوسط). . علاوة على ذلك، تراجعت مبيعات التجزئة الحقيقية بنسبة 2.1% في يونيو مقارنة بالشهر السابق، وهي أضعف بكثير من الزيادة المتواضعة التي توقعتها التوقعات المتفق عليها. فإذا كان التضخم يتراجع باتجاه هدف بنك إنجلترا بنسبة 0.5% وكانت بيانات الإنفاق أضعف من المتوقع، فلماذا تتعجل لجنة السياسة النقدية في رفع أسعار الفائدة؟
على الرغم من أن بعض البيانات هذا الأسبوع كانت مخيبة للآمال إلى حد ما، إلا أن الاقتصاد البريطاني لا يكاد ينهار. وحتى مع انخفاض مبيعات التجزئة في يونيو، ظل الإنفاق الحقيقي للبيع بالتجزئة مرتفعا بنسبة 2.1 في المائة (8.5 في المائة بمعدل سنوي) في الربع الثاني مقارنة بالربع الأول. وارتفع معدل تشغيل العمالة بمقدار 1 ألف عامل في الفترة من مارس إلى مايو مقارنة بفترة الأشهر الثلاثة السابقة، واستقر معدل البطالة عند أدنى مستوى له منذ 137,000 عامًا عند 43%. وتشير تقديرات مكتب المملكة المتحدة للإحصاءات الوطنية إلى أن الناتج المحلي الإجمالي الحقيقي ارتفع بنسبة 4.2% في إبريل (غير سنوي) وبنسبة 0.2% أخرى في مايو.
وفي آخر اجتماع للسياسة النقدية في 21 يونيو، ذكرت لجنة السياسة النقدية أنه "إذا تطور الاقتصاد على نطاق واسع بما يتماشى مع توقعات تقرير التضخم لشهر مايو، فإن التشديد المستمر للسياسة النقدية خلال الفترة المتوقعة سيكون مناسبًا لإعادة التضخم بشكل مستدام إلى هدفه". ". وتتوقع لجنة السياسة النقدية حاليا أن ينمو الناتج المحلي الإجمالي الحقيقي بنحو 1 إلى ¾ في المائة سنويا على مدى السنوات القليلة المقبلة. وعلى الرغم من التذبذبات في البيانات الأخيرة، يبدو أن الناتج المحلي الإجمالي في المملكة المتحدة يسير على الطريق الصحيح للنمو بهذه الوتيرة المتواضعة، والتي تقدر لجنة السياسة النقدية أنها أعلى قليلاً من معدل النمو المحتمل على المدى الطويل. علاوة على ذلك، صوت ثلاثة أعضاء من لجنة السياسة النقدية التسعة على رفع أسعار الفائدة في اجتماع السياسة الأخير. ومع وصول سعر الفائدة إلى مستويات منخفضة تاريخيًا (الرسم البياني السفلي)، نعتقد أن ناخبين آخرين على الأقل سينضمون إلى هؤلاء الأعضاء الثلاثة، مما سيؤدي إلى رفع سعر الفائدة في الثاني من أغسطس. ابقوا متابعين.
التوقعات العالمية
منطقة اليورو PMIs • الثلاثاء
سيتم طباعة بعض قراءات الربع الثالث المبكرة حول اقتصاد منطقة اليورو الأسبوع المقبل مع مؤشرات مديري المشتريات من ماركيت. وكما هو موضح في الرسم البياني على اليمين، تباطأ النشاط الاقتصادي في أوروبا إلى حد ما في النصف الأول من العام مقارنة بالنصف الثاني من عام 3. ومع ذلك، فإن قراءات شهر يونيو بالقرب من 2 لقطاعي التصنيع والخدمات تتوافق مع التوسع الصحي والنمو الاقتصادي الذي لا يزال أعلى قليلاً من النمو المحتمل. وما دام النمو ثابتاً حول المستويات الحالية، فإنه ينبغي أن يكون كافياً لتقليص الركود المتبقي في سوق العمل تدريجياً ودفع التضخم الأساسي إلى الارتفاع ببطء.
وسيجتمع البنك المركزي الأوروبي أيضًا الأسبوع المقبل (الخميس). من غير المحتمل حدوث أي تحرك رئيسي في السياسة من قبل البنك المركزي الأوروبي، ولكن هذا سيكون الاجتماع الأول منذ يونيو عندما وضع البنك المركزي الأوروبي مساراته لخفض مشتريات السندات ورفع أسعار الفائدة. ونتيجة لهذا فقد يغتنم البنك المركزي الأوروبي الفرصة لتوضيح أي شيء يعتقد صناع السياسات أن الأسواق المالية تفسره على أنه متشدد أو متشائم أكثر مما ينبغي.
سابق: 54.9 (خدمات) ؛ 55.2 (التصنيع) إجماع: 55.2 (خدمات) ؛ 54.8 (التصنيع)
الناتج المحلي الإجمالي لكوريا الجنوبية • الأربعاء
كان النمو الاقتصادي في كوريا الجنوبية مستقرا بشكل ملحوظ خلال السنوات القليلة الماضية. وكان الربع الرابع الضعيف من عام 4 يقع بين ربعين من نمو الناتج المحلي الإجمالي الحقيقي السنوي فوق 2017 في المائة. وقد تم تعويض الطباعة الضعيفة للاستهلاك الشخصي في الربع الأول من خلال النمو القوي في الإنفاق الاستثماري والنمو القوي للصادرات.
وفي آخر اجتماع له بشأن السياسة في يوليو/تموز، أبقى بنك كوريا المركزي سعر الفائدة ثابتا وخفض توقعات النمو لعام 2018 إلى 2.9% من 3.0% سابقا، مستشهدا بأرباح الشركات والتوترات التجارية كأسباب للتعديل. تعد التوترات التجارية مصدرًا رئيسيًا لعدم اليقين بالنسبة لبنك كوريا المركزي، حيث يبلغ إجمالي الصادرات كنسبة من الناتج المحلي الإجمالي أكثر من 50%. ومع بقاء التضخم تحت السيطرة والبطالة التي لا تزال مرتفعة إلى حد ما لأسباب بنيوية، فإن الظروف الاقتصادية ليست داعمة بشكل كامل حتى الآن لقدر أقل من التيسير السياسي. سوف تعطي قراءة الناتج المحلي الإجمالي الأسبوع المقبل لصانعي السياسات فكرة أفضل عن مدى البعد عن رفع سعر الفائدة التالي.
السابق: 1.0٪ Wells Fargo: 1.0٪ إجماع: 0.7٪ (ربع فوق ربع سنوي)
البنك المركزي الروسي • الجمعة
بدأ البنك المركزي الروسي في خفض سعر الفائدة الرئيسي في عام 2017 مع تراجع التضخم أخيرًا عن وتيرته المكونة من رقمين ووجد الروبل أساسًا أكثر ثباتًا. ومع ذلك، في الاجتماعات القليلة الماضية، ظلت السياسة النقدية ثابتة وسط مزيج من الإشارات الاقتصادية المتضاربة. ارتفع النمو الاقتصادي بنسبة 1.3% فقط على أساس سنوي في الربع الأول من عام 1، وهو أضعف قليلاً من المتوقع ويشير إلى أنه قد يكون هناك المزيد من التيسير في السياسة النقدية.
ومع ذلك، يبدو أن التضخم يصل إلى أدنى مستوياته، حيث ذكر البنك المركزي في اجتماعه الأخير أن "ميزان المخاطر حتى نهاية عام 2019 قد تحول نحو التضخم". بالإضافة إلى ذلك، ظل الروبل تحت بعض الضغوط منذ الإعلان عن العقوبات الأمريكية الإضافية في أبريل؛ وانخفض الروبل بنحو 11 بالمئة هذا العام مقابل الدولار. ومع هذا المزيج من العوامل المتضاربة في أذهان صناع السياسة، فإن إجماع بلومبرج يتطلع إلى بقاء البنك المركزي معلقًا في اجتماعه يوم الجمعة المقبل.
السابق: شنومك٪ توافق: شنومك٪
بسبب، حظ
سعر الفائدة ووتش
طرح الأسئلة
بعد شهادة رئيس بنك الاحتياطي الفيدرالي جيروم باول هذا الأسبوع، انخرطنا في العديد من الأسئلة (والإجابات) التي بدت متعارضة قليلاً مع الطريقة التي ننظر بها إلى حالة الشؤون الاقتصادية.
الأجور والتضخم والدخل الحقيقي
وكان أحد التأكيدات هو أن الأجور متأخرة عن التضخم، وأن الأجور الحقيقية انخفضت لسنوات عديدة. نجد أن التضخم قد تجاوز الأجور في بضعة أشهر فقط منذ عام 2013 (الرسم البياني العلوي). يشهد التضخم عدة طفرات. ولكن مع مرور الوقت، تجاوزت الأجور معدل التضخم. وعلاوة على ذلك، فإن الأجور ليست سوى شكل واحد من أشكال التعويض للعمال ــ في الواقع، تشكل مزايا الرعاية الصحية غير الخاضعة للضريبة جزءا متزايد الأهمية من تعويضات العمل. وحتى هذه النقطة، نما الدخل الحقيقي المتاح بنسبة 1.7 في المائة مقارنة بالعام الماضي، وبمعدل سنوي 2.3 في المائة على مدى الأشهر الثلاثة الماضية.
تباطأ نمو القروض
وكان هناك تأكيد إضافي على أن نمو القروض قد تباطأ إلى أقل من نصف ما كان عليه خلال العام الأخير من إدارة أوباما. نجد أن إجمالي القروض في البنوك قد استمر في التباطؤ منذ أن بلغت أعلى مستوياتها في أواخر عام 2016 (الرسم البياني الأوسط). وعلى مدى الأسابيع الـ 13 الماضية، زاد نمو القروض بنسبة 5.8 في المائة، وبنسبة 4.9 في المائة خلال العام الماضي. ومع ذلك، فإن نمو القروض لم يكن في أي وقت من الأوقات ضعف هذه الأرقام في إدارة أوباما. ولم يصل النمو إلى مستوى 10% في هذه الدورة.
علاوة على ذلك، أصبحت طبيعة الائتمان في الاقتصاد أكثر اتساعا مع مرور الوقت. الائتمان متاح في أشكال عديدة ومن مصادر عديدة. وفقا لمسح NFIB للشركات الصغيرة، فإن الفرق بين الشركات التي تبلغ عن أن الائتمان أصعب مقابل أسهل في الحصول عليه هو أقل بكثير من قمم الفترة 2009-2014 ويتسق مع فترات الائتمان السهلة السابقة.
التضخم باعتباره التضخم الرئيسي؟
وكان هناك تأكيد إضافي على أن التضخم الأساسي هو مؤشر أفضل للتضخم المستقبلي من التضخم الإجمالي. نجد علاقة سببية ذات اتجاهين بين التضخم الأساسي والتضخم العام (الرسم البياني السفلي). كلتا السلسلتين تأتي من نفس المصدر، BLS، والأساس هو جزء من التضخم الإجمالي.
رؤى سوق الائتمان
التحولات في سوق الرهن العقاري
أثناء تقديم تقرير السياسة النقدية نصف السنوي لبنك الاحتياطي الفيدرالي إلى الكونجرس هذا الأسبوع، تحدث رئيس بنك الاحتياطي الفيدرالي باول بنبرة متفائلة بشأن الاقتصاد. ومع ذلك، أشار التقرير إلى أن "النشاط في سوق الإسكان استقر هذا العام".
في شهادته، توسع باول في الحديث عن بعض العوامل التي تعيق النشاط في سوق الإسكان، مشيرًا إلى أنه "من المحتمل أن يكون هناك أعداد كبيرة من المقترضين ذوي الجدارة الائتمانية الذين لا يحصلون على ائتمان الرهن العقاري". أصبحت معايير الإقراض العقاري في البنوك أكثر صرامة بعد الركود، ولم تعد بعد إلى معاييرها التاريخية، حيث تظل البنوك حذرة بشأن الإقراض. ولا يزال مؤشر توافر الائتمان السكني الذي يصدره المعهد الحضري، والذي يقيس مخاطر التخلف عن السداد التي تتحملها سوق الرهن العقاري، أقل بنسبة تزيد على 50 في المائة عن متوسطه في الفترة 2001-2003.
وتتحرك معدلات الرهن العقاري أيضًا نحو الأعلى مع قيام بنك الاحتياطي الفيدرالي بتشديد السياسة النقدية. ارتفع متوسط سعر الفائدة على الرهن العقاري لمدة 30 عامًا بمقدار 52 نقطة أساس منذ بداية العام. وفي الوقت نفسه، أصبحت المنازل أكثر تكلفة، حيث ارتفع مؤشر كيس شيلر الوطني لأسعار المنازل بنسبة 6.4 في المائة على أساس سنوي. إن الجمع بين ارتفاع أسعار المساكن وارتفاع معدلات الرهن العقاري من شأنه أن يضع المزيد من الحواجز أمام الأسر التي تتطلع إلى الحصول على رهن عقاري.
ومع ذلك، فإن مكاسب التوظيف القوية ونمو الدخل الأسرع من شأنه أن يساعد في تخفيف الحواجز التي تواجه مشتري المنازل المحتملين. وبشكل عام، نتوقع مكاسب متواضعة في نشاط سوق الإسكان خلال العام المقبل.
موضوع الأسبوع
التعرف على التعرفة: التأثير على التضخم
وتصاعدت التوترات التجارية منذ الربيع، عندما أعلن الرئيس ترامب فرض رسوم جمركية على واردات الصلب والألومنيوم. ورغم أن التعريفات الجمركية الفعلية على الواردات الأمريكية انخفضت بشكل كبير منذ منتصف الثمانينيات (الرسم البياني العلوي)، فمن الواضح أن المعدلات لم تعد في انخفاض.
في المجمل، تنطبق التغييرات الرئيسية في التعريفات الجمركية التي أقرتها إدارة ترامب على 90 مليار دولار من الواردات الأمريكية، بمتوسط 22%. ومع ذلك، فإن قيمة التعريفات المقترحة أعلى بكثير. وإذا تم إقرارها، فإنها ستضيف 485 مليار دولار إلى السلع المتضررة. أحد الآثار المحتملة للتعريفات الجمركية هو التغيرات في مستوى أسعار المستهلك. ونتوقع أن تؤدي التعريفات المفروضة بالفعل إلى زيادة مؤشر أسعار المستهلك الرئيسي، والذي يبلغ حاليًا 2.8%، بمقدار 0.1 نقطة مئوية، مع الحفاظ على ثبات جميع العوامل الأخرى. ومع الأخذ في الاعتبار التعريفات الإضافية التي تم طرحها، فإن التغير في مؤشر أسعار المستهلكين الرئيسي سيرتفع بنسبة 0.5 نقطة مئوية.
لماذا يعد التغيير في مؤشر أسعار المستهلك الرئيسي صغيرًا نسبيًا؟ ويمثل الإنفاق على السلع الاستهلاكية نحو ثلث الإنفاق الاستهلاكي فقط، وهذا يعني أن هذا يحد من تأثير ارتفاع أسعار السلع على متوسط أسعار المستهلك. كما أن غالبية التعريفات الجمركية التي تم سنها تركز على السلع الوسيطة. وتعني هوامش الربح المرتفعة نسبياً أن الشركات لديها القدرة على استيعاب بعض الزيادات في تكلفة الإنتاج دون دفع زيادات الأسعار إلى المستهلك. ومن المرجح أيضًا أن تقوم الشركات بإعادة ضبط سلاسل التوريد لتجنب التعريفات الجمركية مع مرور الوقت. إن قوة الدولار الأمريكي في مواجهة التوترات التجارية والتعريفات الجمركية الانتقامية، والتي يمكن أن تؤدي إلى زيادة العرض المحلي إذا تم تصدير عدد أقل من السلع، توفر المزيد من التأثيرات التعويضية.
وبشكل عام، ينبغي أن تكون تأثيرات التعريفات الجمركية التي تم سنها بالفعل صغيرة بالقدر الكافي بحيث لا يحتاج بنك الاحتياطي الفيدرالي إلى تغيير مسار سياسته الحالي على أساس التضخم. وشددت اللجنة الفيدرالية للسوق المفتوحة على استعدادها لقبول تجاوز متواضع لبعض الوقت نظرا للطبيعة المتماثلة لهدف التضخم. ومع ذلك، فإن التدابير الإضافية المقترحة من شأنها أن تدفع التضخم إلى أعلى بشكل ملحوظ وتؤثر بشكل أكثر أهمية على الإنفاق الاستهلاكي الحقيقي.
لمزيد من المعلومات حول هذا الموضوع، راجع تقريرنا الأخير بعنوان "إحصاء التعريفات الجمركية: التأثير على التضخم" (19 يوليو 2018).




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


