
كانت إيطاليا هي النقطة المحورية في أسواق السندات الأوروبية خلال الصيف. وقد أدى ذلك إلى ضغط هبوطي على العوائد الألمانية على وجه الخصوص وفي أغسطس كان عائد سندات 10 سنوات منخفضًا بنسبة 0.30٪. في الوقت نفسه ، وصل العائد على سندات الحكومة الإيطالية لمدة 10 سنوات إلى 3.25٪.
ومع ذلك ، خلال الأسبوعين الماضيين ، تراجع السوق بسبب "المخاوف الإيطالية". أدركت الحكومة الجديدة أنه سيكون من المكلف (تكاليف أعلى لسعر الفائدة) تشغيل عجز كبير في الميزانية. يشير أحدث تعليق من وزير المالية جيوفاني تريا بوضوح إلى أن الميزانية الإيطالية لن تخرق حد الاتحاد الأوروبي البالغ 3٪ وأن عجز الميزانية يمكن أن يكون "فقط" 2٪. نتوقع أن يكون تركيز السوق على إيطاليا أقل تقدمًا ، حيث نفترض أن عجز الميزانية سيبقى أقل من حد 3٪.
النقطة المحورية التالية لإيطاليا هي 27 سبتمبر ، عندما يحين موعد صدور التحديث الاقتصادي والمالي. يحتوي على توقعات النمو والديون والعجز المحدثة. ومن الأمور المحورية أيضًا الموعد النهائي 15 أكتوبر لتقديم خطة الميزانية إلى مفوضية الاتحاد الأوروبي.
هذا لا يعني أن مشاكل الميزانية الإيطالية قد انتهت ولكن مجرد أن إيطاليا تتجه إلى أسفل جدول الأعمال وأننا نعود إلى سوق أكثر طبيعية فيما يتعلق بمحركات سوق الدخل الثابت.
لا تزال هناك دوافع قوية لارتفاع أسعار اليورو لبقية عام 2018
لا تزال آفاق التضخم الأساسي متواضعة في منطقة اليورو ، ونرى خطرًا ضئيلًا برفع سعر الفائدة قبل ديسمبر 2019 ، عندما نبدأ في رفع سعر الفائدة لأول مرة من البنك المركزي الأوروبي بمقدار 20 نقطة أساس. في الواقع ، يبدو لنا أن دورة الأعمال الأوروبية ضعفت قليلاً في الربيع وخلال الصيف. بشكل عام ، ما زلنا نتوقع أن تتداول عائدات 10 سنوات الألمانية في نطاق ضيق يتراوح بين 0.3 و 0.5٪ لبقية عام 2018.
ضغط تصاعدي معتدل في عام 2019
ما زلنا نشهد ضغطًا تصاعديًا متواضعًا على العائدات والمعدلات في أوروبا في عام 2019. يقترب رفع سعر الفائدة الأول للبنك المركزي الأوروبي بشكل أقرب ، ومن المتوقع على نطاق واسع أن ينتهي برنامج التيسير الكمي للبنك المركزي الأوروبي. لقد خلق هذا الأخير بعض المخاوف من أننا قد نشهد قفزة في العوائد كما رأينا في الولايات المتحدة في عام 2013 ، عندما قام الاحتياطي الفيدرالي بتقليص مشتريات السندات (التناقص التدريجي).
في عام 2013 ، ارتفعت عائدات 10 سنوات في الولايات المتحدة بأكثر من 1٪ خلال بضعة أشهر. ومع ذلك ، نظرًا لأنه تم الإبلاغ عن نهاية برنامج التيسير الكمي للبنك المركزي الأوروبي بشكل جيد وأنه من المقرر أن تستمر إعادة استثمار السندات المستحقة في عام 2019 ، فليس من حالتنا الرئيسية أن يكون لنهاية التيسير الكمي تأثير كبير على أسعار اليورو.
يتغذى على الطيار الآلي حتى يتم الوصول إلى المحايد
من العوامل المهمة للمعدلات والعوائد الأوروبية طويلة الأمد عوائد الولايات المتحدة الطويلة وأين تتجه في عام 2019. على مدار الشهرين الماضيين ، شهدنا سلسلة من الأرقام القوية في الولايات المتحدة ، والأهم من ذلك ، استمر سوق العمل في التضييق. على وجه الخصوص ، نلاحظ أن نمو الأجور في الولايات المتحدة يبدو أخيرًا في تحسن. جاء متوسط الأرباح الذي تم متابعته عن كثب عند 2.9٪ على أساس سنوي في أغسطس. كان هذا أعلى مستوى منذ عام 2019.
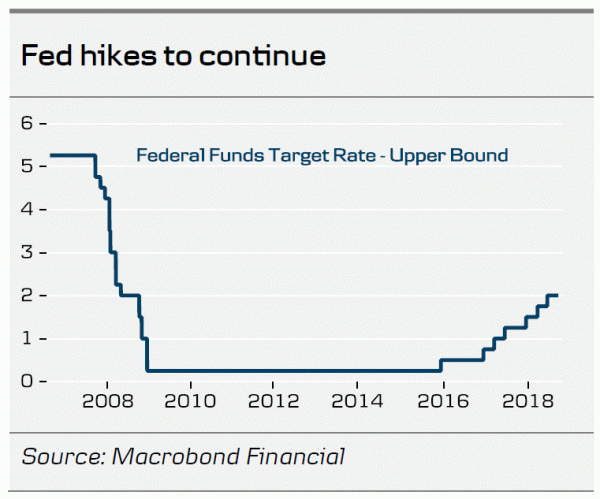
على وجه الخصوص ، تعني أرقام سوق العمل أن بنك الاحتياطي الفيدرالي في وضع الطيار الآلي في الوقت الحالي ومن المؤكد تمامًا أنه سيرفع في الاجتماع في وقت لاحق من هذا الشهر ومرة أخرى في ديسمبر ، الأمر الذي سيرفع معدل الأموال الفيدرالية إلى 2.50٪ بنهاية العام.
في المؤتمر الصحفي الذي أعقب اجتماع يونيو ، أوضح جيروم باول سبب إزالة بنك الاحتياطي الفيدرالي للكثير من توجيهاته المستقبلية من البيان. وألمح إلى أن بنك الاحتياطي الفيدرالي يريد المزيد من المرونة ، حيث يقترب سعر الفائدة على الأموال الفيدرالية من المعدل المحايد (المعدل الذي لا تكون فيه السياسة النقدية توسعية ولا انكماشية) ، والذي يقدره معظم أعضاء اللجنة الفيدرالية للسوق المفتوحة في نطاق 2.75-3.00٪. نعتقد أنه سيكون أكثر 'توقف وانطلق' بالنسبة لمجلس الاحتياطي الفيدرالي عندما يصل إلى الحياد ، وهو ما نعتقد أنه من المرجح أن يحدث في مارس 2019.
في حين أن الاقتصاد الأمريكي قوي مع تفاؤل كبير ونمو قوي للناتج المحلي الإجمالي ومعدل بطالة منخفض ونمو أقوى للأجور ، هناك أيضًا إشارات تحذيرية ، ليس أقلها استقرار منحنى العائد في الولايات المتحدة ، ونعتقد أن بنك الاحتياطي الفيدرالي سوف يعدل وفقًا لذلك إذا تبدأ الأسواق في إرسال إشارة ركود قوية. من الأسهل أيضًا على بنك الاحتياطي الفيدرالي القيام بذلك ، حيث يكون كل اجتماع العام المقبل "مباشرًا" ، حيث بدأ رئيس مجلس الاحتياطي الفيدرالي باول في استضافة مؤتمر صحفي بعد كل اجتماع لمجلس الاحتياطي الفيدرالي. تظل حالتنا الأساسية هي أن الاحتياطي الفيدرالي سيكون قادرًا على مواصلة التنزه في عام 2019.
منحنى أمريكي أكثر انبساطًا - هل سينعكس؟
على مدار العامين الماضيين ، شهدنا تسطيحًا واضحًا لمنحنى الولايات المتحدة ، حيث انتقل 2s10s من 125 نقطة أساس في بداية عام 2017 إلى حوالي 22 نقطة أساس حاليًا. من المعروف في كل من الأوساط الأكاديمية والأسواق المالية أن انعكاس منحنى العائد على مدى الخمسين عامًا الماضية كان قادرًا على التنبؤ بحدوث ركود خلال عام إلى عامين. ومن ثم ، فإن الانعكاس نفسه يمكن أن يؤثر على كيفية تسعير السوق لتوقعات أموال الاحتياطي الفيدرالي وفي النهاية يؤثر على السياسة النقدية الفعلية كما ناقشنا أعلاه. إذا انعكس المنحنى ، فمن المحتمل أن يكون بنك الاحتياطي الفيدرالي أكثر ترددًا في رفع أسعار الفائدة.
لا نتوقع انعكاس منحنى 2Y10Y في سندات الخزانة على أفق 12 مليونًا ، ولكن من وجهة نظرنا ، سيكون قريبًا جدًا. أولاً ، نتوقع أن يقوم السوق بتسعير منحنى سوق المال المستوي للغاية إلى المعكوس ، مع إبقاء عوائد 2Y تحت السيطرة بعد كل شيء. في رأينا ، من غير المرجح أن يحدد السوق ارتفاعات الاحتياطي الفيدرالي التي نتوقعها بما يتجاوز أفق توقعاتنا البالغ 12 مليونًا.
علاوة على ذلك ، ما زلنا متمسكين بالرأي القائل بأن عوائد سندات الخزانة لمدة 10 سنوات ستتحرك فوق مستوى 3٪ في عام 2019 ، حيث يظل سوق العمل ضيقًا واستمرار الحاجة إلى التمويل في الارتفاع بسبب السياسة المالية الأمريكية التوسعية.
ومع ذلك ، نتوقع أن يكون منحنى 2Y10Y مسطحًا للغاية ونعتقد أننا يجب أن نتوقع مناقشة حية حول ما إذا كانت هذه إشارة إلى اقتراب ركود جديد في الولايات المتحدة. نتوقع أن تصل عوائد سندات الخزانة الأمريكية البالغة 10 سنوات إلى 3.25٪ على مدى 12 شهرًا. نتوقع أن يتسطح المنحنى 2Y10Y إلى 10 نقاط أساس فقط في عام 2019 ونعتقد أن الانقلابات المؤقتة خلال عام 2019 مرجحة.
منحنى 2Y10Y ليس المتغير المالي الوحيد الذي يتمتع بقوة تنبؤية فيما يتعلق بفترة الركود في الولايات المتحدة. نموذج آخر هو النظر فقط إلى منحنى سوق المال. إذا انقلبت الأسعار وبدأ السوق في تسعير تخفيضات الأسعار في غضون عام إلى عامين ، فهذا مؤشر يمكن الاعتماد عليه. اقترح آخرون استخدام سعر سوق المال 3 ملايين بدلاً من عائد السندات لعامين. إذا كان هذا هو الحال ، فإن العائد لا يزال بعيدًا عن الاتجاه المعاكس.
النقطة المهمة هي أن كلاً من الاحتياطي الفيدرالي والسوق سيبحثان في مؤشرات مختلفة للحكم على ما إذا كان الركود جارياً ، وليس فقط فرق 2Y10Y.
انتشار أوسع بين أسعار الدولار الأمريكي واليورو
ما زلنا نشهد اتساعًا إضافيًا في الفارق على مدى عامين بين أسعار الدولار الأمريكي واليورو. نتوقع أن يرفع الاحتياطي الفيدرالي مرتين أكثر هذا العام وأن يواصل الارتفاع العام المقبل. الأهم من ذلك ، ما زلنا نتوقع أن يرفع بنك الاحتياطي الفيدرالي سعر الفائدة على الأموال الفيدرالية فوق النقطة طويلة المدى عند 2.83٪ (تقدير الاحتياطي الفيدرالي لمعدل الفائدة الطبيعي عندما يصبح الاقتصاد طبيعيًا) في السنوات القادمة. نرى ذروة بلغت 3.25٪ في عام 2020.
الخلاصة: عوائد أعلى قصة خريف 2019 بشكل رئيسي
نحافظ على توقعاتنا لمدة 12 مليونًا لعائدات 10 سنوات الألمانية دون تغيير عند 0.8٪ وما زلنا نتوقع منحنى عائد ألماني أكثر حدة في 2Y10Y في عام 2019. لا يزال البنك المركزي الأوروبي يحتفظ بقبضة ضيقة نسبيًا على الطرف القصير من المنحنى ، خاصة مع أول رفع لسعر الفائدة من البنك المركزي الأوروبي متوقع أواخر عام 2019.
نحن نخطط لنشر العدد القادم من Yield Outlook في منتصف أكتوبر.
تقرير كامل في PDF.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


