
الولايات المتحدة
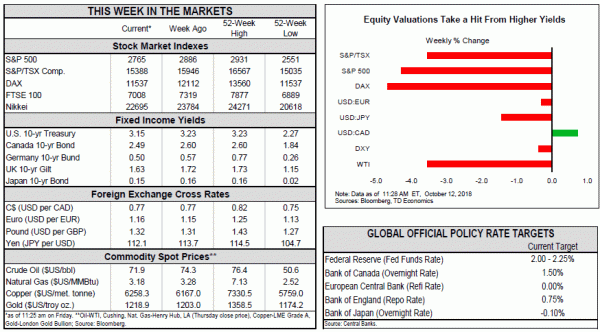
- شهد مؤشر S & P500 أكبر خسارة له في خمسة أيام منذ فبراير من هذا الأسبوع. مثلما حدث في ذلك الوقت ، أدت عوائد السندات المرتفعة إلى إعادة تسعير الأسهم.
- هناك إشارات قليلة على أن الاقتصاد الأمريكي آخذ في البرودة. أظهرت بيانات تضخم أسعار المستهلكين لشهر سبتمبر أن ضغوط التضخم لا تزال محتواة تمامًا.
- على شبكة الإنترنت ، هذا يدعو إلى استمرار الوتيرة التدريجية لرفع أسعار الفائدة من قبل الاحتياطي الفيدرالي. من شأن التشديد الشديد في الظروف المالية أن يعرض ذلك للخطر ، ولكن لا يوجد دليل يذكر على ذلك حتى الآن.
المعالم البارزة الكندية
- انضمت الأسواق الكندية إلى نظيراتها العالمية ، حيث تراجعت مع تقدم الأسبوع. لحسن الحظ ، يشير الانتعاش المتواضع في افتتاح السوق يوم الجمعة إلى أن أحداث هذا الأسبوع قد تكون مجرد زوبعة في السوق ، وليست إشارة إلى أي شيء ذي معنى.
- شهد أسبوع البيانات الهادئ بدء المساكن وإصدار تصاريح البناء. استمرت مؤشرات النشاط السكني الجديد في التراجع ، لكن التصاريح غير السكنية لا تزال في اتجاه صعودي ، وهي إشارة إيجابية.
كان الخبر الرئيسي هذا الأسبوع هو التراجع في أسواق الأسهم العالمية. انخفض مؤشر S & P500 بنحو 6٪ الأسبوع الماضي ، وهو أكبر خسارة لمدة خمسة أيام منذ فبراير. كان الانهيار في سوق السندات هو السبب في ذلك الحين ، وكان وراء هذه الخطوة في الأيام الأخيرة أيضًا ، حيث أعيد سعر الأسهم لتعكس بيئة العائد الأعلى (الرسم البياني 1). هذا ليس سوقًا هبوطيًا ، وهو انخفاض بنسبة 20٪ لمدة شهرين على الأقل ، أو حتى تصحيح ، شهده السوق مرة أخرى في فبراير.
من جانبها ، يستمر الاقتصاد الأمريكي في الأداء الجيد. في الواقع ، ضعف الأسهم جزئيًا لأن الاقتصاد يعمل بشكل جيد. أشار بنك الاحتياطي الفيدرالي بوضوح إلى أنه يتوقع استمرار النمو الاقتصادي القوي ، ويتوقع استمرار رفع أسعار الفائدة خلال العام المقبل. تتعامل أسواق السندات مع كلمتهم بشكل متزايد ، ويحتاج المستثمرون الآن إلى عائد أعلى لحيازة السندات. عندما يقوم المحللون بتقييم الأسهم ، فإنهم يقومون بخصم التدفق النقدي المستقبلي المتوقع أو توزيعات الأرباح ، ومع معدلات أعلى تبدو تلك التدفقات النقدية المخصومة أقل قيمة ، مما يؤدي إلى إعادة تسعير الأسهم.
هناك الكثير من المخاطر السلبية الكامنة في الزوايا بالنسبة للاقتصاد الأمريكي: الآثار السلبية من زيادة الرسوم الجمركية ؛ قد يؤدي ارتفاع العجز الحكومي إلى مزيد من الارتفاع في عوائد سندات الخزانة ؛ وخطر حدوث خطأ في سياسة بنك الاحتياطي الفيدرالي. ولكن ، في الوقت الحالي ، يجب الاعتراف بأن الاقتصاد الأمريكي ينمو بقوة ، وأن سوق العمل الصحي يزيد من نسبة الأشخاص الذين لديهم وظائف ، كما أن مكاسب الأجور تحدث. في الوقت نفسه ، لا تزال ضغوط التضخم جيدة التصرف. يساعد ذلك على ضمان أن يظل بنك الاحتياطي الفيدرالي صبورًا لأنه يرفع أسعار الفائدة.
تم تلقي مزيد من الأدلة هذا الأسبوع على أن ضغوط التضخم ظلت محتواة في سبتمبر. ارتفع مؤشر أسعار المستهلك بنسبة 0.1٪ فقط في الشهر على الصعيدين العام والأساسي. استقر معدل التضخم الأساسي عند 2.2٪ سنويًا ، ضمن النطاق الذي حافظ عليه منذ مارس. ظلت قصة تضخم الخدمات الأساسية التي بلغت حوالي 3٪ ، والتي عوضها الانكماش في السلع الأساسية دون تغيير (الرسم البياني 2). ولكن ، تغيرت مجموعة الشخصيات التي تبقي أسعار السلع منخفضة على أساس شهري ؛ في أغسطس كانت ملابس ، في سبتمبر ، سيارات مستعملة. ومع ذلك ، فإن المحصلة النهائية هي أن السلع الأساسية كانت ثابتة في منطقة الانكماش لمدة خمس سنوات حتى الآن. كنا نتوقع أن يتغير هذا ، حيث تتلاشى آثار ارتفاع الدولار في الماضي ، ولكن القوة الأخيرة في الدولار من المحتمل أن تؤخر ذلك. ولم نر الكثير من الأدلة حتى الآن على تأثير التعريفة على مستوى المستهلك.
وفي الوقت نفسه ، انتعش تضخم الخدمات من التصحيح الناعم لعام 2017 ، لكنه لم يفتح آفاقًا جديدة حقًا. ما زلنا نتوقع سوق عمل ضيقة ، وزيادة ضغوط الأجور لدفع التضخم الأساسي إلى الارتفاع خلال العام المقبل. لكن أرقام التضخم في سبتمبر توفر الطمأنينة بعدم حدوث انتعاش حاد غير مرغوب فيه. نتوقع أن يواصل بنك الاحتياطي الفيدرالي رفع أسعار الفائدة بمقدار ربع نقطة في كل اجتماع آخر خلال العام المقبل. سوف يتطلب الأمر تشديدًا شديدًا في الظروف المالية أكثر مما لوحظ مؤخرًا لتعريض هذه الوتيرة للخطر.
كانت كل الأنظار على الأسواق هذا الأسبوع. أفسحت البداية الحميدة نسبيًا للأسبوع المختصر المجال لانخفاضات كبيرة في أسواق الأسهم يومي الأربعاء والخميس. تخلى مؤشر S & P / TSX المركب عن 3.5 ٪ تقريبًا من قيمته خلال هذه الأيام مع بيع الأسواق في جميع أنحاء العالم. لم يساعد في السياق الكندي سعر النفط الخام الثقيل (الذي يشكل حوالي نصف الإنتاج الكندي) الذي استمر في الانخفاض وظل حول علامة 20 دولارًا أمريكيًا للبرميل في وقت كتابة هذا التقرير.
هناك عدد كبير من المبررات اللاحقة لعمليات البيع معروضة الآن ، وأكثرها منطقية هو أن المستثمرين ، لا سيما في مجال النمو ، بدأوا في أخذ أسعار الفائدة المستقبلية المرتفعة في الحسبان. وهذا يعيد إلى حد ما الارتباط "الطبيعي" بين السندات والأسهم. لماذا جاء هذا الإدراك هذا الأسبوع على وجه الخصوص غير واضح. كانت الأسعار في ارتفاع منذ فترة حتى الآن ولم يشر الاحتياطي الفيدرالي إلى أي ميل كبير نحو إبطاء وتيرة زيادات أسعار الفائدة. بغض النظر ، يبدو أن أحداث هذا الأسبوع حتى الآن هي "زوبعة" منتظمة في السوق ، مع تعيين المؤشرات الرئيسية لنهاية إيجابية للأسبوع في وقت كتابة هذا التقرير (بدأ TSX جلسة تداول يوم الجمعة تقريبًا نقطة مئوية فوق إغلاق يوم الخميس).
بعيدًا عن الأسواق ، كانت البيانات الاقتصادية هذا الأسبوع مركزة على قطاع الإسكان. توقفت عمليات البدء مرة أخرى في سبتمبر ، وانخفضت إلى 189 ألفًا بوتيرة سنوية. كان هذا كافيًا لتقليل متوسط الاتجاه لمدة 6 أشهر إلى أدنى مستوى له خلال 19 شهرًا (الرسم البياني 1). إذا كان هناك أي عزاء يمكن أخذه من هذا الرقم المخيب للآمال ، فهو أن الانخفاض يمكن أن يُعزى بالكامل تقريبًا إلى BC ، حيث تستمر أسواق الإسكان في استيعاب التغييرات الأخيرة في السياسة.
ومع ذلك ، ليس هناك من ينكر أن الاتجاه في نشاط الإسكان ، بشكل عام ، آخذ في التراجع. تم تأكيد ذلك في بيانات تصاريح البناء لشهر أغسطس ، والتي أظهرت مزيدًا من الضعف في القيمة الدولارية للتصاريح السكنية المعتمدة (الرسم البياني 2). من الجدير بالملاحظة بالطبع أن الاعتدال في أسواق الإسكان أمر متوقع بالنظر إلى القصة الاقتصادية الكندية الأوسع. تم رفع سعر الفائدة على السياسة بمقدار نقطة كاملة خلال العام الماضي أو نحو ذلك ، ويبدو أن المزيد من الارتفاعات محتملة. تؤدي الديون الأكثر تكلفة إلى تقليص ميزانيات الأسر ، مع التأثير الأكثر وضوحًا على السكن (المجالات الأخرى الحساسة للسعر ، مثل مبيعات السيارات ، كانت أيضًا معتدلة).
كما هو الحال ، لا يبدو أن هناك الكثير مما يدعو للقلق. بدأ نشاط إعادة البيع في الانتعاش بعد التباطؤ الناجم عن السياسة في بداية العام ، والذي من شأنه ، مع مرور الوقت ، أن يحفز على المزيد من العرض. علاوة على ذلك ، هناك مجالات أخرى من الاقتصاد الكندي صامدة بشكل جيد. لا تزال تصاريح البناء غير السكنية في اتجاه صعودي ، ويزيل USMCA بعض عدم اليقين من التوقعات على المدى القريب (انظر التقرير). كان الإسكان (وسيظل) محركًا مهمًا للاقتصاد الكندي. لكن الموارد المالية للأسر لا تزال مستنزفة ومن المرجح أن تستمر أسعار الفائدة في الارتفاع. من الواضح أن الوقت قد حان لتمرير مقاليد الأمور إلى مناطق نمو أخرى.
مبيعات التجزئة الأمريكية - سبتمبر
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
السابق: 0.1٪ ، على سبيل المثال. تلقائي: 0.3٪ ،
توقعات TD: 0.9٪ ، على سبيل المثال تلقائي: 0.4٪
الإجماع: 0.7٪ ، على سبيل المثال. تلقائي: 0.4٪
نتوقع زيادة بنسبة 0.9٪ في مبيعات التجزئة ، مما يعكس دفعة قوية من مبيعات السيارات. يمكن أن يرفع إعصار فلورنسا أيضًا فئات معينة مثل مواد البناء هذا الشهر بما يتفق مع حوادث الكوارث السابقة. يشير هذا التأثير ، جنبًا إلى جنب مع الأساسيات السليمة لسوق العمل ، إلى زيادة بنسبة 0.5٪ في المبيعات الأساسية مع وجود مخاطر صعودية. ومن شأن التقرير أيضًا أن يدعم نفقات الاستهلاك الشخصي الحقيقية للربع الثالث بما يزيد عن 3٪.
مسح توقعات الأعمال - أكتوبر
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
سيقدم مسح توقعات الأعمال لخريف الأعمال لمحة أخيرة عن تقييم بنك كندا للظروف قبل أكتوبر / تشرين الأول MPR ، على الرغم من أن السوق قد يكون مترددًا في استنتاج الكثير من النتائج نظرًا لتوقيت المسح. وأجريت المشاورات بشأن BOS في الخريف الماضي بين 24 أغسطس و 19 سبتمبر ، الأمر الذي من شأنه أن يضع مشاورات هذا العام قبل تحقيق اختراق بشأن نافتا - على غرار استطلاع يوليو الذي لم يكشف عن أي عداء لمجموعة السبع. ومع ذلك ، نتوقع أن تحافظ الشركات على نبرة متفائلة بشأن استمرار القوة في الطلب الأجنبي والانتعاش في الظروف المحلية. يجب أن تظل ضغوط القدرات في دائرة الضوء مما قد يعطي التقرير ميلًا متشددًا بعض الشيء ، في حين أن أي إشارات مؤرخة إلى عدم اليقين التجاري يجب أن تؤكد على الحاجة إلى "الاستمرار في (الاستثمار)" ، لإعادة صياغة الحاكم.
مبيعات التصنيع الكندية - أغسطس
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
السابق: 0.9٪
توقعات TD: -0.8٪
توافق الآراء: لا ينطبق
تستعد مبيعات التصنيع للانخفاض بنسبة 0.8٪ في أغسطس ، على الرغم من أن الضعف يبدو أنه يتركز بشكل كبير في قطاع النقل. انخفضت صادرات السيارات بنسبة 6.2٪ في أغسطس إلى جانب انخفاض بنسبة 7.7٪ في منتجات الطيران. في حين أن الأخير يخضع لتقلبات متزايدة وبالتالي يجب أن يؤخذ بعين الاعتبار ، فإن الأول يتناسب مع الانخفاض المبلغ عنه في إنتاج السيارات والذي سيؤثر بشكل كبير على شحنات التصنيع. في حين أن رقم النقل السابق سيبدو أقل كآبة ، فإن زيادة بنسبة 5٪ في الشحنات غير الدائمة خلال الأشهر الثلاثة الماضية ستحد من نطاق أي تعويضات. يجب أن تأتي مبيعات التصنيع الحقيقية فوق العنوان الرئيسي بسبب انخفاض أسعار المصانع ، مما سيقلل من التأثير على الناتج المحلي الإجمالي على مستوى الصناعة.
الرقم القياسي الكندي لأسعار المستهلك - سبتمبر
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
Previous: -0.1٪ m / m، 2.8٪ y / y، Index: 134.2
توقعات TD: 0.1٪ m / m nsa، 2.7٪ y / y، Index: 134.3
توافق الآراء: لا ينطبق
نتوقع أن ينخفض مؤشر أسعار المستهلكين إلى 2.7٪ في سبتمبر مع استمرار الأسعار في التراجع عن الانتعاش السابق. تظل أسعار الطاقة عامل رفع للتضخم ولكن يجب أن تتباطأ على أساس سنوي ، في حين أن أسعار المواد الغذائية يجب أن ترتفع بشكل هامشي. خارج الطعام والطاقة ، نتوقع حقيبة مختلطة ، وبالتالي يتوقف الكثير على الفئات لمرة واحدة ، وخاصة تذاكر الطيران. فشلت هذه الفئة في التصحيح الجاد من قفزة يوليو البالغة 16٪ ، وبينما من المغري توقع تصحيح حاد ، فإن التغييرات المنهجية تجعل الأداء المستقبلي غير مؤكد بدرجة كبيرة. ولكن ، إذا رأينا أي شيء ، فإن المخاطر تميل إلى الجانب السلبي. سيكون المزيد من الاهتمام أيضًا على التدابير الأساسية هذا الشهر ، والتي بلغ متوسطها معدل فوق المستهدف 2.1٪ في أغسطس. هذا ليس مهمًا بما يكفي للتأثير على تحيز سياسة بنك كندا ، ومن غير المرجح حدوث تحرك أعلى. نتوقع قراءة مستقرة وسنضع في اعتبارنا أي تنقيحات نزولية أيضًا. للمضي قدمًا ، نتوقع أن يستمر التضخم الرئيسي في الانخفاض خلال نهاية العام ، بمتوسط 2.5٪ في الربع الرابع ، بما يتماشى مع توقعات بنك كندا.
مبيعات التجزئة الكندية - أغسطس
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
Previous: 0.3٪، ex-auto: 0.9٪
توقعات TD: 0.4٪ ، خروج تلقائي: 0.1٪
توافق الآراء: لا ينطبق
تتطلع TD لمبيعات التجزئة لترتفع بنسبة 0.4٪ بفضل قوة السيارات ، والتي من المفترض أن توفر رياحًا خلفية لتقرير باهت بخلاف ذلك. هذا يجب أن يترك السابقين. تغيرت مبيعات السيارات بشكل طفيف في أعقاب التقدم بنسبة 0.9٪ على أساس شهري في يوليو. ستكون مبيعات محطات البنزين عبئًا طفيفًا على النمو نظرًا لانخفاض الأسعار في المضخة بينما ستعاني مبيعات مواد البناء من التباطؤ في الإنشاءات السكنية. من المفترض أن تشهد مبيعات التجزئة الحقيقية مزيدًا من المكاسب المتواضعة مع ارتفاع أسعار المستهلك ، والذي يتناسب مع وتيرة أبطأ لاستهلاك الأسر في أعقاب عدم تغير أحجام التجزئة في يوليو وتراجع حاد في نشاط الاستيراد.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


