
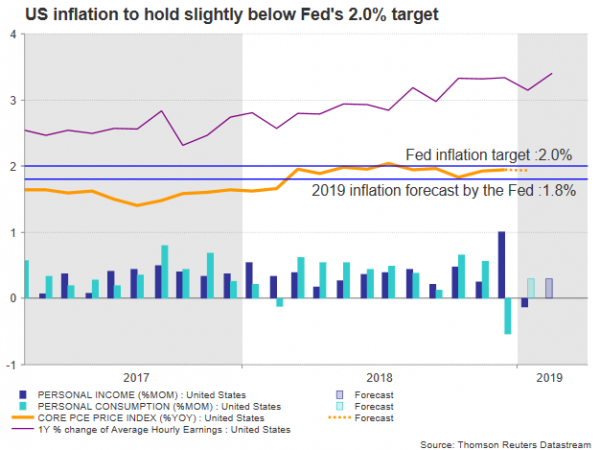
قال رئيس مجلس الاحتياطي الفيدرالي ، جيروم باول ، في مؤتمره الصحفي الذي أعقب اجتماع سياسة اللجنة الفيدرالية للسوق المفتوحة في مارس / آذار إنه طالما ظل التضخم قريبًا من الهدف ، فإن البنك المركزي لديه مجال للتحلي بالصبر. من المتوقع أن يدعم مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي الذي تم تسليمه يوم الجمعة الساعة 1230 بتوقيت جرينتش تعليقات باول ، في حين أن قراءات الاستهلاك الشخصي والدخل الشخصي المنشورة جنبًا إلى جنب مع أرقام الأسعار قد تعيد بعض التفاؤل للاقتصاد الأمريكي.
من المتوقع أن يظل مؤشر نفقات الاستهلاك الشخصي الأساسي ، وهو مقياس التضخم المفضل لدى بنك الاحتياطي الفيدرالي ، دون تغيير عند 0.2٪ على أساس شهري في يناير ، مما يترك المقياس السنوي ثابتًا عند 1.9٪ وأقل بشكل هامشي عن هدف التضخم البالغ 2.0٪ للبنك المركزي.
من ناحية أخرى ، من المتوقع أن يعود الاستهلاك الشخصي الذي انخفض بنسبة 0.5٪ في ديسمبر - وهو أكبر تراجع منذ عام 2009 - إلى المستويات الطبيعية ويمثل نموًا بنسبة 0.3٪ على أساس شهري في يناير ، في حين أن قيمة الدخل من جميع المصادر بحلول ومن المتوقع أيضًا أن يرتفع عدد المستهلكين بنسبة مماثلة مألوفة في فبراير بعد تباطؤ بنسبة 0.1٪ في الشهر السابق. لاحظ أن جمع بيانات الدخل أكثر حداثة من أرقام الاستهلاك التي لا تزال متأخرة لمدة شهر واحد بسبب الإغلاق الحكومي الأخير.
على الرغم من تقدم الأجور بأعلى وتيرة سنوية منذ ما يقرب من عقد من الزمان ومعدل البطالة يحوم حول أدنى مستوياته في 18 عامًا في مارس ، قرر بنك الاحتياطي الفيدرالي بشكل مفاجئ ترك خطط رفع أسعار الفائدة جانباً لبقية العام وخفض توقعات التضخم لعام 2019 من 1.9 ٪ على أساس سنوي في ديسمبر إلى 1.8٪ وسط مخاوف من أن الاقتصاد قد يواجه المزيد من الرياح المعاكسة في المستقبل القريب مع اشتداد المخاطر السلبية في الخارج. كما تم تعديل توقعات النمو لعام 2019 انخفاضًا من 2.3٪ على أساس سنوي إلى 2.1٪. إلى جانب ذلك ، مع تبدد آثار التخفيضات الضريبية التي فرضها ترامب وتباطؤ إجراءات ثقة المستهلك والأعمال عن مستوياتها القوية في 2018 ، ليس لدى الاحتياطي الفيدرالي سبب لرفع تكاليف الاقتراض حتى تشير البيانات إلى ذلك.
يوم الجمعة الماضي ، انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى ما دون فاتورة 3 أشهر للمرة الأولى منذ عام 2007 وظل أقل من ذلك منذ ذلك الحين ، مما أثار قلق وول ستريت والدولار بسبب ركود محتمل حيث سبقت هذه الظاهرة كل انهيار اقتصادي في الخمسين سنة الماضية. ولكن على عكس المرات السابقة ، فإن عائد 50 سنوات لم يربط بين السندات الخاصة بالسنتين أولاً ، مما يخفف الأسواق من أن الإشارة قد لا تكون موثوقة كما تبدو في النهاية. أثار مؤشر أسعار S & P / Case-Shiller House هذا الأسبوع ، بعد أن انخفض بالفعل عشرة أشهر متتالية ، مخاوف أيضًا بعد أن انحرف الرقم بحدة إلى ما دون التوقعات في يناير ، مما أدى إلى امتداد اتجاهه الهبوطي إلى الجنوب.
إذا كانت بيانات التضخم يوم الجمعة و / وإحصائيات الاستهلاك الشخصي والدخل مخيبة للآمال أيضًا ، فقد ينظر المستثمرون إلى احتمال خفض سعر الفائدة بمجرد خريف هذا العام بجدية أكبر ، مما يدفع الأموال بعيدًا عن الدولار باتجاه أصول أكثر أمانًا. في هذه الحالة ، يمكن أن يعيد الدولار الأميركي مقابل الين الياباني اختبار المستوى 110 جولة ، في حين أن الانخفاض قد يتحول إلى عمليات بيع أكثر حدة إذا خالف السعر الدعم حول 109.80. ومع ذلك ، مع تكافح منطقة اليورو لاستعادة الزخم الاقتصادي والسياسي وعدم قدرة المملكة المتحدة على إيجاد أرضية مشتركة على جبهة خروج بريطانيا من الاتحاد الأوروبي ، قد يكون تفضيل المستثمرين أكثر ميلًا إلى الدولار منه تجاه اليورو والجنيه الإسترليني نظرًا لسلوك الملاذ الآمن للدولار. أيضًا.
بدلاً من ذلك ، يمكن أن تضيف القراءات الأفضل من المتوقع أرجلًا للدولار وترفعه إلى منطقة 110.80. مع ذلك ، قد يكون اختراق المنطقة المقيدة 111-110.20 أكثر قيمة للسوق.
Signal2forex review




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


