
مع اقتراب فصل الصيف من نهايته ، سيبدأ في الحصول على مزيد من الحرارة في أسواق الفوركس حيث يبدو أن مزيجًا من اجتماعات البنك المركزي والإصدارات الرئيسية والمخاطر السياسية ستبدأ في بداية موسم التداول في الخريف. مجموعة كبيرة من البيانات من أستراليا الأسبوع المقبل بالإضافة إلى اجتماع سياسة بنك الاحتياطي الأسترالي ستبقي التجار الأستراليين ملتصقين بمكاتبهم ، على الرغم من أن بنك كندا قد يسرق الأضواء لأنه يفكر فيما إذا كان سيتخذ موقفًا مسالمًا أم لا. تشمل الأحداث البارزة الأخرى تقرير الوظائف غير الزراعية في الولايات المتحدة وأحدث عواصف خروج بريطانيا من الاتحاد الأوروبي في وستمنستر. قد يبدأ الأسبوع بملاحظة هادئة ، حيث ستغلق أسواق أمريكا الشمالية يوم الاثنين بمناسبة عيد العمال.
يقف بنك الاحتياطي الأسترالي صامدًا ولكن البيانات يمكن أن تكون مفتاحًا للسياسة المستقبلية
سيكون أسبوعًا مزدحمًا في أستراليا ، فبصرف النظر عن التجمع الشهري لبنك الاحتياطي الأسترالي ، ستتم مراقبة مجموعة من البيانات الاقتصادية بحثًا عن أدلة حول اتجاه النمو الأسترالي. بدءًا من الأسبوع ، سيصدر مؤشر التصنيع AIG أولاً يوم الاثنين قبل أن يتحول الانتباه إلى أرقام مخزونات الأعمال في الربع الثاني. وسيتبعها بيانات مساهمة صافي الصادرات للربع الثاني وأرقام مبيعات التجزئة لشهر يوليو قبل قرار بنك الاحتياطي الأسترالي يوم الثلاثاء.
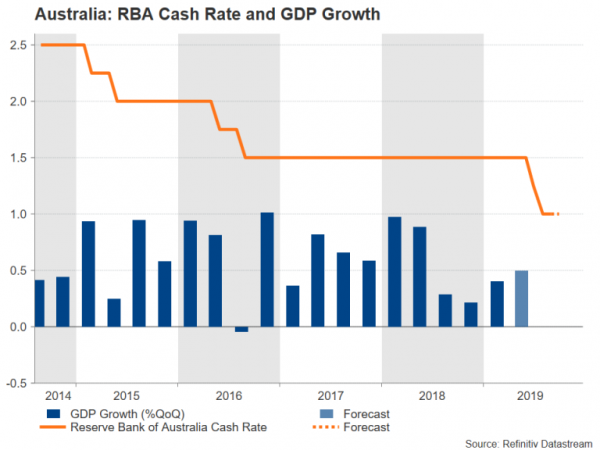
يجب أن تكون قوائم جرد الأعمال وأرقام صافي الصادرات مقدمة جيدة لتقديرات الناتج المحلي الإجمالي يوم الأربعاء للربع الثاني. من المتوقع أن يتوسع الاقتصاد الأسترالي بنسبة 2٪ على أساس ربع سنوي في الربع الثاني ، ويكتسب سرعة هامشية مقارنة بالأشهر الثلاثة السابقة. سيكون آخر مؤشر حيوي هو أرقام التجارة ليوم الخميس لشهر يوليو ، والتي ستوفر جنبًا إلى جنب مع بيانات مبيعات التجزئة صورة أكثر حداثة إلى حد ما للاقتصاد الأسترالي من مطبوعات الربع الثاني.
قد تكون البيانات القادمة أكثر أهمية بالنسبة للدولار الأسترالي من اجتماع بنك الاحتياطي الأسترالي حيث من المتوقع أن يحافظ صانعو السياسة على أسعار الفائدة ثابتة في سبتمبر بعد إجراء تخفيضين في وقت سابق في الصيف. وبالتالي ، فإن أي ضعف غير متوقع في إصدارات الأسبوع المقبل من شأنه أن يشير إلى احتمال حدوث خفض آخر في اجتماعات بنك الاحتياطي الأسترالي المتبقية لعام 2019.
التوترات التجارية تبقي الدولار الاسترالي والكيوي على منحدر زلق
لا بد أن تؤدي عناوين التجارة أيضًا إلى إبقاء الدولار الأسترالي تحت دائرة الضوء بالإضافة إلى مؤشرات مديري المشتريات التصنيعية خارج الصين. من المقرر صدور مؤشر مديري المشتريات التصنيعي الرسمي خلال عطلة نهاية الأسبوع ، بينما سيصدر مقياس التصنيع Caixin / Markit يوم الاثنين. يتوقع المحللون عدم حدوث أي تغيير في مؤشر الحكومة ولكن انخفاض طفيف في مؤشر مديري المشتريات Caixin / Markit إلى 49.8 لشهر أغسطس. في غضون ذلك ، يتجه الدولار الاسترالي نحو أدنى مستوياته في 10 سنوات حيث يخاطر الركود العالمي برفض التراجع.
العملة الأخرى التي كانت تشعر بضغوط الحرب التجارية هي الدولار النيوزيلندي ، الذي انخفض إلى أدنى مستوى له في أربع سنوات هذا الأسبوع. كانت المؤشرات الاقتصادية الأخيرة الصادرة من نيوزيلندا باهتة ، وبينما يتعين على المستثمرين الانتظار حتى 19 سبتمبر للحصول على قراءة إجمالي الناتج المحلي للربع الثاني ، يجب أن يلقي تقرير شروط التجارة يوم الاثنين بعض الضوء على كيفية أداء الاقتصاد خلال هذه الفترة.
بنك كندا على استعداد لاتخاذ منعطف مسالم؟
سيعلن بنك كندا قراره بعد يوم واحد من بنك الاحتياطي الأسترالي ، وعلى الرغم من أنه من المتوقع أيضًا ترك السياسة دون تغيير ، فإن لغة بيانه ستكون مهمة مع تزايد التكهنات حول ما إذا كان البنك على وشك التحول إلى تحيز التيسير. . ومن المقرر أيضا يوم الأربعاء أرقام التجارة لشهر يوليو. قد تجذب استطلاعات مؤشر مديري المشتريات يومي الثلاثاء والجمعة بعض الاهتمام أيضًا. لكن البيانات الرئيسية التي يجب مراقبتها ستكون تقرير التوظيف ليوم الجمعة. انخفض معدل التوظيف في الشهرين الماضيين ، لذا فإن الانخفاض مرة أخرى في أغسطس من شأنه أن يثير المخاوف من أن الاقتصاد الكندي يفقد قوته.
مع ذلك ، سيأخذ الدولار الكندي إشاراته في الغالب من اجتماع بنك كندا حيث أن أي تلميح لخفض سعر الفائدة من المرجح أن يضع الدولار الكندي تحت ضغط متجدد مقابل الدولار الأمريكي.
من غير المحتمل أن يتأثر اليورو ببيانات منطقة اليورو
سيتألف تقويم منطقة اليورو في الغالب من إصدارات المستوى الثاني في الفترة التي تسبق اجتماع السياسة العامة للبنك المركزي الأوروبي في 12 سبتمبر. وبالتالي ستكافح البيانات الواردة حتى ذلك الحين لترك بصمة كبيرة على اليورو. الإصدارات الرئيسية الأسبوع المقبل هي أسعار المنتجين يوم الثلاثاء ، ومبيعات التجزئة يوم الأربعاء ، وأرقام التوظيف في الربع الثاني بالإضافة إلى التقدير الثالث لنمو الناتج المحلي الإجمالي للربع الثاني يوم الجمعة.
من المحتمل أن تولد الطلبيات الصناعية الألمانية وأرقام الإنتاج لشهر يوليو يومي الخميس والجمعة ، على التوالي ، مزيدًا من الاهتمام مع تزايد المخاوف من أن أكبر اقتصاد في أوروبا في حالة ركود بالفعل.
كان اليورو ينجرف إلى الأسفل في الأسبوع الماضي وهو في طريقه لإعادة النظر في أدنى مستوى له لعام 2019 عند 1.1025 دولارًا تحسباً لإعلان تحفيزي كبير من قبل البنك المركزي الأوروبي في وقت لاحق في سبتمبر. مع ذلك ، كانت العملة الموحدة في ارتفاع مقابل الكرونا السويدية ويمكن أن تمتد هذه المكاسب إذا تخلى Riksbank عن تحيزه الضيق. من المتوقع أن يبقي البنك المركزي السويدي ، الذي رفع أسعار الفائدة للمرة الأولى منذ 2011 في ديسمبر ، أسعار الفائدة في اجتماعه الخاص بالسياسة يوم الخميس ، لكنه قد يتحول إلى موقف أكثر تشاؤمًا في السياسة بعد تدهور توقعات النمو العالمي واستجابة للتوقعات. التخفيف من قبل البنك المركزي الأوروبي.
يجب أن تراقب أرقام الأجور والإنفاق اليابانية
مع تعثر النمو في أجزاء كثيرة من العالم ، سمح التوسع الاقتصادي المستدام في اليابان لبنك اليابان بتأجيل اتخاذ قرار بشأن الحاجة إلى تحفيز إضافي. تركت علامات الانقسامات داخل مجلس إدارة بنك اليابان أيضًا المستثمرين متشككين بشأن ما إذا كان البنك المركزي يستطيع تقديم دعم نقدي كبير.
أحد العوامل التي حالت دون انزلاق الاقتصاد الياباني إلى النمو السلبي هو زيادة إنفاق الأسر. لكن هذا الاتجاه معرض للخطر بسبب ضعف نمو الأجور. ومن المقرر صدور أحدث الأرقام الخاصة بإنفاق الأسر والأرباح الاسمية والحقيقية يوم الجمعة. سيكون من المهم أيضًا التقدير المنقح للنفقات الرأسمالية للربع الثاني يوم الاثنين. عادة ، من المتوقع أن يكون للبيانات تأثير ضئيل على الين ، والذي لا يزال يقوده في الغالب تدفقات الملاذ الآمن.
الجنيه على حافة الهاوية مع رسم خطوط المعركة في البرلمان
يعود أعضاء البرلمان البريطاني من إجازتهم الصيفية في 3 سبتمبر ، وبعد قرار رئيس الوزراء المثير للجدل بإلغاء البرلمان المائل ، ستتجه كل الأنظار إلى ما إذا كان حزب العمال المعارض سيقرر الدعوة إلى تصويت بحجب الثقة عن حكومة جونسون. إن فرص المضي قدمًا في مثل هذا الاقتراح من حزب العمال كبيرة ، حيث إن محاولات بوريس جونسون لتقليص مقدار الوقت الذي سيحصل فيه النواب على تشريع يحظر خروج بريطانيا من الاتحاد الأوروبي بدون صفقة قبل الموعد النهائي في 31 أكتوبر قد أثارت غضب المشرعين من جميع الأحزاب ، بما في ذلك حزب المحافظين المتبقيين. .
إذا قرر حزب العمل ضد التصويت على اقتراح حجب الثقة ، فلا يزال من الممكن أن تكون هناك جهود مشتركة بين الأحزاب لفرض تمديد الموعد النهائي لخروج بريطانيا من الاتحاد الأوروبي.
من المرجح أن يتلقى الجنيه دفعة كبيرة إذا فازت المعارضة في تصويت بحجب الثقة وأطلقت انتخابات. ومع ذلك ، يجب على المتداولين أن يكونوا حذرين من ارتفاع الجنيه الإسترليني حيث تشير تصرفات جونسون الأخيرة إلى أنه مستعد أيضًا لإجراء انتخابات ويمكنه استدعاء أحدهم بنفسه إذا بدأ يبدو أن العديد من نواب حزبه سينضمون إلى المعارضة لمنع رفض. - صفقة خروج بريطانيا من الاتحاد الأوروبي.
في غضون ذلك ، من المرجح أن تستمر المؤشرات الاقتصادية في الوقوف على جانبيها بالسياسة بما في ذلك مؤشر مديري المشتريات البريطاني ماركيت / سي آي بي إس المقرر الأسبوع المقبل. تصدر مؤشرات مديري المشتريات التصنيعية والبناء والخدمات لشهر أغسطس أيام الإثنين والثلاثاء والأربعاء على التوالي.
تقرير الوظائف الأمريكية في بؤرة التركيز مع استمرار مخاوف الركود
بعد أن خاب أمل Powell & Co الأسواق في ندوة Jackson Hole بعدم الإشارة إلى المزيد من التسهيلات العدوانية للسياسة ، سيبحث المستثمرون في المقاييس الرئيسية للاقتصاد الأمريكي الأسبوع المقبل لتقييم فرص المزيد من الميل الحمائم من قبل صانعي السياسة الفيدراليين. أول ما يظهر على الرادار هو مؤشر مديري المشتريات التصنيعي ISM. انخفض المؤشر إلى أدنى مستوى في ثلاث سنوات تقريبًا في يوليو ومن المتوقع أن ينخفض بمقدار 0.2 نقطة أخرى إلى 51.0 في أغسطس. ستتبع أرقام التجارة لشهر يوليو يوم الأربعاء قبل أن تبدأ الأمور على قدم وساق يوم الخميس.
سيتصدر تقرير التوظيف ADP الحزمة ، والتي ستتألف أيضًا من طلبات المصانع ومؤشر مديري المشتريات غير التصنيعي التابع لمعهد إدارة الإنتاج. من المتوقع أن يظهر الاستطلاع الخاص الذي أجرته ADP - والذي يُنظر إليه على أنه دليل جيد لأرقام الوظائف الرسمية يوم الجمعة - مكاسب بمقدار 150 ألف وظيفة في أغسطس ، بانخفاض طفيف في يوليو. من المتوقع أن ترتفع طلبيات المصانع للشهر الثاني على التوالي في يوليو. لكن التأثير الأكبر لبيانات يوم الخميس قد يأتي من مؤشر مديري المشتريات غير التصنيعي ISM ، والذي كان قد انخفض بشكل غير متوقع في يوليو. من المتوقع أن يرتفع مؤشر مديري المشتريات غير التصنيعي ، والذي يشكل الجزء الأكبر من الاقتصاد الأمريكي ، إلى 53.8 في أغسطس.
يوم الجمعة ، يأمل المستثمرون في الحصول على مزيد من التوجيه من تقرير الوظائف لشهر أغسطس حيث قد يكون العامل الحاسم لبعض أعضاء اللجنة الفيدرالية للسوق المفتوحة في التصويت لصالح أو ضد خفض سعر الفائدة في اجتماع السياسة الفيدرالي في سبتمبر. من المتوقع أن يضيف سوق العمل الأمريكي 159 ألف وظيفة في أغسطس ، مما يشير إلى أنه على الرغم من تباطؤ وتيرة خلق الوظائف ، لا يزال هناك الكثير من الزخم في الاقتصاد. من المتوقع أن يظل معدل البطالة عند 3.7٪ ، بينما من المتوقع أن يرتفع متوسط الدخل في الساعة بنسبة 3.1٪ على أساس سنوي في أغسطس.
Signal2forex روبوت الفوركس




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


