
مراجعة الولايات المتحدة
إذا نظرنا إلى الوراء في Q3 الناعمة
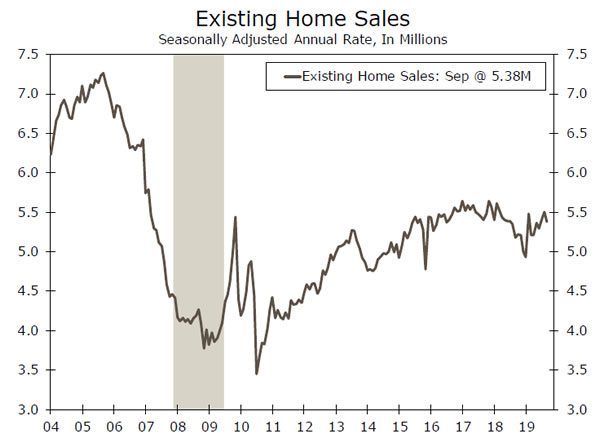
- وانخفضت مبيعات المنازل القائمة بنسبة 2.2% إلى وتيرة 5.38 مليون وحدة في سبتمبر، لكن المبيعات والأسعار لا تزال مرتفعة بما يكفي في الربع بحيث تضيف بقوة إلى نمو الناتج المحلي الإجمالي للربع الثالث.
- وانخفض إجمالي طلبيات السلع المعمرة بنسبة 1.1% في سبتمبر، مما يعكس ضعف الطلب على الطائرات والسيارات. أصبحت مشكلات بوينج وإضراب جنرال موتورز أكثر وضوحًا في البيانات الكلية ومن المرجح أن تصبح كذلك بشكل متزايد في الأسابيع المقبلة.
- انخفضت مبيعات المنازل الجديدة بنسبة 0.7٪ إلى وتيرة 701,000 وحدة في سبتمبر من وتيرة منقحة قدرها 706,000 وحدة في الشهر السابق. ومع انخفاض معدلات الرهن العقاري بأكثر من نقطة مئوية عن العام الماضي، فمن المتوقع أن يصبح الإسكان قوة أكثر إيجابية.
عندما يكون الاتجاه الصعودي للأسفل، قلل من التوقعات
من المرجح أن تكون الأسابيع القليلة المقبلة وقتًا صعبًا بالنسبة للاقتصاد الأمريكي. من المرجح أن تومض معظم المؤشرات الاقتصادية الرئيسية بعلامات تحذيرية، حيث أن التباطؤ المشروع في النمو الاقتصادي الإجمالي مبالغ فيه بسبب التراجع المستمر من مشكلات بوينغ مع 737 ماكس والإضراب المستمر في جنرال موتورز. وكان تأثير كليهما واضحًا في تقرير السلع المعمرة المتقدم لشهر سبتمبر، والذي شهد انخفاض إجمالي الطلبيات بنسبة 1.1%. وانخفضت طلبيات معدات النقل بنسبة 1.6%، مما يعكس انخفاض الطلبيات على الطائرات المدنية والسيارات. انخفض إنتاج السيارات بنسبة 4.2% خلال الشهر، وبالتالي فإن تأثير إضراب جنرال موتورز يجب أن يكون أكثر وضوحًا في بيانات التوظيف لشهر أكتوبر، والتي سيتم الإعلان عنها يوم الجمعة المقبل.
سيتم الإعلان عن بيانات نمو الناتج المحلي الإجمالي للربع الثالث الأسبوع المقبل أيضًا وتوقعاتنا لنمو بنسبة 3٪ قريبة من الإجماع الحالي. وانخفضت شحنات السلع الرأسمالية غير الدفاعية، والتي تغذي مقياس BEA للإنفاق على المعدات، بنسبة 1.4٪ في سبتمبر. وهذا يضع شحنات السلع الرأسمالية غير الدفاعية خلال الأشهر الثلاثة الماضية منخفضة بنسبة 0.1٪ على أساس سنوي، ويشير إلى نتيجة ضعيفة للإنفاق على المعدات في نتائج الربع الثالث من الأسبوع المقبل. وهذا يثير احتمال حدوث مفاجأة هبوطية لتقرير الناتج المحلي الإجمالي. ومع ذلك، من المهم أن نتذكر أن الناتج المحلي الإجمالي يقيس الإنتاج والمخزونات الأكبر (أو السحب الأقل من المخزونات) من المرجح أن تعوض بعض الانخفاض في الشحنات. من غير المرجح أن يتحسن الإنفاق الرأسمالي بشكل ملموس خلال الربع الرابع، على الرغم من أن تسوية إضراب جنرال موتورز والتقدم على الجبهة التجارية وبعض التحرك نحو حل مشكلات بوينغ من شأنه أن يمهد الطريق بالتأكيد لعام 9.2 أفضل.
وكانت بيانات الإسكان الأسبوع الماضي مخيبة للآمال. انخفضت مبيعات المنازل الجديدة والقائمة بشكل متواضع في سبتمبر، كما انخفضت طلبات الرهن العقاري. وقد ارتفعت وتيرة شراء المنازل في الأشهر الأخيرة، وبالتالي فإن الانخفاض المتواضع ترك المبيعات عند مستوى مرتفع إلى حد ما. ارتفعت أسعار المنازل القائمة خلال الشهر الماضي، مما يعكس استمرار ندرة المنازل ذات الأسعار المنخفضة في السوق. كما قدمت أسعار الفائدة المنخفضة دفعة لمبيعات المنازل ذات الأسعار المرتفعة، الأمر الذي من شأنه أن يرفع عمولات السماسرة. من المتوقع أن يساهم الاستثمار السكني بشكل إيجابي في نمو الناتج المحلي الإجمالي في الربع الثالث، وهو ما يمثل أول مساهمة له في النمو منذ ما يقرب من عامين.
أبلغ العديد من شركات بناء المنازل الكبيرة عن طلب قوي على المنازل الجديدة، مما يعكس الجهود المتجددة لتوفير المزيد من المنازل بأسعار معقولة للموجة المتزايدة من المشترين من جيل الألفية لأول مرة. هناك نوع من الانقسام في أسعار المنازل، حيث يؤدي المخزون الضيق من المنازل القائمة إلى القليل من التسارع في أسعار المنازل القائمة، على الأقل كما تم قياسها من قبل الرابطة الوطنية للوسطاء العقاريين. ومع ذلك، استمرت أسعار المنازل الجديدة في الاعتدال، مما يعكس التحول إلى منازل جديدة بأسعار معقولة، وخاصة في الجنوب والغرب الأوسط، حيث تميل تكاليف الأراضي والتطوير إلى الانخفاض.
ومن المؤسف أن الاستثمار السكني أصغر من أن يقدم مساهمة ذات معنى في نمو الناتج المحلي الإجمالي الحقيقي. وقد يتغير ذلك، حيث من المتوقع أن تظل معدلات الرهن العقاري أقل من 4٪ في عام 2020 وأن تكون الأسر في وضع مالي جيد نسبيًا.
توقعات الولايات المتحدة
الناتج المحلي الإجمالي • الأربعاء
من المحتمل أن يكون نمو الناتج المحلي الإجمالي معتدلاً في الربع الثالث إلى وتيرة سنوية قدرها 3٪، بانخفاض من 1.4٪ في الربع الثاني. في الربع الأخير، أنقذ المستهلك الموقف، حيث ارتفع الاستهلاك الشخصي (PCE) بمعدل 2.0٪ وعوض انخفاضًا بنسبة 2٪ في الاستثمار الثابت للأعمال (BFI). كانت الشركات أول من سحب الإنفاق وسط الحرب التجارية، ولكن مع عدم وجود نهاية في الأفق للمأزق الحالي، بدأت الشقوق تتجسد في المستهلك، وهو حجر الأساس للاقتصاد الأمريكي. تتأرجح الثقة وبدأت أرقام الإنفاق الشهري في الاعتدال، ونتوقع أن يعود نمو نفقات الاستهلاك الشخصي إلى الأرض في الربع الثالث، إلى وتيرة 4.6٪، قبل أن يتراجع أكثر في الربع الرابع مع استمرار تباطؤ نمو الوظائف. ومن المتوقع أن تنكمش بلدنا للصناعات الغذائية مرة أخرى، كما نتوقع أن يؤدي صافي الصادرات والمخزونات إلى انخفاض النمو. تعد مشكلات Boeing 1.0 MAX والتقلبات المحتملة في المخزون الزراعي من العوامل التي يمكن أن تؤثر على الأرقام الرئيسية في الربع الثالث وما بعده. نقطة مضيئة واحدة – من المفترض أن يعزز قطاع الإسكان النمو في الربع الثالث للمرة الأولى منذ ستة أرباع.
السابق: 2.0% ويلز فارجو: 1.4% الإجماع: 1.6% (سعر SAR على أساس ربع سنوي)
قرار سعر اللجنة الفدرالية للسوق المفتوحة • الأربعاء
ونتوقع أن تقوم اللجنة الفيدرالية للسوق المفتوحة بخفض أسعار الفائدة للاجتماع الثالث على التوالي الأسبوع المقبل. تتوقع الأسواق المالية احتمالية الخفض بنسبة 90%، ولكننا نقدر الاحتمال بحوالي 60% (راجع العرض الكامل للاجتماع هنا). ومع ذلك، فإن حقيقة أن المتحدثين باسم بنك الاحتياطي الفيدرالي لم يبذلوا أي محاولة جادة للتراجع عن توقعات السوق جعلتنا واثقين بشكل متزايد في دعوتنا إلى أن اللجنة الفيدرالية للسوق المفتوحة سوف تخفف مرة أخرى. ومع اقتراب الذكرى السنوية الأولى لانهيار السوق في نهاية العام الماضي، نعتقد أن الرئيس باول وبنك الاحتياطي الفيدرالي قد تعلما درسهما حول أهمية الاستماع إلى الأسواق المالية، أو على الأقل التعبير عن نواياهما بوضوح أكبر.
سيكون المؤتمر الصحفي بعد الاجتماع أول فرصة لباول للتحدث عن قرار اللجنة الفيدرالية للسوق المفتوحة بين الاجتماعات، والذي تم الإعلان عنه في 11 أكتوبر، لشراء أذون الخزانة استجابة لاضطرابات سوق التمويل. ومن المرجح أن يهدف باول إلى تصوير مثل هذه التحركات بشكل صريح على أنها فنية بحتة، وليست جولة أخرى من التيسير الكمي.
السابق: شنومك٪ ويلس فارجو: شنومك٪ توافق: شنومك٪
كشوف المرتبات غير الزراعية وتصنيع ISM. • جمعة
يتباطأ نمو الرواتب، لكن إضراب جنرال موتورز سيجعل الأمور تبدو أسوأ مما هي عليه في الواقع. كان أكثر من 40,000 عضو في UAW يعتصمون مع أكبر شركة لصناعة السيارات في الولايات المتحدة خلال أسبوع المسح لتقرير التوظيف لشهر أكتوبر، ولكن التأثير قد يكون أكبر بسبب تعديلات الرواتب في مجموعة من الشركات أعلى وأسفل سلسلة توريد السيارات. إن تحديد حجم تأثير الضربة يعد أمرًا صعبًا بعض الشيء، حيث يبلغ الانحراف المعياري للتوقعات المقدمة إلى بلومبرج حوالي 35 ألفًا، ولكن الاتجاه واضح. تشير المؤشرات الرئيسية للطلب على العمالة إلى تباطؤ نمو الرواتب، ونتوقع 75 ألفًا.
انخفض مؤشر ISM التصنيعي الشهر الماضي إلى أدنى مستوى له منذ يونيو 2009، مما يشير إلى أن المزيد من الشركات في قطاع المصانع الأمريكي شهدت انخفاضًا في النشاط مقارنة بالنشاط المتزايد. ومنذ ذلك الحين، كانت المسوحات الإقليمية لمؤشر مديري المشتريات (PMI) أفضل قليلاً، مما يشير إلى تحسن في المسح الوطني. نتوقع أن يبقى في منطقة الانكماش (أقل من 50) للشهر الثالث على التوالي، لكنه سيتحسن إلى 49.3.
السابق: 136 ألفًا و47.8 ويلز فارجو: 75 ألفًا و49.3 الإجماع: 90 ألفًا و49.0
مراجعة العالمي
التيسير الكبير
- كان موضوع التيسير العالمي في المقدمة هذا الأسبوع مع تخفيضات أسعار الفائدة من قبل العديد من البنوك المركزية. وخفض البنك المركزي التركي سعر الفائدة بمقدار 2.50 نقطة مئوية، في حين خفضت البنوك المركزية في تشيلي وإندونيسيا وروسيا أسعار الفائدة بنسبة 0.25% -0.50%.
- أبقى البنك المركزي الأوروبي سياسته النقدية ثابتة هذا الأسبوع، ولكن يبدو أن المزيد من التيسير أمر محتمل في مرحلة ما. فاجأت مؤشرات مديري المشتريات في منطقة اليورو لشهر أكتوبر بانخفاض، في حين من المتوقع أن يتباطأ نمو الناتج المحلي الإجمالي في الربع الثالث بشكل أكبر من وتيرة الربع الثاني البطيئة بالفعل.
- وفي كندا، فاز الحزب الليبرالي بزعامة رئيس الوزراء ترودو بأكبر عدد من المقاعد في انتخابات هذا الأسبوع، لكنه لم يصل إلى العدد المطلوب لتحقيق الأغلبية المطلقة.
من غير المرجح أن تغير الانتخابات الكندية مسار الاقتصاد
مرت الانتخابات العامة الكندية التي أجريت في 21 أكتوبر بسلاسة نسبية، مع رد فعل محدود فقط في أسواق النقد الأجنبي والأسواق المالية الكندية. وفاز الحزب الليبرالي بزعامة رئيس الوزراء ترودو بأكبر عدد من المقاعد (157)، لكنه لم يتمكن من الحصول على 170 مقعدًا اللازمة لتحقيق الأغلبية المطلقة. ومع ذلك، وبدعم من أحد الأحزاب السياسية الأصغر حجماً (على سبيل المثال، الحزب الديمقراطي الجديد الذي يمتلك 24 مقعداً)، من المفترض أن يكون الحزب الليبرالي قادراً على تشكيل حكومة مستقرة. وتبشر النتيجة بالخير بالنسبة للاستمرارية السياسية، في حين قد نرى أيضًا المزيد من تحفيز الميزانية بالإضافة إلى ما تم الإعلان عنه بالفعل.
وعلى الصعيد الاقتصادي، كانت البيانات الأخيرة مختلطة. انخفضت مبيعات التجزئة لشهر أغسطس بشكل غير متوقع بنسبة 0.1٪ على أساس شهري، في حين انخفضت المبيعات باستثناء السيارات بنسبة 0.2٪. وفي الوقت نفسه، في استطلاع توقعات الأعمال للربع الثالث الذي أجراه بنك كندا، كان رصيد المبيعات المبلغ عنها على مدار الـ 3 شهرًا الماضية ضعيفًا، وانخفض إلى -12، لكن توقعات المبيعات على مدار الـ 5 شهرًا القادمة كانت أكثر تفاؤلاً، مع بقاء هذا الرصيد ثابتًا عند + 12. مع تباين مؤشرات النشاط ولكن التضخم قريب من الهدف، وقوة سوق العمل (سواء من حيث التوظيف أو نمو الأجور)، من المفترض أن يعلق بنك كندا بشكل مريح اجتماع السياسة النقدية الأسبوع المقبل، مع بقاء هدف سعر الفائدة لليلة واحدة عند 23%.
اقتصاد منطقة اليورو لا يزال يرتد على طول القاع
مر اجتماع السياسة النقدية للبنك المركزي الأوروبي لشهر أكتوبر دون ضجة كبيرة، مع عدم وجود تغيير في موقف السياسة النقدية للبنك المركزي، كما كان متوقعا. وكان البنك المركزي الأوروبي قد خفف بالفعل سياسته في سبتمبر، بينما كان هذا أيضًا آخر اجتماع للسياسة لرئيس البنك المركزي الأوروبي دراجي، الذي سيتم استبداله كرئيس برئيسة صندوق النقد الدولي السابقة كريستين لاجارد في نوفمبر.
يغادر دراغي في وقت لا يعاني فيه اقتصاد منطقة اليورو من الركود ولكنه مع ذلك يعاني من تباطؤ النمو والتضخم. وكانت مؤشرات مديري المشتريات في منطقة اليورو لشهر أكتوبر متسقة مع تلك الرسالة، حيث كان مؤشر مديري المشتريات التصنيعي ثابتًا عند 45.7 وتحسن مؤشر مديري المشتريات للخدمات بشكل متواضع فقط إلى 51.8. ونظراً لهذه الخلفية الاقتصادية، فمن المؤكد أن المزيد من التيسير النقدي من جانب البنك المركزي الأوروبي في ديسمبر/كانون الأول أمر ممكن، على الرغم من أننا نعترف بأنه في ضوء التقارير التي تفيد بمعارضة العديد من صناع القرار في البنك المركزي الأوروبي لتحرك سبتمبر/أيلول، فإن التيسير النقدي في ديسمبر/كانون الأول ليس مضموناً.
من السهل يفعل ذلك
لقد كان أسبوعًا مزدحمًا بالنسبة للبنوك المركزية، حيث كان موضوع التيسير النقدي العالمي سائدًا إلى حد كبير. من بين البنوك المركزية التي خفضت أسعار الفائدة، خفض البنك المركزي التركي سعر الفائدة بمقدار 250 نقطة أساس إلى 14.00%، وخفضت تشيلي سعر الفائدة بمقدار 25 نقطة أساس إلى 1.75%، وخفضت إندونيسيا سعر الفائدة بمقدار 25 نقطة أساس إلى 5.00%، وخفضت روسيا سعر الفائدة بمقدار 50 نقطة أساس. نقطة أساس إلى 6.50%. وأبقى البنك المركزي الأوروبي والبنك المركزي النرويجي والبنك المركزي المجري أسعار الفائدة ثابتة، مع مرور إعلانات البنك المركزي دون ضجة كبيرة. ولعل البنك المركزي السويدي كان الاستثناء من قاعدة السياسة النقدية المتساهلة هذه. أبقى البنك المركزي السويدي سعر إعادة الشراء عند -0.25%، وعلى الرغم من أنه قام بمراجعة المسار المتوقع لسعر إعادة الشراء الخاص به إلى الأسفل، إلا أنه أشار إلى أنه من المرجح أن يتم رفع سعر إعادة الشراء إلى صفر بالمائة في ديسمبر.
التوقعات العالمية
الناتج المحلي الإجمالي للمكسيك • الأربعاء
لقد وصل الاقتصاد المكسيكي إلى طريق مسدود في الأرباع القليلة الماضية، وهو تباطؤ في النمو من المتوقع أن يمتد إلى الربع الثالث. من المتوقع أن يرتفع الناتج المحلي الإجمالي للربع الثالث بنسبة 3٪ فقط على أساس ربع سنوي، بعد نمو صفر في الربع الثاني. ويبدو أن أسعار الفائدة الحقيقية المرتفعة في المكسيك، إلى جانب بعض التباطؤ في النمو في الولايات المتحدة، تؤثر على اقتصاد المكسيك.
على أساس سنوي، من المتوقع أن يرتفع الناتج المحلي الإجمالي للمكسيك في الربع الثالث بنسبة 3% على أساس سنوي، ولكن يبدو أن ذلك يرجع إلى عوامل فنية وليس انعكاسًا لأي تحسن حقيقي في اقتصاد المكسيك. في الواقع، يمكن أن تظل مؤشرات مديري المشتريات التصنيعية والخدمات في المكسيك أقل من مستوى التعادل 0.5 في أكتوبر، مما يعني أن تلك الدراسات الاستقصائية ستظل عند مستويات تتفق مع الاقتصاد المنكمش. وأخيراً، في أماكن أخرى، من المتوقع أن يخفض البنك المركزي البرازيلي سعر الفائدة بمقدار 50 نقطة أساس إلى 50%، مع تباطؤ النمو الاقتصادي والتضخم الضعيف الذي يوفر المجال لمزيد من التيسير النقدي.
سابق: نسبة 0.0٪ الإجماع: 0.2٪ (ربع إلى ربع)
مؤشرات مديري المشتريات الصينية • الخميس
نحصل على قراءة مبكرة لحالة الاقتصاد الصيني في الربع الرابع الأسبوع المقبل، مع صدور مؤشرات مديري المشتريات التصنيعية والخدمات لشهر أكتوبر. على الرغم من تباطؤ الاقتصاد الصيني بشكل أكبر في الربع الثالث، يبدو أن الربع قد انتهى بشكل أفضل مع ثبات مبيعات التجزئة والإنتاج الصناعي في سبتمبر. قد تظهر استطلاعات مؤشر مديري المشتريات لشهر أكتوبر أن بعض هذا الزخم قد تم ترحيله إلى الربع الرابع. ومن المتوقع أن يظل مؤشر مديري المشتريات التصنيعي الرسمي ثابتًا عند 4 - ليظل أقل من مستوى التعادل 3، ولكنه لا يزال أعلى من أدنى مستوى في فبراير. وفي استطلاع منفصل، من المتوقع أن ينخفض مؤشر مديري المشتريات التصنيعي Caixin لشهر أكتوبر إلى 4.
في مكان آخر، قد يشير مؤشر مديري المشتريات الخدمي لشهر أكتوبر إلى نمو مطرد في قطاع الخدمات، حيث من المتوقع أن يبقى مؤشر مديري المشتريات PMI دون تغيير عند 53.7. في حين أن الاقتصاد ربما بدأ الربع الرابع متمتعًا بنمو معتدل، فإنه ليس من الواضح إلى متى سيستمر ذلك، ونتوقع المزيد من التباطؤ التدريجي في نمو الناتج المحلي الإجمالي مع مرور الوقت.
سابق: 49.8 (التصنيع) ، 53.7 (الخدمات) توافق الآراء: 49.8 (التصنيع) ، 53.7 (الخدمات)
الناتج المحلي الإجمالي لمنطقة اليورو • الخميس
سيشهد الأسبوع المقبل القراءة الأولى لنمو الناتج المحلي الإجمالي في منطقة اليورو للربع الثالث. عانى اقتصاد منطقة اليورو خلال الأرباع القليلة الماضية، وهو أمر نتوقع استمراره في الربع الثالث، حيث نتوقع نموًا بنسبة 3٪ فقط على أساس ربع سنوي. في حين لم يتم نشر التفاصيل الكاملة مع هذا التقدير الأولي، تشير بيانات نشاط التصنيع والمسح الشهرية إلى أن تباطؤ النمو الاقتصادي كان بسبب الانكماش الحاد في الإنتاج الصناعي، في حين تشير مؤشرات مديري المشتريات للخدمات أيضًا إلى وتيرة أبطأ ولكن لا تزال إيجابية للنمو في قطاع الخدمات. نتوقع أن يرتفع الناتج المحلي الإجمالي للربع الثالث بنسبة 3٪ فقط على أساس سنوي، وهي أقل زيادة منذ عام 0.1.
من المقرر أيضًا صدور التقدير الأولي لمؤشر أسعار المستهلكين في منطقة اليورو لشهر أكتوبر، حيث من المتوقع أن يتباطأ مؤشر أسعار المستهلكين الرئيسي إلى 0.7% على أساس سنوي، ويتوقع أن يظل مؤشر أسعار المستهلكين الأساسي ثابتًا عند 1.0% - وكلاهما أقل بكثير من هدف التضخم للبنك المركزي الأوروبي. ومع تباطؤ النمو الاقتصادي وتواضع التضخم، نتوقع المزيد من التيسير النقدي للبنك المركزي الأوروبي في الأشهر المقبلة.
السابق: 0.2% ويلز فارجو: 0.1% الإجماع: 0.1% (ربع سنوي)
بسبب، حظ
سعر الفائدة ووتش
ما يمكن توقعه من اللجنة الفيدرالية للسوق المفتوحة
ستعقد اللجنة الفيدرالية للسوق المفتوحة (FOMC) اجتماعها القادم للسياسة في الفترة من 29 إلى 30 أكتوبر. على عكس الاجتماعين السابقين، عندما كان من المتوقع على نطاق واسع أن تقوم اللجنة بتخفيض النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية، هناك المزيد من عدم اليقين بشأن نتائج هذا الاجتماع.
وهناك حجة مقنعة لمزيد من تخفيف السياسة. ومؤخراً انخفض مؤشر ISM الصناعي إلى ما دون الخط الفاصل بين التوسع والانكماش، وانحسر المؤشر المقارن لقطاع الخدمات إلى أدنى مستوى له في ثلاث سنوات (الرسم البياني العلوي). وتستمر حالة عدم اليقين بشأن السياسة التجارية الأمريكية، والتي كان لها تأثير محبط على الإنفاق الاستثماري الثابت للشركات، ويظل التضخم أقل من المستوى الذي يستهدفه بنك الاحتياطي الفيدرالي بنسبة XNUMX%.
ومن ناحية أخرى، لم تتفاقم التوترات التجارية. والواقع أن الولايات المتحدة والصين ربما تتجهان نحو اتفاق مصغر من شأنه أن يؤدي إلى تهدئة التوترات. ويبلغ معدل البطالة حاليا أدنى مستوياته (3.5%) منذ ما يقرب من خمسين عاما، كما ارتفع معدل التضخم قليلا في الأشهر الأخيرة. علاوة على ذلك، فإن الدعم لمزيد من التيسير بين أعضاء اللجنة ليس شاملا. بشكل عام، لدينا احتمال بنسبة 50% بأن تقوم اللجنة الفيدرالية للسوق المفتوحة بخفض النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 60 نقطة أساس واحتمال بنسبة 25% بأن تترك أسعار الفائدة دون تغيير. وحتى لو امتنعت اللجنة عن تيسير السياسة في 40 أكتوبر/تشرين الأول، فسوف نتطلع بعد ذلك إلى خفض أسعار الفائدة بمقدار 30 نقطة أساس في ديسمبر/كانون الأول و25 نقطة أساس أخرى في أوائل العام المقبل (الرسم البياني الأوسط).
هناك أيضًا مسألة الميزانية العمومية لبنك الاحتياطي الفيدرالي (الرسم البياني السفلي). أعلنت اللجنة الفيدرالية للسوق المفتوحة في 11 أكتوبر أنها ستبدأ في تنمية ميزانيتها العمومية مرة أخرى لمنع ارتفاع آخر في أسعار سوق المال كما حدث في سبتمبر. ومع ذلك، لم يكن هناك الكثير من التفاصيل بشأن خطط بنك الاحتياطي الفيدرالي التي تم الإعلان عنها في 11 أكتوبر، لذلك قد يستخدم الرئيس باول مؤتمره الصحفي بعد الاجتماع كمنتدى لملء بعض التفاصيل المفقودة حول توسيع الميزانية العمومية.
رؤى سوق الائتمان
لا يمكن لأسعار الفائدة الثابتة المنخفضة إصلاح كل شيء
ارتفع معدل الفائدة على الرهن العقاري لمدة 30 عامًا إلى 3.75٪ هذا الأسبوع، وفقًا لفريدي ماك، بالتزامن مع انخفاض بنسبة 12٪ في طلبات الرهن العقاري لهذا الأسبوع. وعلى الرغم من التحرك التصاعدي الأخير، فإن متوسط سعر الفائدة على الرهن العقاري لمدة 30 عاما انخفض بأكثر من نقطة مئوية، مقارنة بهذا الوقت من العام الماضي. وقد أدى هذا الانخفاض إلى تحفيز الطلب ورفع قطاع الإسكان الذي يعاني منذ فترة طويلة في البلاد. سجلت مبيعات المنازل القائمة زيادات للشهر الثالث على التوالي على أساس سنوي، بعد 16 شهرًا من الانخفاض، وارتفعت مبيعات المنازل الجديدة بنسبة 7.2% منذ بداية العام حتى الآن. علاوة على ذلك، ارتفع مؤشر شراء الرهن العقاري الصادر عن جمعية المصرفيين للرهن العقاري بنسبة 7٪ تقريبًا مقارنة بالعام الماضي، مما يشير إلى أن مبيعات المنازل يجب أن تستمر في التحسن.
وفي حين انخفضت معدلات الرهن العقاري، لا تزال هناك رياح معاكسة لمشتري المنازل. وكانت القدرة على تحمل التكاليف مشكلة ثابتة لأصحاب المنازل المحتملين طوال هذه الدورة، حيث أدى نقص العرض إلى ارتفاع الأسعار بشكل أسرع من الدخل. وفي حين كانت أسعار المساكن الجديدة تتجه نحو الانخفاض، فإن متوسط سعر المنزل القائم، والذي يشكل أكثر من 90% من إجمالي مبيعات المنازل، ارتفع بنسبة 5.9% مقارنة بالعام الماضي ــ وهي وتيرة تسارعت منذ بداية العام. كما أن عدم اليقين بشأن الوضع الاقتصادي الحالي قد يثني بعض الأفراد عن شراء منزل. وقد أفاد أحدث مسح وطني للإسكان أجرته مؤسسة فاني ماي، والذي انخفض بنسبة 2.3 نقطة في الإجمال، عن انخفاض ثماني نقاط مئوية في صافي "الثقة في عدم فقدان الوظيفة".
موضوع الأسبوع
تقييم مخاطر مساحات مكتب العمل المشترك
لقد أدت التجارب والمحن التي حظيت بتغطية إعلامية كبيرة والتي أحاطت بشركة WeWork، وهي أكبر شركة للعمل المشترك في الولايات المتحدة، إلى إشعال الجدل الدائر حول متانة نموذج المساحات المكتبية المرنة. وقد أدى ظهور مساحات العمل المشترك أيضًا إلى مخاوف من أن هذا النموذج يخلق نوعًا جديدًا من المخاطر المحتملة على الاستقرار المالي. هذه المخاوف ليست بلا أساس. من المرجح أن تكون شركات العمل المشترك، التي عادة ما تستأجر عقود إيجار طويلة الأجل وتعيد تأجير المساحة على أساس قصير الأجل، معرضة بشكل خاص لانخفاض الإشغال وانخفاض الإيجارات التي تميل إلى الحدوث أثناء فترة الركود.
ومع ذلك، فإننا نشك في أن الحصة المتزايدة من إيجارات أماكن العمل المشتركة تمثل خطرًا كبيرًا على CRE أو النظام المالي على نطاق أوسع. في حين أن المساحة المرنة للمساحات المكتبية قد تضاعفت أكثر من الضعف منذ عام 2015، فمن المقدر أنها تقل قليلاً عن 2% من إجمالي المخزون (الرسم البياني العلوي). تمتلك شركات العمل المشترك أكبر بصمة لها في سان فرانسيسكو ومانهاتن، ولكنها تتوسع بسرعة في الأسواق الثانوية الصاعدة مثل أوستن وشارلوت. حتى في الأسواق المرنة الأكبر والأسرع نموًا، والتي تميل إلى أن يكون لها حضور كثيف للصناعات الإبداعية والقائمة على المعرفة، تظل نسبة المساحة المرنة إلى إجمالي المخزون منخفضة نسبيًا (الرسم البياني السفلي).
ومع ذلك، فإن الركود المقبل قد لا يكون لطيفًا بشكل خاص مع نموذج مساحات العمل المشتركة. خلال فترة الانكماش الاقتصادي، من المحتمل أن يحدث ارتفاع طفيف في عدد الوظائف الشاغرة في المكاتب وتباطؤ نمو الإيجارات في أكبر أسواق العمل المشترك، نظرًا لأن المستأجرين المرنين يشملون في الغالب فئات من العمال الذين يميلون إلى الشعور بآثار الركود مبكرًا، مثل الشركات الناشئة ورجال الأعمال. ولكن حتى لو انحنى نموذج الفضاء المرن، فمن المرجح أنه لن ينكسر. تتيح مساحة العمل المشتركة للشركات اكتساب الكفاءة من خلال تقليل متوسط المساحة لكل موظف وتوفير بيئة عمل أكثر تعاونية مع خدمات مبسطة. علاوة على ذلك، فإن المساحة المرنة تمكن الشركات من التوسع تدريجيا في أسواق جديدة دون التعهد بالتزامات طويلة الأجل. ويتمثل التحدي الأكبر الذي يواجه سوق المكاتب في التباطؤ الكبير في التوظيف، وبالتالي الطلب على المساحات المكتبية بشكل عام.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


