
الولايات المتحدة
- طمأن رئيس مجلس الاحتياطي الفيدرالي باول الأسواق بأنه لن يكون هناك تشديد مبكر للسياسة النقدية أو سحب مشتريات الأصول حتى مع وجود توقعات اقتصادية أكثر إشراقًا.
- لا يزال المستهلكون في طليعة الانتعاش ، مع ارتفاع الدخل الشخصي وانتعاش الإنفاق على خلفية تدابير دعم الدخل.
- انخفضت طلبات إعانة البطالة أكثر من المتوقع هذا الأسبوع لكنها ظلت أعلى بثلاث مرات من مستويات ما قبل الجائحة.
المعالم البارزة الكندية
- تمت الموافقة على لقاح AstraZeneca من قبل وزارة الصحة الكندية ، مع توقع وصول الجرعات في وقت مبكر من شهر مارس.
- في خطاب ألقاه هذا الأسبوع ، اتخذ محافظ بنك كندا ، تيف ماكليم ، نبرة حذرة بشأن التوقعات الاقتصادية ، مكررًا توقعات البنوك بأن يظل النشاط الاقتصادي دون الإمكانات حتى عام 2023.
- كانت البيانات هذا الأسبوع إيجابية بشكل عام ، حيث رسم مسح التوظيف ، والرواتب ، والساعات (SEPH) صورة محسنة لسوق الوظائف في ديسمبر الماضي ، وارتفعت ثقة الشركات الصغيرة في فبراير ، ونوايا الإنفاق الاستثماري لعام 2021.
الولايات المتحدة - عاد المستهلك الأمريكي
من أجل التغيير ، لم يكن لمؤشر S&P 500 أفضل أسبوع. وقت كتابة هذا التقرير ، انخفض بنسبة 2.4٪ مقارنة بإغلاق الأسبوع الماضي. إلقاء اللوم على عائد الخزانة. وصل عائد سندات الخزانة لأجل 10 سنوات إلى أعلى نقطة في عام وسط توقعات اقتصادية عالمية أكثر تفاؤلاً وتزايد المخاوف بشأن التضخم. كان الانخفاض في الأسهم مدفوعًا بشكل أساسي بأسهم شركات التكنولوجيا ذات رؤوس الأموال الكبيرة ، والتي حققت حتى الآن مكاسب كبيرة خلال الأزمة. ومع ذلك ، فإن مؤشر S&P 500 أعلى بنسبة 3٪ مما كان عليه في بداية هذا العام.
على صعيد السياسة النقدية ، ربما كان رئيس مجلس الاحتياطي الفيدرالي باول هو التقييم الأكثر تفاؤلاً للاقتصاد منذ بداية الوباء. وأخبر الكونجرس أن هناك "أملًا في عودة الأوضاع الطبيعية أكثر". ومع ذلك ، أشار باول إلى أنه ليس في عجلة من أمره لتشديد السياسة النقدية أو خفض مشتريات الأصول حتى مع وجود توقعات اقتصادية أكثر إشراقًا. كما طمأن رئيس مجلس الإدارة الأسواق بشأن التضخم. وقال إن ديناميكيات التضخم "لا تتغير بسرعة" وأن "الاقتصاد بعيد جدًا عن أهدافنا المتعلقة بالتوظيف والتضخم".
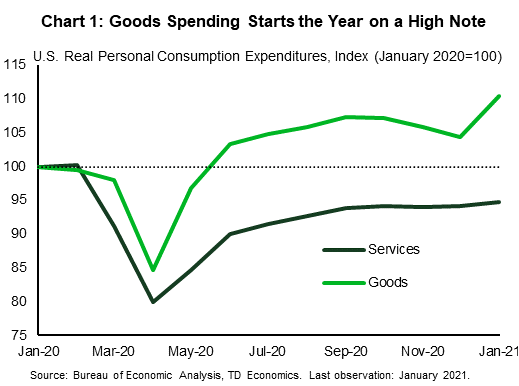
من حيث البيانات الاقتصادية ، ارتفع الدخل الشخصي بنسبة 10٪ على أساس شهري في يناير ، بما يتماشى مع توقعات السوق. وتعزى القوة في المقام الأول إلى الزيادة بنسبة 52.6٪ في المزايا الاجتماعية التي تشمل فحوصات التحفيز ومزايا التأمين ضد البطالة الموسعة. وفي الوقت نفسه ، ارتفع الإنفاق الشخصي بنسبة 2.4٪ بقيادة السلع التي ارتفعت بنسبة 5.8٪ (الرسم البياني 1). شوهد ارتفاع في الإنفاق على السلع في جميع المجالات ، حيث قادت السلع الترفيهية والمركبات معظم المكاسب. أظهر قطاع الخدمات أيضًا مرونة ، حيث حقق نموًا بنسبة 0.7 ٪ في الإنفاق. كانت المكاسب في الغالب من خلال خدمات الطعام والإقامة ، الصناعة التي كانت في خط النار منذ بداية هذا الوباء.
بالانتقال إلى سوق العمل ، انخفضت مطالبات البطالة أكثر بكثير من المتوقع (الرسم البياني 2). جاءت المطالبات الأولية عند 730 ألفًا ، بانخفاض 111 ألفًا عن الأسبوع السابق ، متجاوزة الإجماع عند 825 ألفًا. كان هذا أكبر انخفاض أسبوعي منذ نهاية أغسطس. لكن لم تفعل كل الدول الشيء نفسه. سجلت ولايتي كاليفورنيا وأوهايو أكبر انخفاضات بينما سجلت إلينوي وميسوري نموًا ملحوظًا. وجاءت المطالبات المستمرة عند 4.4 مليون ، أي أقل بـ 41 ألفًا من الإجماع وبانخفاض 0.1 مليون عن الأسبوع السابق. ومع ذلك ، فإن كلا الادعاءين أعلى بثلاث مرات تقريبًا من مستويات ما قبل الجائحة. لا يزال سوق العمل هو الحلقة الأضعف في بداية العام الجديد أقوى مما كان متوقعاً بالنسبة للاقتصاد.
وفي الوقت نفسه ، كانت المراجعات على إصدار الناتج المحلي الإجمالي الثاني طفيفة نسبيًا. نما الاقتصاد 4.1٪ على أساس سنوي في الربع الأخير من العام الماضي ، وهو أعلى قليلاً من التقدير الأولي البالغ 4.0٪. تم تعديل إنفاق الحكومة والأسرة بانخفاض 0.1 نقطة. وفي الوقت نفسه ، تم تعديل الاستثمار الثابت غير السكني بمقدار 0.2 نقطة ، مدفوعًا بالإنفاق القوي على المعدات ومنتجات الملكية الفكرية. كما تم تعديل الاستثمار السكني صعوديًا بمقدار 0.1 نقطة. نظرًا للتعديلات الطفيفة نسبيًا على البيانات الفصلية ، لم تكن هناك تغييرات في الناتج المحلي الإجمالي السنوي ، الذي تقلص بنسبة 3.5٪.
كندا - حاكم بنك كندا يضرب بنبرة حذرة
لقد كان أسبوع صعودًا وهبوطًا لـ TSX. مثل أسواق الأسهم الأخرى في أمريكا الشمالية ، تم تعزيز المؤشر من خلال شهادة رئيس بنك الاحتياطي الفيدرالي باول التي استمرت يومين أمام الكونجرس ، حيث قدم تأكيدات بأن السياسة النقدية ستستمر في رعاية التعافي من خلال معدلات منخفضة وشراء الأصول. مع ذلك ، كانت هذه المكاسب في طريقها للتراجع يوم الجمعة ، ويرجع ذلك جزئيًا إلى بعض الارتداد في أواخر الأسبوع في أسعار الطاقة. في الواقع ، حتى كتابة هذه السطور ، تخلت أسعار خام غرب تكساس الوسيط عن بعض المكاسب التي تحققت في بداية الأسبوع. جلبت نهاية الأسبوع أيضًا بعض الأخبار الإيجابية ، حيث وافقت كندا على استخدام لقاح AstraZeneca COVID-19. تم شراء حوالي 20 مليون جرعة من اللقاح ويمكن وصول ما يصل إلى 500 ألف جرعة في وقت مبكر من شهر مارس.
كما تحدث محافظ بنك كندا ماكليم هذا الأسبوع ، حيث وجه نبرة حذرة مماثلة لنظيره الأمريكي. ركزت تعليقاته على سوق العمل ، مشيرًا إلى أن أكثر من نصف مليون كندي عاطلون عن العمل ويبحثون بنشاط عن وظيفة لمدة تزيد عن 26 أسبوعًا (الرسم البياني 1). هذا هو أعلى رقم منذ ما يقرب من 30 عامًا. كما كرر توقعات البنك بأن فجوة الإنتاج ستغلق فقط في عام 2023 وأن السياسة النقدية ستحتاج على الأرجح إلى أن تظل متيسرة لفترة طويلة.
على صعيد البيانات ، كان الأسبوع خفيفًا نسبيًا فيما يتعلق بالإصدارات ، وإن لم يكن خاليًا تمامًا. تم إصدار الدراسة الاستقصائية التطلعية للتوظيف والرواتب والساعات (SEPH) لشهر ديسمبر. على الرغم من أن أعداد الوظائف التي تم الإبلاغ عنها في هذا الاستطلاع تتخلف عن مسح القوى العاملة الزمني ، إلا أنها مع ذلك مهمة بسبب القيمة التنبؤية التي تحملها لنمو الناتج المحلي الإجمالي الشهري. ارتفع معدل التوظيف بنسبة 0.3٪ في ديسمبر من خلال هذا المقياس ، مما يوفر بعض الأخبار الإيجابية لتقرير الناتج المحلي الإجمالي لشهر ديسمبر الأسبوع المقبل. مع ذلك ، تشير تقارير مبيعات التجزئة والجملة والتصنيع المخيبة للآمال إلى بعض المخاطر السلبية لتقدير ستاتكان الفلاش المكاسب الشهرية بنسبة 0.3٪.
قدمت البيانات الأخرى الصادرة هذا الأسبوع صورة أكثر توقيتًا للنشاط. كشف تقرير ثقة الشركات الصغيرة الصادر عن CFIB لشهر فبراير أن التفاؤل بشأن الأشهر الـ 12 المقبلة كان أعلى مستوى له منذ أوائل عام 2018. كما زادت الثقة في التوقعات على المدى القريب لكنها ظلت منخفضة ، مما يعكس انخفاض حالات COVID-19 وما يصاحب ذلك من تخفيف القيود. في بيان منفصل ، كشفت هيئة الإحصاء الكندية أن الشركات من جميع الأحجام تتوقع زيادة إنفاقها الرأسمالي بنسبة 7.0٪ هذا العام. من المتوقع أن يعوض الإنفاق على أنشطة البناء خسائر العام الماضي بالكامل. ومع ذلك ، من المتوقع أن تعوض نفقات الآلات والمعدات ضعف عام 2020 جزئيًا فقط.
أخيرًا ، نتفق مع تقييم الحاكم ماكليم بأن التعافي الكامل لا يزال بعيدًا ، لكن التقدم يتم إحرازه بالتأكيد. في الواقع ، رسم استطلاع SEPH صورة أفضل لسوق الوظائف في ديسمبر ، وتفاؤل الشركات الصغيرة آخذ في الارتفاع (وإن كان معرضًا لمسار الفيروس) ، وستقوم الحكومة بدورها لتعزيز الإنفاق الرأسمالي هذا العام. الموافقة على اللقاح مشجعة بالمثل. على الرغم من الفعالية السريرية الأقل من تلك المستخدمة حاليًا ، وبعض الجدل الدولي حول مدى ملاءمتها لكبار السن ، فإن AstraZeneca jab لديه القدرة على إعطاء الانتعاش الاقتصادي دفعة يضرب بها المثل.
الولايات المتحدة: الإصدارات الاقتصادية الرئيسية القادمة
مؤشر خدمات ISM الأمريكية - فبراير
تاريخ الإصدار: 1 مارس ، 3
السابق: التصنيع 58.7 ؛ الخدمات 58.7
توقعات TD: التصنيع 59.5 ؛ الخدمات 58.7
الإجماع: التصنيع 58.6 ؛ الخدمات 58.7
كانت استطلاعات الأعمال التي تم الإبلاغ عنها بالفعل لشهر فبراير بشكل عام قوية ، أو أقوى ، من استطلاعات يناير ، بما يتفق مع القراءات العالية مرة أخرى لمؤشرات ISM ؛ نتوقع ارتفاع مؤشر التصنيع وعدم حدوث تغيير في مؤشر الخدمات. من المحتمل أن تكون قراءات الاستطلاع قد عززها التفاؤل بشأن فيروس كورونا والتحفيز المالي.
التوظيف في الولايات المتحدة - فبراير
تاريخ الإصدار: 5 مارس
السابق: NFP 49k ؛ معدل UE 6.3٪ ؛ AHE 0.2٪ م / م ، 5.4٪ س / س
توقعات TD: NFP 300k ؛ معدل UE 6.3٪ ؛ AHE 0.2٪ م / م ، 5.3٪ س / س
الإجماع: NFP 145k ، معدل UE 6.4٪ ؛ AHE 0.2٪ شهريًا ، 5.3٪ سنويًا
كانت بيانات التوظيف أضعف بكثير من بيانات الإنفاق وبيانات المسح خلال الشهرين الماضيين ، حيث ارتفعت الرواتب 49 ألفًا فقط في يناير بعد انخفاضها بمقدار 227 ألفًا في ديسمبر ، ولكن من المحتمل أن يُظهر تقرير فبراير زخمًا بدأ في الانتعاش مرة أخرى. من المحتمل أن يكون هناك مزيد من التحسن حيث يتم تخفيف قيود COVID بشكل أكبر. من المرجح أن يستغرق التعافي بعض الوقت ؛ انخفضت الرواتب بنسبة 9.9 مليون منذ فبراير الماضي (قبل COVID). معدل البطالة رسميًا هو 6.3٪ ، لكننا نقدر معدل 9.7٪ بعد تعديل الانخفاض المرتبط بـ COVID في معدل المشاركة بالإضافة إلى مشكلات التصنيف المستمرة.
كندا: الإصدارات الاقتصادية الرئيسية القادمة
الناتج المحلي الإجمالي الكندي الحقيقي - الربع الرابع وديسمبر
تاريخ الإصدار: مارس 2
السابق: 40.5٪ q / q ، 0.7٪ m / m
TD Forecast: 7.5٪ q / q، 0.0٪ m / m
التوافق: 7.2٪ q / q ، 0.1٪ m / m
استمر الاقتصاد الكندي على طريق الانتعاش في الربع الأخير من العام الماضي. من المحتمل أن يرتفع الناتج المحلي الإجمالي بنسبة 7.5٪ (على أساس سنوي) مع تكيف المستهلكين والشركات بشكل أفضل مع التحديات التي يفرضها الوباء. أجرت الشركات المزيد من الأعمال التجارية عبر الإنترنت وأنفقت الأسر مبلغًا قياسيًا من خلال منصات التجارة الإلكترونية. علاوة على ذلك ، استمر سوق الإسكان الكندي في الارتفاع ، مع استعداد الاستثمار السكني للتقدم بنسبة 10٪ في الربع الرابع. ومع ذلك ، من المحتمل أن يؤدي ارتفاع عدد القضايا والقيود الأكثر صرامة إلى إضعاف النشاط الاقتصادي في نهاية الربع. بينما تخفف المقاطعات القيود تدريجيًا ، ويزداد النشاط ، فإن ظهور متغيرات COVID-19 الأكثر عدوى ، وطرح اللقاح الذي كان أبطأ من المتوقع ، قد يفرض إجراءات الإغلاق المستقبلية. سيكون طريقًا وعرًا أمام الاقتصاد الكندي.
وبينما تشكل الربع الرابع أقوى مما كان متوقعًا ، فإننا نتطلع إلى أداء أكثر هدوءًا في نهاية العام مع بقاء توقعات إجمالي الناتج المحلي على مستوى الصناعة دون تغيير في ديسمبر. هذا أقل بكثير من تتبع StatCan لـ 4٪ على أساس شهري وعلى الرغم من أن هذه التقديرات أثبتت أنها متحفظة حتى الآن ، فإن الرياح المعاكسة لقطاع الخدمات ستؤدي إلى تراجع كبير في ديسمبر. نتوقع تراجعًا في تجارة التجزئة والجملة جنبًا إلى جنب مع المزيد من الانخفاضات في المناطق المتأثرة بشدة مثل الفنون / الترفيه والخدمات الغذائية ، بينما ستكون الطاقة واحدة من النقاط المضيئة القليلة في التعافي المستمر في إنتاج النفط الخام. تستدعي التقديرات السريعة الجديدة لشهر يناير الانتباه إلى جانب نتائج ديسمبر حيث من المتوقع أن يلقي الإغلاق الأكثر صرامة عبر شرق كندا بثقله على النشاط الاقتصادي.
التجارة الدولية الكندية - يناير
تاريخ الإصدار: مارس 5
السابق: - $ 1.67bn
توقعات TD: - $ 2.0bn
التوافق: - $ 1.4bn
نتطلع إلى أن يتسع العجز التجاري الدولي إلى 2.0 مليار دولار في كانون الثاني (يناير) حيث تؤثر الضربة المؤقتة لإنتاج السيارات على إجمالي الصادرات ، في حين أن الواردات ستشهد انتعاشًا طفيفًا من انخفاضها بنسبة 2.5٪ الشهر الماضي. بالنظر إلى ماضي السيارات ، نبحث عن أداء قوي لصادرات السيارات السابقة ، بما يتوافق مع الطلب الأجنبي القوي حيث يستمر النشاط الصناعي في التعافي جنوب الحدود. ومع ذلك ، يجب أن ترسم الأحجام صورة أكثر تشاؤمًا مع الصادرات الاسمية مدعومة بارتفاع أسعار المصانع.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


