
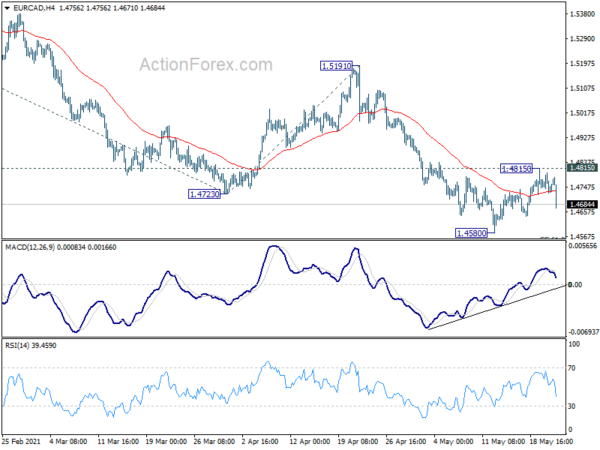
ارتفع الدولار الكندي في بداية الجلسة الأمريكية بعد بيانات مبيعات التجزئة التي جاءت أقوى من المتوقع. الجنيه الاسترليني قوي أيضًا بعد مؤشرات مديري المشتريات القوية. ولكن لم يكن لليورو رد فعل يذكر على بيانات مؤشر مديري المشتريات القوية. بدلاً من ذلك ، يبدو أن العملة الموحدة تتفاعل مع تعليق رئيسة البنك المركزي الأوروبي كريستين لاغارد بأن السياسات التيسيرية تظل ضرورية للأشهر القادمة. اليورو حاليًا هو أضعف العملات لليوم ، يليه الفرنك السويسري ، ثم الدولار.
من الناحية الفنية ، يشير الانخفاض الحاد لزوج اليورو / الدولار الكندي إلى أن التعافي من 1.4580 قد اكتمل ، على الرغم من أنه كان أقوى قليلاً من المتوقع. عاد التركيز الآن إلى السعر المنخفض 1.4580. سوف يستأنف الاختراق الاتجاه الهابط الأكبر. كما عاد زوج الدولار الأمريكي / الدولار الكندي للضغط مرة أخرى ، والتداول المستمر تحت الدعم العنقودي 1.2061 سيكون له تداعيات هبوطية أكبر. يمكن أن نشهد انخفاض أعمق في زوج دولار أمريكي / دولار كندي USD / CAD لمستوى الإسقاط 1.1816 التالي.
في أوروبا ، في وقت كتابة هذا التقرير ، انخفض مؤشر FTSE بنسبة -0.08٪. ارتفع مؤشر داكس بنسبة 0.33٪. ارتفع مؤشر كاك بنسبة 0.51٪. انخفض عائد السندات لأجل 10 سنوات في ألمانيا بمقدار -0.026 عند -0.131. في وقت سابق في آسيا ، ارتفع مؤشر نيكاي بنسبة 0.78٪. ارتفع مؤشر HSI في هونج كونج بنسبة 0.03٪. وانخفض مؤشر الصين شنغهاي SSE بنسبة 0.58٪. وارتفع سهم سنغافورة ستريت تايمز 0.26 بالمئة. انخفض عائد السندات الحكومية اليابانية لأجل 10 سنوات بمقدار -0.001 إلى 0.083.
ارتفعت مبيعات التجزئة الكندية بنسبة 3.6٪ على أساس شهري في مارس ، بزيادة 10 من 11 قطاعا فرعيا
ارتفعت مبيعات التجزئة الكندية بنسبة 3.6٪ شهريًا في مارس ، لتصل إلى 57.6 مليار دولار كندي ، أعلى من التوقعات البالغة 2.3٪ شهريًا. ارتفعت مبيعات السيارات السابقة بنسبة 4.3٪ على أساس شهري ، أعلى من التوقعات البالغة 4.0٪ شهريًا أيضًا. ارتفعت المبيعات في 10 من 11 قطاعا فرعيا ، تمثل 79.1٪ من تجارة التجزئة. بالنسبة للربع الأول ، ارتفعت المبيعات بنسبة 1٪ ، وهي الزيادة الفصلية الثالثة.
تشير التقديرات المسبقة إلى أن مبيعات التجزئة انخفضت بنسبة 5.1٪ على أساس شهري في أبريل. تم حساب هذا التقدير غير الرسمي بناءً على الردود الواردة من 46٪ من الشركات التي شملها الاستطلاع.
ارتفع مؤشر مديري المشتريات المركب في منطقة اليورو إلى 56.9 ، وهو أعلى مستوى في 39 شهرًا
انخفض مؤشر مديري المشتريات التصنيعي لمنطقة اليورو إلى 62.8 في مايو ، منخفضًا من 62.9 ، فوق التوقعات عند 62.4. لكن مؤشر PMI للخدمات ارتفع إلى 55.1 ، مرتفعًا من 50.2 ، أعلى من التوقعات عند 52.0 ، وهو أعلى مستوى في 35 شهرًا. ارتفع مؤشر مديري المشتريات المركب إلى 56.9 ، مرتفعًا من 53.8 ، وهو أعلى مستوى في 39 شهرًا.
قال كريس ويليامسون ، كبير اقتصاديي الأعمال في IHS Markit: "يرتفع الطلب على السلع والخدمات بأقصى معدل منذ 15 عامًا في جميع أنحاء منطقة اليورو حيث تستمر المنطقة في إعادة الانفتاح من القيود المرتبطة بفيروس كورونا. تم تخفيف إجراءات احتواء الفيروسات في مايو إلى أدنى مستوياتها منذ أكتوبر الماضي ، مما سهل تحسنًا ملحوظًا بشكل خاص في نشاط قطاع الخدمات ، والذي ترافق مع توسع آخر شبه قياسي في التصنيع.
"كان من الممكن أن يكون النمو أقوى لولا التأخيرات القياسية في سلسلة التوريد والصعوبات في إعادة بدء الأعمال التجارية بسرعة كافية لتلبية الطلب ، لا سيما فيما يتعلق بإعادة التوظيف. بلغ النقص في إنتاج الأعمال بالنسبة إلى الطلب أعلى مستوياته في تاريخ الاستطلاع البالغ 23 عامًا.
وقد أدى عدم التوازن بين العرض والطلب إلى مزيد من الضغط التصاعدي على الأسعار. ستعتمد المدة التي ستستمر فيها هذه الضغوط التضخمية على مدى سرعة عودة العرض لتتماشى مع الطلب ، ولكن في الوقت الحالي يتدهور الخلل ، مما يؤدي إلى أعلى ضغوط أسعار على الإطلاق للسلع التي سجلها المسح وارتفاع أسعار الخدمات ".
ارتفع مؤشر مديري المشتريات التصنيعي الفرنسي إلى 59.2 في مايو ، مرتفعًا من 58.9 ، فوق التوقعات عند 59.2. ارتفع مؤشر PMI للخدمات إلى 56.6 ، مرتفعًا من 50.3 ، فوق التوقعات عند 53.0. ارتفع مؤشر مديري المشتريات المركب إلى 57.0 ، مرتفعًا من 51.6 ، مسجلاً أعلى مستوى في 10 أشهر.
انخفض مؤشر مديري المشتريات الألماني التصنيعي -64.0 في مايو ، منخفضًا من 66.2 ، دون التوقعات عند 65.8. قفز مؤشر PMI للخدمات إلى 52.8 مرتفعًا من 49.9 ، أعلى من التوقعات عند 52.0. ارتفع مؤشر مديري المشتريات المركب إلى 56.2 ، مرتفعًا من 55.8.
Bundesbank: الخدمات الألمانية الثانية يجب أن ترتفع مرة أخرى بشكل ملحوظ
قال Bundesbank الألماني في تقريره الشهري ، "بمجرد أن يتم تخفيف تدابير الحماية من كورونا تدريجياً ، يجب أن يزداد النشاط في مناطق الخدمة المتأثرة مرة أخرى بشكل كبير".
أيضًا ، "كما هو الحال في الربع الصيفي من عام 2020 ، يجب أن يتعافى الاستهلاك الخاص بسرعة بمجرد سحب القيود على نطاق واسع وبشكل مستدام".
وأضافت "الصناعة تستفيد من الطلب القوي ، حتى لو كان من المرجح أن يتباطأ الإنتاج بسبب الاختناقات في المنتجات الأولية في المستقبل القريب".
ارتفع مؤشر مديري المشتريات المركب في المملكة المتحدة إلى مستوى قياسي جديد ، وهو طفرة نمو غير مسبوقة
قفز مؤشر مديري المشتريات التصنيعي البريطاني إلى 66.1 في مايو ، مرتفعًا من 60.9 ، أعلى بكثير من التوقعات عند 60.0. وهذا ارتفاع قياسي آخر منذ عام 1992. ارتفع مؤشر PMI للخدمات إلى 61.8 ، مرتفعًا من 61.0 ، وهو أقل من التوقعات عند 62.0. لكن هذا لا يزال أعلى مستوى خلال 91 شهرًا. ارتفع مؤشر مديري المشتريات المركب إلى 62.0 ، مرتفعًا من 60.7 ، وهو أعلى مستوى قياسي منذ عام 1998.
قال كريس ويليامسون ، كبير اقتصاديي الأعمال في IHS Markit: “تتمتع المملكة المتحدة بطفرة نمو غير مسبوقة مع إعادة فتح الاقتصاد. ترتفع طلبات المصانع بوتيرة قياسية مع استمرار الطلب العالمي على السلع في الانتعاش ، ويبلغ قطاع الخدمات عن نمو شبه قياسي حيث يسمح انفتاح الاقتصاد لمزيد من الأعمال التجارية. في غضون ذلك ، وصلت ثقة الأعمال إلى أعلى مستوياتها على الإطلاق مع استمرار تلاشي المخاوف بشأن تأثير الوباء ...
"كانت النتيجة المباشرة للطلب الذي يسبق العرض الارتفاع الحاد في الأسعار ، مما يشير بقوة إلى أن تضخم أسعار المستهلكين يجب أن يرتفع كثيرًا بعد ارتفاعه إلى 1.5٪ في أبريل. ومع ذلك ، قد يكون الارتفاع التضخمي مؤقتًا ، حيث أن العديد من الزيادات في الأسعار قد عكست الرسوم الإضافية على الشحن وغيرها من القضايا المتعلقة بالنقص الناشئة عن الوباء. مع تخفيف هذه القيود ، يجب أن تنحسر ضغوط الأسعار ، ولكن لا يزال هناك قدر كبير من عدم اليقين بشأن المدة التي ستستغرقها الأعمال التجارية والتجارة العالمية للعودة إلى الأداء الطبيعي ، خاصة إذا ظهرت متغيرات فيروسات جديدة.
قفزت مبيعات التجزئة في المملكة المتحدة بنسبة 9.2٪ شهريًا في أبريل عند إعادة الافتتاح
نمت مبيعات التجزئة في المملكة المتحدة بشكل حاد بنسبة 9.2٪ شهريًا في أبريل ، أعلى بكثير من التوقعات البالغة 4.0٪ شهريًا. قفزت مبيعات الوقود السابق بنسبة 9.0٪ على أساس شهري ، وهي أيضًا أعلى من التوقعات البالغة 4.0٪ شهريًا. عكس النمو القوي تأثير تخفيف قيود فيروس كورونا ، بما في ذلك إعادة فتح جميع متاجر التجزئة غير الأساسية اعتبارًا من 12 أبريل في إنجلترا وويلز ومن 26 أبريل في اسكتلندا.
مؤشر أسعار المستهلكين الأساسي الياباني دون تغيير عند -0.1٪ على أساس سنوي ، وتحول مؤشر أسعار المستهلكين الأساسي سلبيًا إلى -0.2٪ على أساس سنوي
لم يتغير مؤشر أسعار المستهلكين الأساسي الياباني (جميع العناصر باستثناء المواد الغذائية الطازجة) عند -0.1٪ على أساس سنوي في أبريل ، وهو أفضل من التوقعات عند -0.2٪ على أساس سنوي. انخفض مؤشر أسعار المستهلكين الرئيسي لجميع العناصر إلى -0.4٪ على أساس سنوي ، بانخفاض من -0.2٪ على أساس سنوي. CPI core-core (جميع العناصر باستثناء الأغذية الطازجة والطاقة) ، تحول سلبيًا إلى -0.2٪ على أساس سنوي ، وانخفض بنسبة 0.3٪ على أساس سنوي.
مع ذلك ، رأى المحللون أن انخفاض التضخم يرجع بالكامل تقريبًا إلى انخفاض رسوم الهاتف المحمول بنسبة 26.5٪. وقد أدى ذلك بالفعل إلى انخفاض بنسبة 0.5٪ من مؤشر أسعار المستهلك الأساسي.
عاد مؤشر مديري المشتريات الياباني المركب إلى الانكماش ، لكن الشركات لم تثبط عزيمة عودة ظهور الفيروس
انخفض مؤشر مديري المشتريات التصنيعي الياباني إلى 52.5 في مايو ، منخفضًا من 53.6 ، دون التوقعات عند 53.8. انخفض مؤشر PMI للخدمات بشكل ملحوظ إلى 45.7 ، منخفضًا من 49.5. انخفض مؤشر مديري المشتريات المركب إلى 48.1 ، منخفضًا من 51.0 ، وعاد في الانكماش مرة أخرى.
قال أسامة بهاتي ، الخبير الاقتصادي في IHS Markit: "أشارت بيانات مؤشر مديري المشتريات فلاش إلى أن النشاط في شركات القطاع الخاص الياباني شهد انخفاضًا متجددًا في مايو. انخفض الإنتاج بأسرع وتيرة منذ أربعة أشهر ، في حين كان الانكماش في تدفقات الأعمال الجديدة هو الأسرع منذ فبراير. عزا أعضاء الاستطلاع على نطاق واسع تدهور ظروف العمل إلى عودة ظهور حالات COVID-19 وإعادة فرض تدابير حالة الطوارئ.
من الناحية الإيجابية ، لم تثن شركات القطاع الخاص عن زيادة الطاقة الإنتاجية ، حيث ارتفعت مستويات التوظيف للشهر الرابع على التوالي. كان هذا على الرغم من الارتفاع الحاد في تكاليف المدخلات في القطاع الخاص الياباني.
من المرجح أن يستمر تعطيل النشاط قصير المدى حتى تمر الموجة الأخيرة من إصابات COVID-19 ورفع القيود التي تم سنها بموجب قوانين حالة الطوارئ. ومع ذلك ، كانت شركات القطاع الخاص اليابانية متفائلة بأن ظروف العمل ستتحسن في العام المقبل ، وإن كان ذلك بدرجة أقل مما شهدته في أبريل. نشأت المشاعر الإيجابية من التوقعات بأن طرح اللقاح البطيء حاليًا سيجمع السرعة والمساعدة في تقديم الوباء ، مما يؤدي بدوره إلى انتعاش الطلب في كل من الأسواق المحلية والخارجية ".
سجل مؤشر PMI التصنيعي الأسترالي رقماً قياسياً آخر ، وانخفضت الخدمات
ارتفع مؤشر PMI التصنيعي الأسترالي إلى 59.9 في مايو ، مرتفعًا من 59.7 ، مسجلاً ارتفاعًا قياسيًا آخر منذ مايو 2016. وانخفض مؤشر PMI للخدمات إلى 58.2 ، منخفضًا من 58.8. كما انخفض مؤشر مديري المشتريات المركب بشكل طفيف إلى 58.1 منخفضًا من 58.9.
قال جينغي بان ، المدير المساعد للاقتصاد في IHS Markit: “تراجع نمو القطاع الخاص الأسترالي عن سجل مسح أبريل. ومع ذلك ، ظل النمو حادًا لتأكيد التحسن المستمر في الظروف الاقتصادية بعد تخفيف قيود COVID-19.
استمرت طلبات التصدير في التحسن بشكل ملحوظ ، مما يعكس الطلب الخارجي القوي على الرغم من المخاوف من ارتفاع حالات COVID-19 في المنطقة. في المقابل ، انتقل هذا إلى سوق العمل مع تحسن التوظيف بأسرع وتيرة في تاريخ المسح الممتد لخمس سنوات.
وظلت توقعات النشاط خلال العام المقبل متفائلة ، لا سيما في قطاع الخدمات في مايو. ومع ذلك ، استمرت الاضطرابات المستمرة في سلسلة التوريد في التأثير على شركات القطاع الخاص ، مما أدى إلى ارتفاع تضخم تكلفة المدخلات وبالتالي ارتفاع أسعار الإنتاج ".
ارتفعت مبيعات التجزئة الأسترالية بنسبة 1.1٪ أو 350.2 مليون دولار أسترالي في أبريل ، أعلى من التوقعات البالغة 0.5٪ شهريًا. ارتفعت المبيعات سنويًا بنسبة 25.1٪ على أساس سنوي.
ور / أوسد توقعات منتصف اليوم
Daily Pivots: (S1) 1.2187؛ (P) 1.2208 (R1) 1.2247 ؛ أكثر من….
فشل زوج EUR / USD في اختراق القمة المؤقتة 1.2244 والتراجع بشكل ملحوظ. يظل التحيز خلال اليوم محايدًا ولا يزال من المتوقع حدوث مزيد من الارتفاع طالما ثبت الدعم عند 1.2050. على الجانب العلوي ، كسر 1.2244 سيستهدف اختبارًا على 1.2348 المرتفع. الاختراق الحاسم هناك يجب أن يؤكد استئناف الاتجاه الصاعد من 1.0635. الهدف التالي هو 1.2555 منطقة مقاومة رئيسية طويلة المدى. ومع ذلك ، فإن كسر 1.2050 سيؤخر الاتجاه الصاعد. سوف يتحول التحيز خلال اليوم إلى الاتجاه الهبوطي لتمديد نموذج التعزيز من 1.2348 بضلع هابط آخر.
في الصورة الأكبر ، يُنظر إلى الارتفاع من 1.0635 على أنه الضلع الثالث للنمط من 1.0339 (قاع 2017). يمكن رؤية المزيد من الارتفاع لتجميع المقاومة عند 1.2555 بعد ذلك (ارتداد 38.2٪ من 1.6039 إلى 1.0339 عند 1.2516). ستبقى هذه الحالة المفضلة طالما ثبت دعم 1.1602. من المفترض أن يظهر رد الفعل من 1.2555 زخمًا كامنًا طويل المدى للزوج.
تحديث المؤشرات الاقتصادية
| GMT | نقاط التحول الرئيسية | الفعاليات | فعلي | توقعات | السابق | منقح |
|---|---|---|---|---|---|---|
| 23:00 | AUD | التصنيع PMI مايو ص | 59.9 | 59.7 | ||
| 23:00 | AUD | Services PMI May P | 58.2 | 58.8 | ||
| 23:01 | GBP | GfK ثقة المستهلك مايو | -9 | -13 | -15 | |
| 23:30 | JPY | CPI National Core Y / Y Apr | -0.10٪ | -0.20٪ | -0.10٪ | |
| 00:30 | JPY | التصنيع PMI مايو ص | 52.5 | 53.8 | 53.6 | |
| 01:30 | AUD | مبيعات التجزئة M / M أبريل P | 1.10% | 0.50% | 1.30% | |
| 06:00 | GBP | مبيعات التجزئة للوقود السابق م / م أبريل | 9.00% | 4.00% | 4.90% | 4.60% |
| 06:00 | GBP | مبيعات التجزئة بدون وقود Y / Y أبريل | 37.70% | 31.40% | 7.90% | |
| 06:00 | GBP | مبيعات التجزئة م / ابريل أبريل | 9.20% | 4.00% | 5.40% | 5.10% |
| 06:00 | GBP | مبيعات التجزئة Y / Y Apr | 42.40% | 36.50% | 7.20% | |
| 07:15 | EUR | France PMI PM P أيار | 59.2 | 58.1 | 58.9 | |
| 07:15 | EUR | France Services PMI May P | 56.6 | 53 | 50.3 | |
| 07:30 | EUR | التصنيع الألماني PMI مايو ص | 64 | 65.8 | 66.2 | |
| 07:30 | EUR | Germany Services PMI May P | 52.8 | 52 | 49.9 | |
| 08:00 | EUR | مؤشر منطقة اليورو التصنيعي PMI May P | 62.8 | 62.4 | 62.9 | |
| 08:00 | EUR | خدمات منطقة اليورو PMI May P | 55.1 | 52 | 50.5 | |
| 08:30 | GBP | التصنيع PMI مايو ص | 66.1 | 60 | 60.9 | |
| 08:30 | GBP | Services PMI May P | 61.8 | 62 | 61 | |
| 12:30 | CAD | مبيعات التجزئة م / م مارس | 3.60% | 2.30% | 4.80% | |
| 12:30 | CAD | مبيعات التجزئة باستثناء السيارات م / م مارس | 4.30% | 4.00% | 4.80% | |
| 13:45 | USD | التصنيع PMI مايو ص | 60.4 | 60.5 | ||
| 13:45 | USD | Services PMI May P | 64.6 | 64.7 | ||
| 14:00 | USD | مبيعات المنازل القائمة M / M Apr | 6.08M | 6.01M | ||
| 14:00 | EUR | ثقة المستهلك في منطقة اليورو قد ص | -6.8 | -8.1 |




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


