
الولايات المتحدة
- تم تعديل نمو الإنفاق الاستهلاكي في الربع الأول حتى وصل إلى 11.3٪ (على أساس سنوي). أظهرت البيانات الشهرية أن الإنفاق الاسمي ارتفع بنسبة 0.5٪ في أبريل ، لكن الإنفاق (الحقيقي) المعدل حسب التضخم انخفض قليلاً (-0.1٪ على أساس شهري).
- ارتفع مقياس التضخم المفضل لدى بنك الاحتياطي الفيدرالي ، نفقات الاستهلاك الشخصي الأساسية ، إلى 3.1٪ على أساس سنوي في أبريل ، مخترقًا هدف 2٪ للمرة الأولى منذ عام 2018. ساعدت خطابات مسؤولي الاحتياطي الفيدرالي في وقت سابق من الأسبوع على تهدئة مخاوف التضخم.
المعالم البارزة الكندية
- كان هذا الأسبوع هادئًا من حيث البيانات الاقتصادية ، لكنه كان لا يزال حافلًا بالأحداث. وصلت حملة التطعيم إلى مرحلة مهمة ، حيث تلقى أكثر من نصف الكنديين جرعة واحدة على الأقل.
- مع ارتفاع معدل التطعيم وتحسن المؤشرات الصحية ، واصلت المقاطعات طرح خطط إعادة فتحها. رأينا هذا الأسبوع خططًا من حكومات ألبرتا وكولومبيا البريطانية ونيو برونزويك وجزيرة الأمير إدوارد.
العالمية - G7 قريبة من اتفاق بشأن الإصلاح الضريبي الدولي
- تبدو دول مجموعة السبع على وشك التوصل إلى اتفاق بشأن حد أدنى عالمي لضريبة الشركات يمكن أن يمهد الطريق لصفقة أكبر بين دول مجموعة العشرين في يوليو.
- تؤيد الولايات المتحدة فرض ضريبة دنيا عالمية لأنها ستمنع الزيادة المخططة للإدارة في معدل ضريبة الشركات من 21 إلى 28٪ من تآكل القدرة التنافسية الضريبية الدولية للبلاد.
الولايات المتحدة - تضخم نفقات الاستهلاك الشخصي الأساسية يقفز فوق الهدف المتماثل
تركت القراءة الثانية للنمو الاقتصادي الأمريكي هذا الأسبوع نتائج الفصل الأول دون تغيير عند 6.4٪ (سنويًا) ، حتى مع تغير المكونات الأساسية. تم تعويض التنقيحات النزولية للصادرات والمخزونات من خلال التنقيحات التصاعدية للاستثمار التجاري والإنفاق الاستهلاكي. تمت ترقية النمو في الأخير إلى 11.3٪ أفضل من 10.7٪ في البداية ، وذلك بفضل الأداء الأقوى في الإنفاق على السلع.
قدم تقرير اليوم عن الدخل الشخصي والإنفاق نظرة ثاقبة إضافية على الاتجاه الشهري خلال شهر أبريل. انخفض الدخل الشخصي الاسمي بنسبة 13.1٪ الشهر الماضي ، مما عكس جزءًا من الزيادة المزدوجة الرقم في مارس والتي كانت ناتجة عن ضخ كبير للحوافز المالية. على الرغم من ذلك ، ارتفعت نفقات الاستهلاك الشخصي الاسمي (PCE) بنسبة 0.5٪ مع تحسن فرص العمل ، كما أدى الكثير من المدخرات المتراكمة وتخفيف المخاوف بشأن الوباء إلى رفع الإنفاق على الخدمات بنسبة 0.6٪. وبتلاشي تأثيرات الأسعار ، انخفض الإنفاق الحقيقي بنسبة 0.1٪ على مدار الشهر ، ولكن بعد المكاسب المعدلة بالزيادة بنسبة 4.1٪ في مارس ، لا يزال الربع الثاني في حالة جيدة.
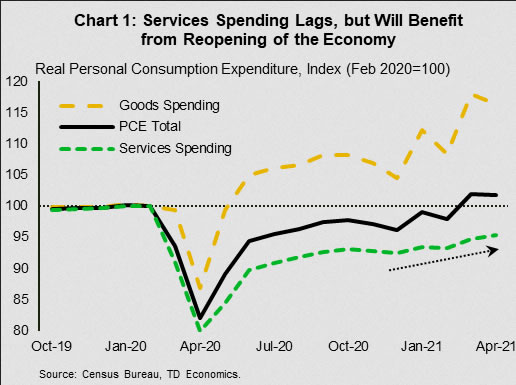
في الواقع ، سيستفيد الإنفاق الاستهلاكي من تخفيف قبضة الوباء على الاقتصاد. انخفضت حالات الإصابة الجديدة بـ COVID-19 من حوالي 260 ألفًا / يوميًا في أوائل يناير إلى 23 ألفًا / يوميًا مؤخرًا - وهو تحسن هائل. من المفترض أن يؤدي استمرار هذا الاتجاه إلى إزالة المزيد من القيود عبر الولايات في الأسابيع المقبلة. وهذا يبشر بالخير للإنفاق على الخدمات ، الذي لا يزال أقل من مستواه قبل انتشار الوباء (الرسم البياني 1). كما أن تحسن الطلب على الخدمات سوف يساعد في إنعاش العمالة في هذا القطاع.
العنصر الآخر الذي تم إبرازه في تقرير الدخل والإنفاق الشخصي هو التضخم. ارتفع التضخم الرئيسي لنفقات الاستهلاك الشخصي إلى 3.6٪ على أساس سنوي في أبريل ، وهو تسارع ملحوظ من مارس. وفي الوقت نفسه ، ارتفع معدل تضخم نفقات الاستهلاك الشخصي الأساسي ، وهو مقياس التضخم المفضل لدى بنك الاحتياطي الفيدرالي ، إلى 3.1٪ على أساس سنوي - مخترقًا هدف 2٪ للمرة الأولى منذ عام 2018 (الرسم البياني 2). أدت المخاوف بشأن ارتفاع التضخم إلى بعض التقلبات في السوق في الأسابيع الأخيرة ، لكن الاحتياطي الفيدرالي يؤكد أن الزيادات الكبيرة في الأسعار ستكون "مؤقتة". في وقت سابق من الأسبوع ، أدت سلسلة من الخطابات من مسؤولي الاحتياطي الفيدرالي إلى دفع هذه النقطة إلى الوطن ، حيث أعرب محافظ الاحتياطي الفيدرالي لايل برينارد عن ثقته في قدرة بنك الاحتياطي الفيدرالي على "توجيه التضخم بلطف إلى الهدف" إذا احتاج إلى ذلك. وقد ساعد هذا في تهدئة مخاوف التضخم قبل طباعة اليوم. يشير رد الفعل الإيجابي لسوق الأسهم هذا الصباح إلى أنه في الوقت الحالي ، قد يشتري المستثمرون رواية بنك الاحتياطي الفيدرالي.
تعني كلمة Transitory ببساطة "غير دائم" ، لكنها قد تستمر لفترة طويلة من الوقت. مع زيادة الثقة في التوقعات الاقتصادية ، هناك حدود لمدى بقاء الاحتياطي الفيدرالي في وضع الانتظار والترقب إذا كان يريد الحفاظ على استقرار الأسعار. يشير هذا إلى إزالة الحافز في وقت مبكر مما يوحي به موقف السياسة الحالي.
لهذا الغرض ، كان هناك تحول طفيف في اللهجة بين مسؤولي الاحتياطي الفيدرالي هذا الأسبوع ، مما يشير إلى أن الوقت قد يقترب لإجراء محادثة حول تقليص مشتريات الأصول. سيساعد تقرير جداول الرواتب لشهر مايو الأسبوع المقبل في توضيح تقدم انتعاش سوق العمل. نتوقع أن نشهد تسارعًا من النتائج المتواضعة لشهر أبريل ، مما يعزز الثقة في تحسن التوقعات.
كندا - جرعة واحدة (أو ربما اثنتين) صيف 21
كان هذا الأسبوع قصيرًا وهادئًا من حيث البيانات الاقتصادية ، لكنه كان لا يزال حافلًا بالأحداث. وصلت كندا إلى معلم هام هذا الأسبوع حيث تلقى أكثر من نصف الكنديين جرعة واحدة على الأقل من اللقاح (الرسم البياني 1). وكان التطور المشجع الآخر هو أنه مع كون إمدادات اللقاح أقل تقييدًا ، فقد تتمكن المقاطعات من إعطاء جرعات ثانية في وقت أقرب مما كان متوقعًا في الأصل.
إن ارتفاع معدلات التطعيم ، وانخفاض عدد الحالات ، وتراجع معدلات الاستشفاء في معظم المقاطعات ، كل ذلك يعطي الضوء في نهاية النفق للشركات والأسر المنهكة ، لا سيما في المناطق الأشد تضرراً. في الواقع ، مع ظهور تقدم ملحوظ في الوضع الصحي ، أصدرت العديد من حكومات المقاطعات خطط إعادة فتح تقدم خارطة طريق لكيفية ومتى سيتم تقليص القيود.
هذا الأسبوع ، انضمت حكومات أربع مقاطعات إضافية - ألبرتا ، وكولومبيا البريطانية ، ونيو برونزويك ، وجزيرة الأمير إدوارد - إلى حكومات أونتاريو وكيبيك وساسكاتشوان في إطلاق خطط إعادة الفتح. ترتبط إعادة الفتح بحدود التطعيم ، والتي يتم تحديدها عند ما يقرب من 60-70٪ من السكان البالغين ، فضلاً عن الديناميكيات الإيجابية في النتائج الصحية. كما حددت بعض المقاطعات أهدافًا من حيث نسبة السكان الملقحين بالكامل. علاوة على ذلك ، فإن المقاطعات ترسم مسارها الخاص ، مما يعني أن سرعة التطبيع ، أو عندما يكون المرء قادرًا على الحصول على قصة شعر أو الذهاب إلى المطعم ، ستختلف عبر المقاطعات.
بشكل عام ، تعد خطط إعادة فتح غرب كندا وجزر ماريتيم وكيبيك أقل تقييدًا ، بينما تتضمن خطة أونتاريو مزيدًا من الحذر ، ونتيجة لذلك ، أصبحت أكثر استطالة. يبدأ إعادة افتتاح BC's و Alberta و Quebec في أواخر مايو / أوائل يونيو. بحلول منتصف يونيو ، ستتم إعادة فتح معظم قطاع الخدمات في هذه المقاطعات. في المقابل ، من غير المرجح أن يفتح بعض مزودي الخدمة (صالات رياضية داخلية ، وتناول الطعام في الأماكن المغلقة ، وأماكن الترفيه) حتى أواخر يوليو / أوائل أغسطس في أونتاريو. من المحتمل أن يكون نهج أونتاريو الأكثر حذرًا على علم بتأثير الموجة الثالثة على سعة وحدة العناية المركزة.
كان غرب كندا و Maritimes (باستثناء نوفا سكوشا) أكثر انفتاحًا بالفعل قبل الإعلانات الجديدة. كان لدى أونتاريو - وبدرجة أقل كيبيك - قيودًا أكبر على قطاع الخدمات في جميع أنحاء الوباء ، وبالتالي فإن لديها عجزًا أكبر في الوظائف لملئه (الرسم البياني 2). من المتوقع أن تظهر أرقام التوظيف ليوم الجمعة المقبل لشهر مايو شهرًا آخر من فقدان الوظائف ، مع أداء ضعيف في المقاطعات التي إما شددت (نوفا سكوشا وألبرتا ومانيتوبا) أو حافظت على القيود (أونتاريو).
في مكان آخر من حيث البيانات الاقتصادية ، سيكون تقرير الناتج المحلي الإجمالي الكندي للربع الأول أيضًا على جدول الأعمال الأسبوع المقبل. ومن المتوقع أن يظهر نموًا قويًا بنسبة 6.3٪ (سنويًا) ، مدفوعًا بالإنفاق الاستهلاكي والتجاري الصحي ومساهمة قوية من الاستثمار العقاري السكني. ومع ذلك ، حتى مع إظهار الاقتصاد مرونته في مواجهة الموجة الثانية من الوباء ، فإن القيود الأكثر صرامة خلال الموجة الثالثة إلى جانب قيود المعروض من التصنيع ، من المرجح أن تعني نموًا أضعف في الربع الثاني من هذا العام. علاوة على ذلك ، نتوقع أن نشهد تسارعًا حادًا في الربع الثالث ، حيث تسمح اللقاحات للاقتصادات بإعادة الانفتاح بشكل كامل.
عالمي - G7 على وشك الاتفاق بشأن إصلاح الضرائب الدولية
تبدو دول مجموعة السبع قريبة من الاتفاق على صفقة ضريبية عالمية قبل اجتماع وزراء مالية مجموعة السبع في 7-7 يونيو في لندن. ومن المرجح أن يتم الإعلان عن العناصر المركزية للاتفاق في ذلك الوقت ، قبل قمة G4 الأكبر في كورنوال في 5 يونيو واجتماع وزراء مالية مجموعة العشرين في يوليو.
تعمل منظمة التعاون الاقتصادي والتنمية ومجموعة العشرين على اتفاقية بشأن قضايا الضرائب الدولية منذ عدة سنوات ، ولدى إدارة بايدن حافز إضافي للضغط من أجل التوصل إلى اتفاق. وقد اقترحت رفع معدل ضريبة الدخل على الشركات الأمريكية (CIT) من 20٪ إلى 21٪ ، مما سيزيد الحافز للشركات لتحويل الأرباح إلى الولايات الضريبية المنخفضة. تريد الإدارة حدًا أدنى عالميًا من الضرائب للمساعدة في تكافؤ الفرص في مواجهة ارتفاع معدل CIT.
أعلنت الإدارة في البداية أنها ستفرض ضريبة عالمية تبلغ 21٪ كحد أدنى على الأرباح من الشركات التابعة الأجنبية. في ذلك الوقت ، صرحت وزيرة الخزانة يلين أن الولايات المتحدة تريد العمل مع دول مجموعة العشرين لإنهاء "سباق 20 عامًا نحو القاع بشأن معدلات ضرائب الشركات" (الرسم البياني 30).
وفي الآونة الأخيرة ، عرضت الولايات المتحدة قبول حد أدنى عالمي لضريبة الشركات بنسبة 15٪ "على الأقل" ، وهو ما يبدو أنه يسرع من اتفاق أعضاء مجموعة السبع. من نواح كثيرة ، هذه هي الفاكهة المتدلية ، حيث أن معظم دول مجموعة السبعة هي سلطات ضريبية أعلى نسبيًا (في حين أن معدل ضريبة الشركات في المملكة المتحدة هو الأدنى بنسبة 7٪ ، عندما يتم الجمع بين معدلات الحكومة الوطنية ودون الوطنية (الرسم البياني 7) ، ومن المقرر أن ترتفع إلى 19٪ خلال العامين المقبلين). علاوة على ذلك ، اتخذت المملكة المتحدة وفرنسا بالفعل خطوات لفرض ضرائب على الشركات متعددة الجنسيات ، وفرضت ضرائب رقمية بسبب فشل إدارة ترامب في الاتفاق على صفقة بشأن الحد الأدنى للضرائب العالمية.
من المرجح أن يكون تحقيق اتفاق بين مجموعة العشرين الكبرى أكثر صعوبة بالنظر إلى إدراج دول مثل أيرلندا وهولندا التي تعتبر ملاذات ضريبية للشركات. ومع ذلك ، من المرجح أن يوفر اتفاق من مجموعة السبع نقطة انطلاق جيدة للمناقشات.
إن تكافؤ الفرص على المستوى الدولي هو هدف جدير بالثناء ، لكن ضرائب الشركات أكثر تعقيدًا بكثير من المعدل القانوني. تقدم العديد من البلدان إعفاءات ضريبية لأشياء مثل البحث والتطوير أو الطاقة المتجددة ، مما يقلل من معدلات الضرائب الفعالة للشركات. هذه خطوة أولى جيدة ، ولكن من المرجح أن يكون المزيد من التعاون ضروريًا لتحقيق تكافؤ الفرص على المستوى الدولي.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


