
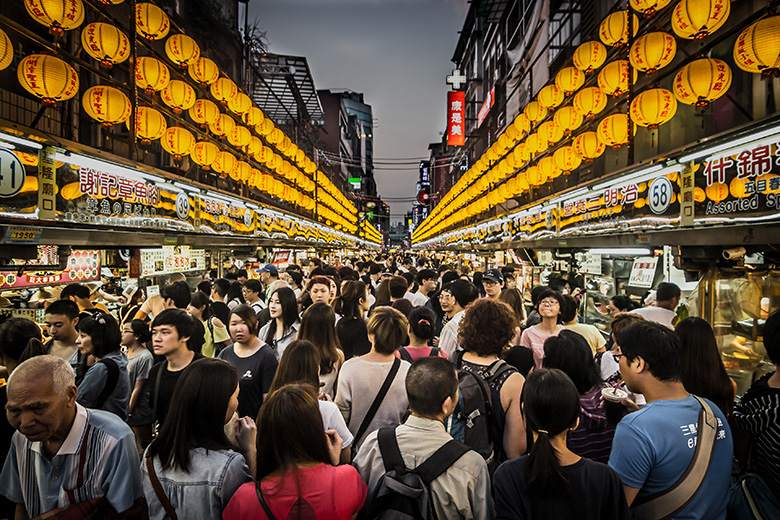
يقال إن المواطنين التايوانيين يعيشون في عالم من الراحة القصوى. تفتح المتاجر في معظم المدن الكبرى ساعات 24 يوميًا ، و 52 أسابيع في السنة
بعد سنوات من المراوغة ، دخلت تايوان أخيرًا عصر الخدمات المصرفية الرقمية. في يوليو 30 ، سلمت السلطات المالية للجزيرة الدفعة الأولى من التراخيص المصرفية الافتراضية لثلاث اتحادات.
الأولى ، التي تقودها شركة النقل المحلية تشونغهوا تيليكوم ، ستسمى البنك التجاري التالي. أما الإصدار الثاني ، وهو Line Financial Taiwan ، فيتم دعمه من مجموعة مطوري التطبيقات اليابانيين Line Group و Standard Chartered وثلاثي من المقرضين المحليين الذين يشملون CTBC Bank و Taipei Fubon Commercial Bank.
منحت الجهات التنظيمية الترخيص الثالث لكونسورتيوم يضم IBF Financial Holdings في تايوان وبنك Rakuten الدولي التجاري في اليابان ، والذي يتقدم حالياً لفتح بنك في الولايات المتحدة.
هذه الخطوة من قبل لجنة الرقابة المالية (FSC) بالارتياح والغضب على قدم المساواة. وقال المنتقدون أن تايوان لديها بالفعل الكثير من المقرضين. من الصعب الاختلاف مع هذا الرأي: هذه جزيرة غنية متطورة تضم 24 مليون شخص تفتخر بمقرضي 36 التجاريين ، والكثير منهم مكتظون بالخدمات ويقدمون خدمات متجانسة للغاية.
يقول المؤيدون إن قرار FSC قد تأخر كثيراً. وقالت كريستينا ليو ، وزيرة المالية السابقة لتايوان ، لـ "يوروموني": "هذا شيء كان ينبغي علينا فعله في وقت سابق". "لقد تأخرنا بالفعل عن الخدمات المصرفية الرقمية".
وقالت إن يد الحكومة فرضت عليها الأمر ، وقارنت بين تايوان وكوريا الجنوبية ، وهي دولة أخرى لديها قطاع تكنولوجي قوي كان بطيئاً في قبول وتبني الخدمات المصرفية الرقمية ، خوفًا من أن يقوض مقرضيها التجاريين.
وتضيف: "نحن أقوياء في مجال تكنولوجيا المعلومات ، ولكن عندما يتعلق الأمر بأنظمة المدفوعات المتقدمة ، أدركت الحكومة أننا متخلفون وأن عليها أن تتصرف".
الابتكارات المميزة
وإدراكاً من الكراهية تجاه البنوك الجديدة بين المقرضين من القطاعين العام والعام ، حرص رئيس FSC ، ولينغتون كو ، على عدم الإدلاء ببيانات نوايا كبيرة. تم تصميم كل مؤسسة مالية جديدة ليس لتعطيل النظام الحالي ولكن للابتكار في الهوامش.
تهدف Line Financial في المقام الأول إلى خدمة قاعدة عملاء المجموعة ، بينما سيركز Next Bank على أعضاء عملاء شركة الاتصالات الذين يكافحون للحصول على تمويل من البنوك الرئيسية. ستقدم Rakuten & Co خدمات متعددة العملات للعملاء الأكبر سنًا الذين فشلوا في تبني الخدمات المصرفية عبر الإنترنت.
وقال كو إن كل واحدة منها "ستجلب ابتكارات متميزة" لهذه الصناعة. ألغيت خطط لإصدار تراخيص لشركة Line Financial و Next Bank في اللحظة الأخيرة ، حيث قررت لجنة من تسعة أشخاص أن عرض Rakuten لا يمكن تجاهله.
"لقد اعتزمنا اختيار أفضل فريقين ، لكن خلال عملية المراجعة وجدنا أنه كان من الصعب حرمان أيٍ من الفرق الثلاثة المتنافسة ، حيث يتمتع جميعهم بمزاياهم الخاصة ، ونماذج التشغيل والعملاء المستهدفين" ، أشار رئيس FSC.
إحساسي هو أن الناس لا يحتاجون إلى خدمات رقمية ، سواء في البنوك أو في أي مكان آخر ، مثلهم مثل الصين
- كريستينا ليو ، وزير المالية السابق
تم تعيين IC Liu ، الرئيس السابق للخدمات المصرفية الاستثمارية في بنك باركليز في تايوان ، كأول رئيس تنفيذي لبنك Next ، مع ميل جين شين ، سابقًا في بنك تايبيه فوبون ، لرئاسة البنك الجديد الذي يقوده راكوتين. سيكون موريس هوانغ ، الرئيس السابق للخدمات المصرفية الرقمية في بنك تايبيه فوبون ، الرئيس التنفيذي لشركة لاين فاينانشال. من المتوقع أن يبدأ المقرضون الجدد التداول في النصف الثاني من 2020 ، مع احتمال أن يكون Next Next أول بنك يفتح أبوابه أمام عملاء التجزئة والشركات الصغيرة.
ستكون جميعها مرخصة بالكامل وقادرة على تقديم مجموعة كاملة من الخدمات القياسية ، من خدمات الإيداع والإقراض ، إلى منتجات إدارة الثروات وبطاقات الائتمان. يقول التراخيص ، رئيس علاقات المستثمرين في أحد بنوك القطاع الخاص ، إنه يحاكي التراخيص الصادرة لبنك Rakuten في اليابان ، و WeBank في الصين ، و kakaobank في كوريا.
كما أنها تأتي في وقت تضغط فيه المنطقة الأوسع نطاقًا في مجال الخدمات المصرفية الرقمية ، خشية أن تترك وراءها. سلمت هونج كونج الدفعة الأولى من تراخيص البنوك الافتراضية الجديدة في مارس 2019 ، حيث من المقرر أن تحذو سنغافورة حذوها في وقت لاحق من هذا العام.
سوق مزدحم
لا يُسمح للبنوك الجديدة بفتح فروع مادية - كل شيء يجب أن يتم عبر الإنترنت. وقد ألقت الهيئات التنظيمية عظماء على النقابات القوية التي أحبطت منذ فترة طويلة الجهود لإغلاق أو توحيد المقرضين الأصغر ، عن طريق منع البنوك الرقمية الجديدة من الانتفاخ بسرعة عن طريق الحصول على منافس رئيسي.
قد يواجه الثلاثي التايواني للمقرضين الرقميين الجدد بصماتهم. الخدمات المصرفية مزدحمة وتنافسية ، والوقوف خارج الحشد لن يكون سهلاً ، ويعزى ذلك إلى حد كبير إلى أن معظم المقرضين الكبار يقدمون بالفعل خدمات لائقة عبر الإنترنت.
علاوة على ذلك ، فإن معدلات الاستبعاد المالي منخفضة - في تقرير مؤشر 2017 الصادر عن البنك الدولي لعام 2018 ، والذي نُشر في عام 94 ، حدد البنك الدولي نسبة البالغين في تايوان الذين لديهم إمكانية الوصول إلى حساب مصرفي بنسبة XNUMX٪ ، مما يجعل من الصعب العثور على عملاء غير مخدومين والاستفادة من إيرادات جديدة تيارات.
يقول الخبراء إن الأهداف المحتملة للبنوك الجديدة تسعى إلى توفير آلاف من الشركات الصغيرة للحصول على قروض صغيرة وشركات أصغر ترغب في الحصول على خدمة أفضل واعتمادات ائتمانية أسرع.
علاوة على ذلك ، كما يقول وزير المالية السابق ليو ، المواطنون التايوانيون يعيشون في عالم من الراحة القصوى. تفتح المتاجر في تايبيه وفي معظم المدن الكبرى ساعات 24 يوميًا ، أسابيع 52 في السنة.
"إحساسي هو أن الناس لا يحتاجون إلى خدمات رقمية ، سواء في البنوك أو في أي مكان آخر ، كما يفعلون في الصين". "سيكون الأمر بالغ الصعوبة بالنسبة إلى [البنوك الجديدة] ، وكل ما يمكنني قوله هو أنني أتمنى لهم حظًا سعيدًا".
ملاحظة: هل تريد التداول في الفوركس بشكل احترافي؟ التجارة بمساعدة لدينا الفوركس روبوت وضعت من قبل المبرمجين لدينا.
Signal2forex الاستعراضات




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


