
Dollar og Yen genvinder et vist terræn i den asiatiske session, men det er usikkert, om denne uges tilbagetrækning er afsluttet endnu. Der var få reaktioner på Donald Trumps og Joe Bidens præsidentdebat. De asiatiske markeder er blandede på trods af nogle solide data fra Kina. DOW future er i øjeblikket nede omkring -200 point, men der er stadig lang vej at åbne. Fokus vil foreløbig vende tilbage til økonomiske data, begyndende med ADP-beskæftigelse i dag, ISM-fremstilling i morgen og derefter den store begivenhed med lønninger uden for landbruget på fredag.
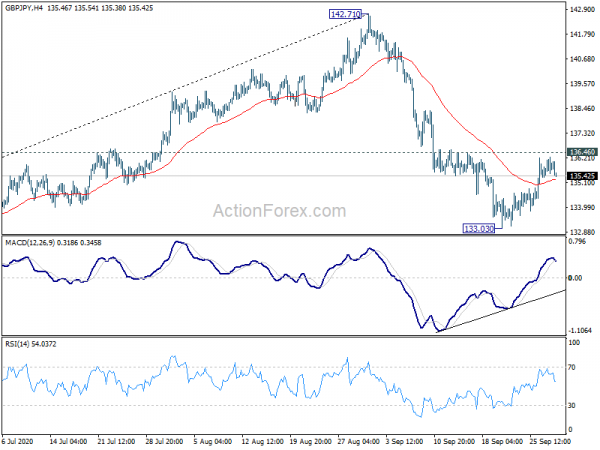
Teknisk set brød EUR/USD modstanden 1.1752, mens USD/CHF brød 0.9200 support. Men der var ingen opfølgning på salg i dollar endnu. I mellemtiden trækker EUR/JPY sig tilbage lige foran 124.31 modstand, det samme for GBP/JPY på 136.46 modstand. Der er ingen bekræftelse på, at denne uges tilbagetrækninger i dollar og yen er ved at blive til en vending på kort sigt. Disse niveauer vil være fokus i resten af ugen.
I Asien er Nikkei i øjeblikket faldet -1.18%. Hongkong HSI er steget 1.10 pct. Kina Shanghai SSE er steget 0.18 pct. Singapore Strait Times falder -0.16 pct. Japans 10-årige rente er steget 0.0009 til 0.021. I løbet af natten faldt DOW -0.48%. S&P 500 faldt -0.48 pct. NASDAQ faldt -0.29 pct. 10-års udbytte faldt -0.018 til 0.645.
Kinas PMI-fremstilling steg en smule til 51.5, Caixin PMI faldt til 53.0
Kinas NBS PMI Manufacturing steg en smule til 51.5 i september, op fra 51.0, over forventningen på 51.2. NBS PMI Non-Manufacturing steg til 55.9, op fra 55.2, over forventningen på 54.6. "Selvom den samlede produktionsefterspørgsel er forbedret, er industrien kommet sig ujævnt," sagde Zhao Qinghe, en NBS-embedsmand. "Derudover er den globale epidemi endnu ikke blevet fuldstændigt og effektivt kontrolleret, og der er stadig usikre faktorer i Kinas import og eksport."
Caixin PMI Manufacturing faldt en smule med -0.1 pts til 53.0, og overså forventningen på 53.1. Væksten i produktionen aftager, men forbliver markant. Der er en kraftigere stigning i det samlede nye arbejde, efterhånden som eksportsalget stiger. Bemandingsniveauet stabiliseres og slutter med et fald i otte måneders periode.
Wang Zhe, seniorøkonom hos Caixin Insight Group sagde: "Den kraftige stigning i oversøisk efterspørgsel har komplementeret hjemmemarkedet... Styrken i fremstillingssektoren vil tage noget af presset fra politikerne fremadrettet. Men arbejdsmarkedet er stadig bekymrende, da forbedringen i beskæftigelsen afhænger af et længerevarende økonomisk opsving og et mere stabilt eksternt miljø."
Japans industriproduktion steg 1.7% moder, detailsalget faldt -1.9% år/år
Japans industriproduktion steg 1.7 % mom i august, over forventningen på 1.5 % mom. Det er også den tredje måned i træk med vækst, forstærket af biler og bildele samt røvjern, stål og ikke-jernholdige metaller. Forsendelserne steg 2.1 % mom. Varebeholdningerne faldt -1.4 pct. Lagerandelen faldt -2.5%. I løbet af året faldt produktionen -13.3% år/år.
På den anden side faldt detailsalget -1.9 % å/å i august, bedre end forventningen på -3.5 % å/å. Men det er stadig den sjette måned i træk med fald, hvilket understreger det svage opsving i forbrugerefterspørgslen.
New Zealand ANZ erhvervstillid steg til -28.5, men aktiviteten er fortsat meget afdæmpet
New Zealand ANZ Business Confidence steg til -28.5 i september, op fra augusts -41.8, men revideret ned fra den foreløbige aflæsning på -26.0. Alle sektorer forblev negative med landbrug på -72.2 og serviceydelser på -31.7. Own Activity Outlook forbedret til -5.4, op fra augusts -17.5, revideret op fra foreløbig aflæsning på -9.9. Landbrugsaktiviteten var positiv med 13.6 og faldende 10.8. Serviceaktiviteten var værre på -12.1.
ANZ sagde, at erhvervslivet "fremstår relativt optimisme". Men "som et realitetstjek forbliver niveauerne af de fleste aktivitetsindikatorer dog meget afdæmpede i forhold til dage før COVID, og de er stadig på niveauer, der desværre minder om 2009."
Også frigivet fra down under steg New Zealand byggetilladelser med 0.3 % mor i august, mod forventning om -1.4 % mor. Australiens byggetilladelser faldt -1.6% mor, mod forventning om 0.1% mor i august. Den australske private sektors kreditgivning steg 0.0 % mom i august, mod forventning om 0.2 % mom.
Fed Williams: Det er et spørgsmål om finanspolitik, der vipper den økonomiske bane
New Yorks Fed-præsident John Williams sagde, at økonomien er på en "temmelig god bane". Og, "det er virkelig et spørgsmål om, om der er mere eller mindre finanspolitik, der måske vipper den bane". Han forventer, at økonomien vil være tilbage tæt på fuld beskæftigelse om "omkring tre år", men "der er klart en masse ubekendte".
Med hensyn til Feds gennemsnitlige inflationsmålsætning, "overskrider vi bevidst det moderat i nogen tid for at få den balance," sagde han. "For mig er succes ikke en aritmetik eller en formel, men det er virkelig denne opfattelse af inflationsforventninger, hvordan folk tænker på, hvad inflationen vil være i fremtiden."
Dallas Fed-præsident Robert Kaplan sagde i et essay, at BNP i 2020 forventes at vise en nedgang på cirka -3.0%. Økonomien ville så vokse med omkring 3.5 % i 2021. Men han understregede behovet for "yderligere" finanspolitiske foranstaltninger. "Mangel på yderligere finanspolitisk lettelse ville skabe en vigtig nedsiderisiko for min økonomiske prognose for 2020 og 2021."
BoE Bailey: Ingen dom over, om der skal bruges negative renter endnu
BoE-guvernør Andrew Bailey sagde i en tale til Queen's University Belfast, at økonomien har klaret sig en smule stærkere end forventet. Der er dog tegn på, at opsvinget måske ikke er så stærkt fremover. I 3. kvartal var den økonomiske aktivitet omkring -7 % til -10 % lavere end niveauet før pandemien. Risici inkluderer COVID, Brexit-forhandlinger, forholdet mellem USA og Kina.
Med hensyn til pengepolitikken understregede han, at det er "kritisk vigtigt, at BoE'erne kan bruge alle dets værktøjer til at støtte økonomien." Centralbanken er "ikke tom for ammunition på QE", og den kan også bruge "forward guidance".
"Negative renter er i BoE's værktøjskasse, har ikke nået en bedømmelse af, om eller hvornår de skal bruges," tilføjede han. "Vi udelukker ikke at bruge negative renter, men er realistiske over for udfordringerne fra bankindskud fra detailhandel."
Fremadrettet
Tysklands importpris, detailsalg og arbejdsløshed vil blive offentliggjort i europæisk session. Frankrig vil frigive CPI. Swiss vil frigive KOF økonomisk barometer og Credit Suisse økonomiske forventninger. UK vil offentliggøre Q2 BNP final. Senere på dagen vil Canada offentliggøre BNP. USA vil frigive ADP-beskæftigelse, Q2 BNP final, Chicago PMI og ventende boligsalg.
GBP / JPY Daily Outlook
Daglige drejninger: (S1) 135.43; (P) 135.85; (R1) 136.27; Mere…
GBP/JPY's rebound fra 133.03 er stadig i gang, men har indtil videre ikke udelukket 136.46 modstand. Intradag-bias forbliver neutral, og yderligere fald er i favør. På den negative side vil et brud på 133.03 genoptage faldet fra 142.71 og målrette 61.8% retracement på 123.94 til 142.71 ved 131.11 næste. Et fast brud på 136.46 vil dog indikere kortsigtet bund og vende bias tilbage til opsiden for stærkere rebound.
I det større billede ses stigning fra 123.94 kun som en stigende del af det sidelæns konsolideringsmønster fra 122.75 (lave 2016). Så længe 147.95-modstanden holder, forbliver et eventuelt nedadgående udbrud i favør. Et fast brud på 147.95 vil dog øge chancen for langsigtet bullish vending. Fokus vil derefter blive vendt til 156.59 modstand til bekræftelse.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Byggetilladelser M / M Aug | 0.30% | -1.40% | -4.50% | -4.60% |
| 23:01 | GBP | BRC Shop Price Index Y / Y Aug | -1.60% | -1.60% | ||
| 23:50 | JPY | Industriel Produktion M / M Aug P | 1.70% | 1.50% | 8.70% | |
| 23:50 | JPY | Detailhandel Å/Å Aug | -1.90% | -3.50% | -2.90% | |
| 0:00 | NZD | ANZ Business Confidence Sep | -28.5 | -26 | ||
| 1:00 | CNY | Produktion PMI Sep | 51.5 | 51.2 | 51 | |
| 1:00 | CNY | Ikke-fremstillende PMI sep | 55.9 | 54.6 | 55.2 | |
| 1:30 | AUD | Privat sektor kredit M / M aug | 0.00% | 0.20% | -0.10% | |
| 1:30 | AUD | Byggetilladelser M / M Aug | -1.60% | 0.10% | 12.00% | 12.20% |
| 1:45 | CNY | Caixin Manufacturing PMI Sep. | 53 | 53.1 | 53.1 | |
| 5:00 | JPY | Boliger begynder Y / Y Aug | -10.90% | -11.40% | ||
| 6:00 | EUR | Tyskland Importprisindeks M/M Aug | 0.00% | 0.30% | ||
| 6:00 | EUR | Tyskland Detailhandel M / M aug | 0.40% | -0.90% | ||
| 6:00 | GBP | BNP Q / Q Q2 F | -20.40% | -20.40% | ||
| 6:00 | GBP | Aktuel konto (GBP) 2. kvartal | -1.4B | -21.1B | ||
| 6:45 | EUR | Frankrig CPI M/M sep P | -0.10% | -0.10% | ||
| 6:45 | EUR | Frankrig CPI Å/Å Sep P | 0.30% | 0.20% | ||
| 6:45 | EUR | Frankrig Forbrugerudgifter M / M Aug. | -0.10% | 0.50% | ||
| 7:00 | CHF | KOF Økonomisk Barometer sep | 106 | 110.2 | ||
| 8:00 | CHF | Credit Suisse økonomiske forventninger sep | 45.6 | |||
| 8:55 | EUR | Tyskland Arbejdsløshedsændring sep | -9K | -9K | ||
| 8:55 | EUR | Tyskland Arbejdsløshedsprocent Sep. | 6.40% | 6.40% | ||
| 12:15 | USD | ADP Beskæftigelse Ændring Sep | 650K | 428K | ||
| 12:30 | USD | BNP Årlig Q2 F | -31.70% | -31.70% | ||
| 12:30 | USD | BNP Prisindeks Q2 F | -2.00% | -2.00% | ||
| 12:30 | CAD | BNP M / M Jul | 2.90% | 6.50% | ||
| 13:45 | USD | Chicago PMI Sep | 52 | 51.2 | ||
| 14:00 | USD | Afventer Home Sales M / M Aug | 3.10% | 5.90% | ||
| 14:30 | USD | Råolie lagervarer | -1.6M |




 Signal2forex.com - Bedste Forex robotter og signaler


