
Die Devisenmärkte sind heute eher ruhig, da die meisten Länder noch im Urlaub sind. Der Yen wird im Allgemeinen niedriger gehandelt, aber die Verluste sind bisher begrenzt. Die japanische Tankan-Umfrage ergab einige enttäuschende Daten, wurde aber abgetan. Auch der australische Dollar ist etwas schwächer. Durchwachsene Daten aus China und die Erwartung, dass die RBA ihre Haltung beibehält und eine neutrale Haltung beibehält, geben Australier nicht viel Inspiration. China hat offiziell mit der Abschaffung der Zölle auf 128 US-Produkte begonnen. Auch wenn der Handel verhalten verläuft, gibt es heute in der Woche einiges, worüber man sich freuen kann.
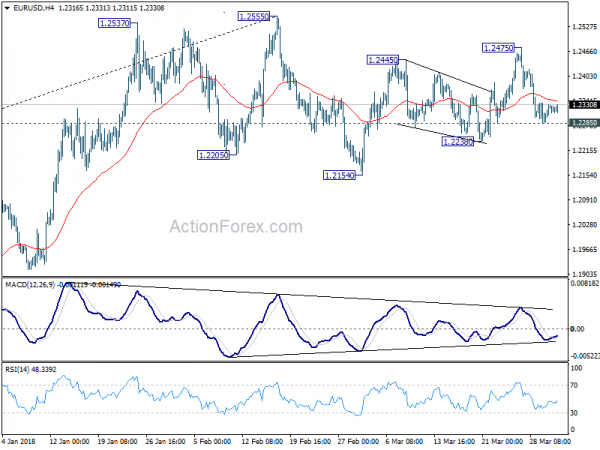
Technisch gesehen ist ein wichtiger Punkt derzeit, dass EUR/USD trotz des Rückgangs der letzten Woche an der kleinen Unterstützung von 1.2285 festhält. Daher gibt es noch keine Bestätigung einer kurzfristigen rückläufigen Umkehr. GBP/USD hält sich ebenfalls oberhalb der kleinen Unterstützung von 1.3982. Diese beiden Ebenen werden in Zukunft genau beobachtet.
Japan Tankan zeigt eine leichte Verschlechterung der Stimmung bei großen Herstellern
Es gab eine leichte Verschlechterung beim Index für das große verarbeitende Gewerbe von 26 auf 24 und verfehlte die Erwartung von 25, und die Aussichten für große Hersteller sanken von 21 auf 20 und verfehlten die Erwartung von 22. Der Index für das große nicht verarbeitende Gewerbe fiel von 23 auf 25 und verfehlte die Erwartung von 24. Die Aussichten für das große nicht verarbeitende Gewerbe blieben unverändert bei 20 und lagen damit unter dem Konsens von 21. Das Geschäftsvertrauen war jedoch fest. Der Rückgang des Vertrauens und der Aussichten dürfte eher auf die jüngste Aufwertung des Yen zurückzuführen sein. Und bisher hatte die Angst vor einem globalen Handelskrieg nur begrenzten Einfluss auf die Stimmung. Die Indizes wurden wie viele andere ähnliche Reihen auf der Welt berechnet, indem die Anzahl der Befragten, die angaben, dass die Bedingungen schlecht seien, von denen, die antworteten, dass die Bedingungen gut seien, subtrahiert wurde.
Der ebenfalls aus Japan veröffentlichte PMI-Index für das verarbeitende Gewerbe wurde im März endgültig auf 53.1 geschätzt, nachdem er von 53.2 nach unten korrigiert worden war.
Als Reaktion auf 128 Stahlzölle führt China Zölle auf 232 US-Produkte ein
Laut einer Erklärung (Link in vereinfachtem Chinesisch) des Finanzministeriums führt China heute offiziell die Zölle auf sieben Typen und 7 Produkte aus den USA ein. Dies ist Teil des im letzten Monat angekündigten Pakets, das Importe in Höhe von bis zu 128 Mrd. USD vorsieht. Und es ist eine Gegenmaßnahme zu den 3 Stahl- und Aluminiumzöllen der USA, die nicht geografisch ausgerichtet ist.
Chinas Reaktion wird von vielen bisher als symbolisch angesehen und zurückgehalten. Und die Auswirkungen dürften im Vergleich zum Umfang der bilateralen Handelsbeziehungen zwischen den Ländern vernachlässigbar sein. Außerdem wird berichtet, dass die USA bereits mit China über ein Handelsabkommen verhandeln. Allerdings hat China vorerst immer noch die Nase vorn, wenn es um die Zölle gemäß Abschnitt 301 geht, die auf chinesische Waren im Wert von 50 bis 60 Milliarden US-Dollar abzielen.
Was die Zölle gemäß Abschnitt 301 betrifft, wird die Trump-Regierung voraussichtlich die Liste der betroffenen Produkte bekannt geben. Man geht davon aus, dass sich die Liste nur auf diejenigen konzentriert, die von Diebstahl geistigen Eigentums betroffen sind. Und ein großer Teil davon wären hochmoderne Technologieprodukte.
Der chinesische Caixin-Einkaufsmanagerindex für das verarbeitende Gewerbe verzeichnete im März eine „geringfügige Abschwächung“.
China Caixin PMI für das verarbeitende Gewerbe fiel im März von 51.0 auf 51.6 und verfehlte damit die Erwartung von 51.7. Das ist auch der niedrigste Stand seit vier Monaten. Dr. Zhengsheng Zhong, Direktor für makroökonomische Analyse bei der CEBM Group, stellte in der Pressemitteilung fest, dass „die PMI-Werte für das verarbeitende Gewerbe im März zeigten, dass die Nachfrage nicht so stark war wie erwartet, was zu einer geringeren Bereitschaft der Hersteller zur Produktion und Wiederauffüllung ihrer Lagerbestände führte.“
Allerdings „wurde die Fähigkeit der Hersteller, Gewinne zu erzielen, durch den stabilen Anstieg der Neuaufträge und den deutlich langsameren Anstieg der Inputkosten gestärkt.“ Zhong stellte außerdem fest, dass „die Wachstumsdynamik der chinesischen verarbeitenden Wirtschaft im März möglicherweise nachgelassen hat, allerdings in einem marginalen Tempo.“
Der am Wochenende veröffentlichte offizielle PMI für das verarbeitende Gewerbe in China stieg jedoch von 51.5 auf 50.3. Der offizielle PMI für das verarbeitende Gewerbe stieg von 54.6 auf 54.4.
Die RBA bleibt auf Kurs, der AUD bleibt schwach
Es wird allgemein erwartet, dass die RBA den Leitzins morgen unverändert bei 1.50 % belassen wird. Ökonomen haben ihre Erwartung hinsichtlich des Zeitpunkts einer RBA-Anhebung nach hinten verschoben, nachdem zuletzt schleppende Lohnwachstums- und Inflationsdaten verzeichnet wurden. Ende letzten Jahres gab es Spekulationen, dass die RBA ihre Zinsen bis Ende dieses Jahres zweimal erhöhen könnte. Und jetzt preisen die Märkte die Wahrscheinlichkeit einer Zinserhöhung im Jahr 40 nur bei etwa 2018 % ein. Die Mehrheit geht davon aus, dass die Straffung erst 2019 beginnen wird.
Während die Arbeitsmärkte in Australien stark waren, blieb das Lohnwachstum schleppend. Die Arbeitslosenquote hat sich nach dem Wachstum im letzten Jahr nun bei 5.5-5.6 % stabilisiert. Diese Zahl wird jedoch durch den anhaltenden Anstieg der Beteiligungsquote gemindert. In diesem Sinne würde die Arbeitslosenquote für eine Weile nicht das Niveau von 5 % erreichen, das als Vollbeschäftigung gilt. Das heißt, es wird weiterhin Flaute in der Wirtschaft geben.
RBA-Zinsspekulationen, sinkende Eisenerzpreise und Sorgen über den Handelskrieg zwischen den USA und China führten dazu, dass Australien im März zu den schwächsten Währungen gehörte, insbesondere gegenüber dem Euro und dem Pfund Sterling. Der Aussie dürfte auch nach der morgigen RBA-Zinserklärung unter Druck bleiben.
Blick in die Zukunft
Heute steht die ISM-Fertigung im Mittelpunkt. Und tatsächlich werden auch die US-Daten genau beobachtet, darunter ISM-Dienstleistungsdaten, Handelsbilanz und Lohn- und Gehaltsabrechnungen außerhalb der Landwirtschaft. Abgesehen davon wird Großbritannien PMIs veröffentlichen, während die Eurozone einen CPI-Flash veröffentlichen wird. Kanada wird Beschäftigungsdaten und auch den Ivey PMI veröffentlichen. Es wäre auch eine große Woche für den Australischen Dollar, wenn es um die RBA-Zinsentscheidung, die Einzelhandelsumsätze und die Handelsbilanz geht. Aber Australien könnte stärker auf Nachrichten über die Handelsspannungen zwischen den USA und China reagieren.
- Montag: US-ISM-Produktion, Bauausgaben
- Dienstag: Japanische Geldbasis; RBA-Zinsentscheidung; Deutsche Einzelhandelsumsätze; Schweizer Einzelhandelsumsätze, PMI für das verarbeitende Gewerbe; Endgültiger PMI für das verarbeitende Gewerbe in der Eurozone; PMI für das verarbeitende Gewerbe im Vereinigten Königreich
- Mittwoch: Einzelhandelsumsätze in Australien, Baugenehmigungen; Britischer PMI für das Baugewerbe; CPI-Flash für die Eurozone; US-ADP-Beschäftigung, ISM-Dienste, Fabrikaufträge
- Donnerstag: Handelsbilanz Australiens; Schweizer VPI; Deutsche Fabrikaufträge, Eurozone-Dienstleistungs-PMI endgültig, PPI, Einzelhandelsumsätze; PMI für den britischen Dienstleistungssektor; Stellenabbau bei US Challenger, Arbeitslosenansprüche, Handelsbilanz; Handelsbilanz Kanadas
- Freitag: Japanische Haushaltsausgaben, durchschnittliche Bareinnahmen, Frühindikatoren; Deutsche Industrieproduktion; Einzelhandels-PMI der Eurozone; Schweizer Devisenreserven; US-amerikanische Lohn- und Gehaltsabrechnung außerhalb der Landwirtschaft; Beschäftigung in Kanada, Ivey PMI
EUR / USD Tagesausblick
Tägliche Pivots: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Mehr....
Zu diesem Zeitpunkt hält sich EUR/USD immer noch über der kleinen Unterstützung von 1.2285 und die Intraday-Tendenz bleibt neutral. Auf der anderen Seite wird oberhalb von 1.2475 ein Test des Hochs von 1.2555 angestrebt, das in der Nähe des wichtigen langfristigen Fibonacci-Niveaus von 1.2516 liegt. Von da an wären wir bei einer Umkehr vorsichtig. Aber ein entscheidender Durchbruch wird größere bullische Auswirkungen haben. Auf der anderen Seite führt eine geringfügige Unterstützung unterhalb von 1.2285 zu einer Abwärtsneigung bei 1.2154 und darunter, wodurch der Rückgang von 1.2555 ausgeht.
Im großen Ganzen bleibt der Schlüssel-Fibonacci-Level bei 38.2% Retracement von 1.6039 (2008 hoch) zu 1.0339 (2017 tief) bei 1.2516 trotz der Versuche, zu brechen, intakt. Daher wird der Anstieg von 1.0339 mittelfristig immer noch als Korrekturbewegung gesehen. Die Ablehnung von 1.2516 wird den langfristigen baissierenden Ausblick beibehalten und dafür sorgen, dass 1.0039 erneut getestet wird. Der starke Bruch der 1.1553-Unterstützung wird zu einer mittelfristigen Abwärtstendenz beitragen. Der anhaltende Durchbruch von 1.2516 wird jedoch mittelfristig zu einer stärkeren bullischen Implikation und einem 61.8-Retracement von 1.6039 zu 1.0339 führen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Tankan großer Herstellungsindex Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Tankan Große Hersteller Outlook Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Tankan Großer Nicht-Produktions-Index Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Tankan-Ausblick für nicht-verarbeitendes Gewerbe Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Tankan Small Manufacturing Index Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Tankan Small Manufacturing Outlook Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Tankan Kleiner Nicht-Produktions-Index Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Tankan Kleiner Nicht-Produktions-Outlook Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Groß Alle Branchen Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | JPY | PMI Manufacturing Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | TD Securities Inflation M / M Mar | 0.10% | -0.10 % | ||
| 01:45 | CNY | Caixin PMI Manufacturing Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | PMI für das verarbeitende Gewerbe März | 55.6 | |||
| 13:45 | USD | PMI für das verarbeitende Gewerbe Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | Bauausgaben M/M Feb | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing März | 60 | 60.8 | ||
| 14:00 | USD | ISM-Preise, die im März gezahlt wurden | 72.5 | 74.2 | ||
| 14:00 | USD | ISM Beschäftigung März | 59.7 |
Link zur Informationsquelle: www.actionforex.com




 Signal2forex.com - Beste Forex-Roboter und Signale


