
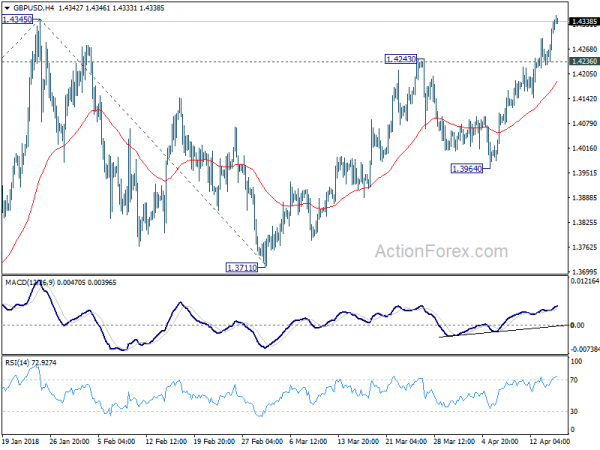
Das Pfund Sterling gibt heute im asiatischen Handel gegenüber Dollar, Euro und Yen leicht nach. Es bleibt aber das stärkste Pfund der Woche. Der Durchbruch des Widerstands von 1.4345 bei GBP/USD über Nacht signalisiert eine mittelfristige Wiederaufnahme des Aufwärtstrends. Doch darüber verlangsamte sich die Rallye etwas. Derzeit liegt GBP/JPY unter dem Höchststand der letzten Woche bei 133.83, während EUR/GBP auf dem entsprechenden Niveau bei 0.8627 gehalten wird. Händler warten heute auf die britischen Beschäftigungsdaten und morgen auf den Verbraucherpreisindex, die wichtig sein werden, um den Zinspfad der BoE in diesem Jahr zu bestimmen.
An anderen Devisenmärkten wird der australische Dollar heute allgemein niedriger gehandelt, nachdem die RBA in ihren Protokollen ihre geduldige Haltung zur Straffung bekräftigt hat. Der neuseeländische und der kanadische Dollar sind ebenfalls schwach. Der Dollar stand gestern unter etwas Verkaufsdruck, hält sich aber bisher an den kurzfristigen Unterstützungsniveaus. Besonders bemerkenswert ist, dass EUR/USD unter 1.2396 und USD/CAD über 1.2544 bleibt. Diese beiden Niveaus scheinen jedoch anfällig zu sein.
Britische Beschäftigungsdaten und Lohnwachstum müssen genau beobachtet werden
- Werbung -
In der kommenden Sitzung werden die britischen Arbeitsmarktdaten im Mittelpunkt stehen. Die Arbeitslosenquote wird im Februar voraussichtlich unverändert bei 4.3 % bleiben. Und was noch wichtiger ist: Das durchschnittliche Wocheneinkommen wird voraussichtlich im dritten Monat auf 3.0 % steigen. Das Lohnwachstum wird zusammen mit der morgigen Veröffentlichung des Verbraucherpreisindex (CPI) entscheidend für die Festlegung des Zinspfads der BoE in diesem Jahr sein.
Einer heute veröffentlichten Bloomberg-Umfrage zufolge erwarten drei Viertel der Analysten nun eine Zinserhöhung der BoE im Mai. Im letzten Monat waren es noch 54 Prozent. Danach erwartet die Mehrheit, dass die BoE bis Ende 2018 unverändert bleibt, bis zu einer weiteren Zinserhöhung im Februar 2019.
Da die Brexit-Verhandlungen gute Fortschritte machen, liegen die Unsicherheiten derzeit eher in den Wirtschaftsdaten. Es gibt noch ein paar mögliche Szenarien. Wenn sich die Daten verschlechtern, könnte die BoE beschließen, bis November zu warten. Oder wenn die Inflation robust bleibt und das Lohnwachstum zunimmt, könnte die BoE im November eine weitere Zinserhöhung vornehmen, was in diesem Jahr zu zwei Zinserhöhungen führen würde.
RBA-Protokoll: Das Wachstum wird das Potenzial übertreffen, aber es gibt immer noch keine guten Argumente für eine kurzfristige Zinserhöhung
Das Protokoll der RBA-Sitzung im April schien recht ausgeglichen zu sein. Die RBA äußerte sich optimistisch und sagte, dass das BIP-Wachstum im Jahr 2018 voraussichtlich „das Potenzial übertreffen“ werde. Es wurde erwartet, dass die VPI-Inflation „allmählich“ auf etwas über dem Zielwert von 2 % ansteigt. Auch die Frühindikatoren deuten weiterhin auf ein „überdurchschnittliches Beschäftigungswachstum“ im kommenden Zeitraum hin.
Allerdings warnte die RBA auch, dass „die Möglichkeit einer Eskalation der Handelsbeschränkungen ein Risiko für die globalen Aussichten darstellt, das genau beobachtet werden muss“. Darüber hinaus stellten „die hohe Verschuldung Chinas und der erhebliche Anteil der Finanzmarktaktivitäten in unregulierten Sektoren weiterhin erhebliche Risiken für die Aussichten der chinesischen Wirtschaft dar“.
Bezüglich der Wechselkursspanne bekräftigte die RBA, dass „eine Aufwertung des australischen Dollars voraussichtlich zu einem langsameren Anstieg der Wirtschaftstätigkeit und der Inflation als prognostiziert führen würde.“ In Bezug auf die Geldpolitik bekräftigte die RBA auch, dass der nächste Schritt „eher nach oben als nach unten“ erfolgen würde. Dennoch „gab es keine starken Argumente für eine kurzfristige Anpassung der Geldpolitik“.
Chinas BIP wuchs im 6.8. Quartal um 1 %, US-Schuldtitel stiegen im Februar um 8.5 Milliarden USD
Aus China geht hervor, dass das BIP im 1. Quartal um 6.8 % gegenüber dem Vorjahr gewachsen ist, genauso wie im Vorquartal und den Erwartungen entsprochen hat. Die Einzelhandelsumsätze stiegen im März um 10.1 % gegenüber dem Vorjahr, was einem Anstieg von 9.7 % gegenüber dem Vorjahr entspricht und die Erwartungen von 9.7 % gegenüber dem Vorjahr übertraf. Die Industrieproduktion stieg jedoch um 6.0 % gegenüber dem Vorjahr, was einem Rückgang von 7.2 % gegenüber dem Vorjahr entspricht und die Erwartungen von 6.9 % gegenüber dem Vorjahr nicht erfüllte. Die Investitionen in Anlagevermögen verlangsamten sich ebenfalls auf 7.5 % gegenüber dem Vorjahr, was einem Rückgang von 7.9 % gegenüber dem Vorjahr entspricht und die Erwartungen von 7.7 % gegenüber dem Vorjahr nicht erfüllte. Insgesamt zeigten die Daten eine robuste Wachstumsdynamik.
Unabhängig davon zeigten Daten des US-Finanzministeriums, dass China der größte ausländische Gläubiger der USA blieb und im Februar 1.18 Billionen USD in US-Anleihen, -Scheinen und -Noten hielt. Chinas Schulden sind in diesem Monat tatsächlich um 8.5 Milliarden USD gestiegen, der größte Anstieg in sechs Monaten. Es ist jedoch zu beachten, dass die Daten für den Zeitraum vor den 232 US-Stahlzöllen gelten, ganz zu schweigen von den Zöllen nach Abschnitt 301 gegen China. Die Auswirkungen der Handelsspannungen auf das chinesische Interesse an US-Schulden bleiben abzuwarten. Unterdessen wurde Japan zum zweitgrößten ausländischen Inhaber von US-Schulden, deren Schulden leicht von 1.07 Billionen USD auf 1.06 Billionen USD zurückgingen.
Anderswo
Ein weiteres Thema der europäischen Sitzung wird die deutsche ZEW-Konjunkturerwartung sein. Kanada wird später am Tag internationale Wertpapiertransaktionen veröffentlichen. Die USA werden Wohnungsbaubeginne und Baugenehmigungen, Industrieproduktion und Kapazitätsauslastung veröffentlichen.
GBP / USD Tagesausblick
Tägliche Pivots: (S1) 1.4261; (P) 1.4302; (R1) 1.4379; Mehr….
Der Anstieg von GBP/USD setzt sich bis jetzt bis auf 1.4353 fort und ein Durchbruch von 1.4345 deutet auf eine Wiederaufnahme des mittelfristigen Aufwärtstrends hin. Die Intraday-Tendenz bleibt nach oben gerichtet, mit einer 61.8-%-Prognose von 1.3038 bis 1.4345 von 1.3711 auf 1.4519. Auf der Unterseite wird eine geringe Unterstützung unter 1.4236 die Intraday-Tendenz wieder neutralisieren. Der Rückgang sollte jedoch deutlich über der Unterstützung von 1.3964 eingedämmt werden, um eine weitere Rallye zu bringen.
Im großen und ganzen ist der Anstieg von 1.1946 (2016 niedrig) im Gange und wird fortgesetzt. Es korrigiert zumindest den langfristigen Abwärtstrend von 2007 bei 2.1161. Eine weitere Rallye würde auf 38.2% Retracement von 2.1161 (2007 hoch) zu 1.1946 (2016 tief) bei 1.5466 zurückgehen. Wir würden diese mittelfristige bullische Sichtweise weiterhin bevorzugen, solange die 1.3711-Unterstützung auch im Falle eines tiefen Rückzugs besteht.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 1:30 | AUD | Protokoll der April-Sitzung der RBA | ||||
| 2:00 | CNY | BIP Y / Y Q1 | 6.80% | 6.80% | 6.80% | |
| 2:00 | CNY | Einzelhandelsverkauf YTD Y / Y Mar | 10.10% | 9.70% | 9.70% | |
| 2:00 | CNY | Industrielle Produktion YTD Y / Y Mar | 6.00% | 6.90% | 7.20% | |
| 2:00 | CNY | Anlagevermögen Ex Rural YTD Y / Y Mar | 7.50% | 7.70% | 7.90% | |
| 4:30 | JPY | Industrielle Produktion M / M Feb F | 4.00% | 4.10% | ||
| 8:30 | GBP (Faster Payments Service, Advcash, ZEN) | Arbeitslosenansprüche ändern Mar | 9.2K | |||
| 8:30 | GBP (Faster Payments Service, Advcash, ZEN) | IAO Arbeitslosenquote 3Mths Feb. | 4.30% | 4.30% | ||
| 8:30 | GBP (Faster Payments Service, Advcash, ZEN) | Durchschnittliches wöchentliches Einkommen 3M / Y Feb | 3.00% | 2.80% | ||
| 9:00 | EUR | Deutsche ZEW-Konjunkturerwartungen April | 88 | 90.7 | ||
| 9:00 | EUR | Deutsche ZEW-Erwartungen April | -1 | 5.1 | ||
| 9:00 | EUR | Eurozone ZEW-Konjunkturerwartungen Apr | 7.3 | 13.4 | ||
| 12:30 | CAD | Internationale Wertpapiertransaktionen (CAD) Feb. | 5.68 Mrd | |||
| 12:30 | CAD | Herstellung Vertrieb M / M Feb | 1.00% | -1.00 % | ||
| 12:30 | USD | Das Wohnen beginnt Mar | 1.27M | 1.24M | ||
| 12:30 | USD | Baugenehmigungen Mar | 1.33M | 1.30M | ||
| 13:15 | USD | Industrielle Produktion M / M Mar | 0.40% | 1.10% | ||
| 13:15 | USD | Kapazitätsauslastung März | 77.90% | 78.10% |
Link zur Informationsquelle: www.actionforex.com




 Signal2forex.com - Beste Forex-Roboter und Signale


