
Der Dollar beendete die vergangene Woche aufgrund gestiegener Treasury-Renditen auf breiter Front. Die 10-Jahresrendite schloss ihre im Februar begonnene Konsolidierung endgültig ab und stieg durch 2.943-Hoch, um bei 2.951 stark zu schließen. Dies kam mit dem Hintergrund, dass die jüngsten Kommentare der Fed-Vertreter ihren allmählichen Straffungspfad bestätigten. Darüber hinaus wird die Fed in diesem Jahr ihre Treasury-Bestände weiter auflösen, und die US-Regierung wird zur Finanzierung ihrer Ausgaben mehr Schulden aufnehmen müssen. Eine weitere wichtige Entwicklung ist, dass sich der Spread zwischen der 2-Jahresnotiz und der 10-Jahresnotiz auf etwa 0.5% ausweitete und einige Bedenken hinsichtlich der Abflachung oder sogar der inversen Zinskurve nachließ. Die US-Aktien hingegen haben fast alle früheren Gewinne umgekehrt und nur geringfügig mehr geschlossen.
Rückläufige Zinserwartungen hämmerten Sterling, verstärkten FTSE
Die Stärke des US-Dollars wurde auch durch die Schwäche anderer Länder gestützt. Das Pfund Sterling wurde unter Druck gesetzt, nachdem drei Daten verloren gegangen waren, darunter Lohnwachstum, Verbraucherpreisindex und Einzelhandelsumsätze. Aber es war der Kommentar von BoE-Gouverneur Mark Carney, der den Ausverkauf beschleunigte. Kurz gesagt, Carney räumte Schwächen in den jüngsten Daten ein und wies darauf hin, dass es neben Mai weitere Sitzungen der BoE geben werde. Jetzt, nach der Woche, ist der Fall von zwei Wanderungen durch BoE in diesem Jahr, einer im Mai und einer im November, sehr ausgedehnt. Und sogar eine Mai-Wanderung ist wieder auf dem Tisch, da BoE noch etwas länger warten konnte, bevor sie handelte.
- Werbung -
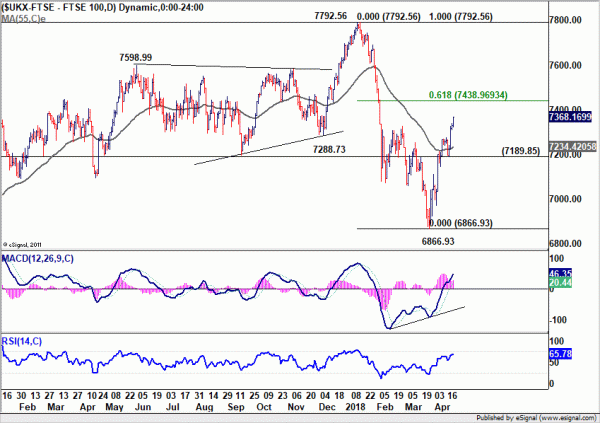
Eine solche Entwicklung in Bezug auf die BoE-Erhöhung spiegelte sich im späten Ausverkauf des Pfund Sterling wider, der als zweitschwächster der Woche nach dem Neuseeland-Dollar endete. Dies spiegelt sich auch in der Stärke von FTSE wider, die den Rebound von 6866.93 auf 7368.17 erweitert hat. Es ist eindeutig von US-Aktien entkoppelt. Es wird erwartet, dass FTSE nun bei 61.8 und darüber weiter zum 7792.56% Retracement von 6866.93 zu 7438.96 steigt. Dies wird der bevorzugte Fall sein, solange die 7189.85-Unterstützung gilt.
Euro ist anfällig für Cross-Käufe, aber anfällig für Daten und EZB
Der Euro erwies sich hingegen als sehr widerstandsfähig, auch wenn die Daten weiterhin auf ein langsameres Wachstum in der Region hinwiesen. Die EZB schien bei der Steuerung der Markterwartungen deutlich besser abgeschnitten zu haben. Die Märkte diskutieren noch darüber, ob sie das Anleihenkaufprogramm nach September stoppen, kürzen oder verlängern werden. Anders als bei der BoE gab es keine drastischen Änderungen bei den Erwartungen hinsichtlich des politischen Pfads. Zusätzlich wurde der Euro zunächst durch Cross-Käufe von Schweizer Franken und dann von Sterling gestützt.
Die Schwäche des Schweizer Frankens und die Stärke des Yen besagen, dass es hauptsächlich in Europa zu einem sicheren Zufluß kommt. Das hat sich natürlich auch in europäischen Aktien widergespiegelt. Zum Beispiel hat die starke Rallye von CAC den Fokus für die nächste Zeit wieder auf 5567.08 hoch gesetzt. Zunächst einmal sieht der Aufwärtstrend des EUR / CHF nach dem Berühren des historischen 1.2-Niveaus nun etwas gestreckt aus. Die Einkaufsmanagerindizes für die Eurozone, die in dieser Woche veröffentlicht werden, könnten weiterhin ein weniger optimistisches Bild zeichnen. Und noch wichtiger: Das EZB-Treffen in dieser Woche könnte den Märkten eine gewisse Zurückhaltung beimessen. Daher könnte der Euro anfällig für einen tieferen Abverkauf gegenüber Dollar und Yen sein.
Der kanadische Dollar verlor aufgrund der nicht-commitalen BoC und der Daten, unterstützt durch Öl, an Wert
Der kanadische Dollar litt ebenfalls unter Verkaufsdruck, da BoC eine viel weniger restriktive Haltung als erwartet einfuhr, nachdem der Zinssatz unverändert bei 1.25% gehalten wurde. Die Zentralbank korrigierte sogar die 2018-Wachstumsprognose für das kommende Jahr um -0.2 Prozentpunkt auf 2% für dieses Jahr. Es gibt eindeutig keinen Zeitplan für eine weitere Zinserhöhung. Selloff fiel sogar noch schlechter, nachdem sowohl der Verbraucherpreisindex als auch die Einzelhandelsumsätze die Markterwartungen verfehlten.
Unterdessen hatte der Loonie Glück, nur der viertschwächste zu sein, da ein Teil des Verkaufsdrucks durch den Anstieg des Ölpreises ausgeglichen wurde. WTI-Rohöl erreichte die Stärke der Vorwoche und erreichte so hohe Werte wie 69.56, bevor es bei 68.38 einige Gewinne schloss. Momentan bleibt der kurzfristige Ausblick optimistisch, solange das Tief der letzten Woche bei 65.56 anhält. Langfristiger Anstieg von 26.05 ist auf Kurs für 61.8% Retracement von 107.68 zu 26.05 bei 76.50 nächsten.
Die US-Rendite könnte eine Trendwende nach mehreren Dekaden sein
Nun zurück in die USA, 10 Jahresrendite 2.943 Pause zeigt wieder Aufwärtstrend von 2.034 und 1.336. Ein weiterer Anstieg sollte zu 3.036 (2013 hoch) nächsten gesehen werden. Entscheidende Pause dort wird den Weg zur 100% -Projektion von 1.336 zu 2.621 von 2.034 bei 3.318 ebnen.
Ein anhaltender Bruch von 3.036 könnte auch eine Umkehr des mehrjährigen Abwärtstrends bei TNX bedeuten. Wie in der Monatsübersicht zu sehen ist, würde dies in Form von Double Bottom (1.394, 1.336) auf bullische Konvergenzbedingungen im monatlichen MACD liegen. Natürlich sollte auch der fallende Kanalwiderstand herausgenommen werden. Und in diesem Fall wäre es das Zeichen für das Ende einer historischen Ära des anhaltenden Rückgangs der US-Benchmark-Rendite.
Der Dollar-Index ist in der Spanne begrenzt, aber der Ausbruch nach oben ist jetzt begünstigt
Der Dollar-Index wurde aufgrund der Widerstandsfähigkeit des Euros in der Spanne gehalten. Die Stärke in TNX neigt jetzt zugunsten des Falles des aufsteigenden Ausbruchs. Das heißt, ein weiterer Anstieg in TNX würde DXY durch den langfristigen fallenden Trendlinienwiderstand und die 91.01-Schlüsselunterstützung in Richtung Widerstand drücken.
In diesem Fall wäre es eine Umkehrung des Trends von 2017 hoch zu 103.82, nachdem es von 50% Retracement von 72.69 zu 103.82 bei 88.25 unterstützt wurde. Und ein weiterer Anstieg sollte 55 Woche EMA (jetzt bei 93.01) mindestens, und wahrscheinlich 38.2% von 103.82 zu 88.25 bei 94.19, um die Umkehrung zu bestätigen.
Die kommenden zwei Wochen, mit dem EZB-Treffen am Apr. 26 und der Lohn- und Gehaltsabrechnung im Mai auf 4, könnten für den Rest des Jahres den Ton angeben. Setz dich fest.
GBP / USD kletterte letzte Woche höher auf 1.4376, kehrte aber um und fiel stark, um bei 1.3995 zu schließen. Die anfängliche Tendenz bleibt diese Woche für die 1.3965-Unterstützung nach unten gerichtet. Break there wird den Weg zu 1.3711 Key Support Level ebnen. Oberhalb von 1.4069 wird geringer Widerstand die Intraday-Tendenz neutral machen und zu Konsolidierungen führen. Aber vorerst wird das kurzfristige Risiko nach unten gehen, solange 4-Stunde 55 EMA (jetzt bei 1.4173).
Im Großen und Ganzen erhöht die bärische Divergenzbedingung im täglichen MACD die Chance einer mittelfristigen Umkehrung. Beachten Sie auch, dass der GBP / USD gerade nicht über dem 55-Monat EMA (jetzt bei 1.4257) gehalten werden konnte. Der Fokus liegt wieder auf der 1.3711-Unterstützung. Ein fester Durchbruch wird die mittelfristige Umkehr und das 38.2% -Retracement von 1.1936 (2016 niedrig) zu 1.4376 bei 1.3448 als erstes bestätigen. Break wird 61.8% Retracement bei 1.2874 und darunter zielen. Vorerst ist eine anhaltende Unterbrechung des 55-Monats EMA erforderlich, um das mittelfristige Aufwärtsmomentum zu bestätigen. Ansonsten werden wir auch im Falle eines starken Rebounds nicht bullisch werden.
Im längerfristigen Bild wird der Anstieg von 1.1946 (2016 niedrig) als korrektiver Schritt angesehen, keine Änderung in dieser Ansicht. Der Fokus bleibt auf dem 55-Monat EMA (jetzt bei 1.4257. Die Ablehnung von dort wird den Fokus wieder auf 1.1946 zurückdrehen und könnte den Abwärtstrend wahrscheinlich von 2.1161 ausdehnen. Auf der anderen Seite würde eine anhaltende Unterbrechung der EMA zumindest eine weitere Rally zu 38.2% bringen. Retracement von 2.1161 (2007 hoch) zu 1.1946 (2016 tief) bei 1.5466.
Link zur Informationsquelle: www.actionforex.com




 Signal2forex.com - Beste Forex-Roboter und Signale


