
US-Höhepunkte
- Die durch die Feiertage verkürzte Woche war dennoch voll von Datenveröffentlichungen, die bestätigten, dass die US-Wirtschaft weiterhin stark über dem Trend wächst.
- Die Wirtschaftstätigkeit bleibt robust, es gibt jedoch Anzeichen dafür, dass die Handelsunsicherheit eine weitere Verbesserung behindern könnte.
- Heute treten Zölle auf Waren im Wert von 34 Milliarden US-Dollar aus China und auf US-Waren nach China in Kraft. Obwohl diese Zölle weiterhin ein Abwärtsrisiko für unsere Wirtschaftsaussichten darstellen, könnte sich eine weitere Eskalation als schlimmer erweisen.
Kanadische Höhepunkte
- Die durch die Feiertage verkürzte Woche war für Anleger in Kanada eine sehr arbeitsreiche Woche, da die globalen politischen Entwicklungen und Wirtschaftsdaten im Vorfeld der geldpolitischen Entscheidung der Bank of Canada nächste Woche verdaut werden mussten.
- Die Stimmung wurde durch schwächere Ölpreise im Zusammenhang mit der höheren saudischen Produktion sowie zunehmende Handelsspannungen zwischen den beiden wichtigsten Handelspartnern Kanadas eingetrübt, da die USA zusätzliche Zölle auf chinesische Exporte einführten.
- Das Beschäftigungswachstum war solide, aber die Löhne gingen zurück und die Arbeitslosigkeit stieg aufgrund des Zustroms auf den Arbeitsmarkt. Das Handelsdefizit weitete sich aus, was jedoch größtenteils auf vorübergehende Faktoren zurückzuführen war, während die Immobiliendaten auf eine unterschiedliche Dynamik hindeuteten: GTA erholte sich, während die GVA weiterhin korrigierte. Insgesamt waren die Daten gut genug für eine Zinserhöhung, es bestehen jedoch weiterhin Risiken.
Obwohl ein Feiertag die Woche verkürzte, war sie dennoch voller Datenveröffentlichungen. Der Datenfluss dieser Woche bestätigt einmal mehr, dass die US-Wirtschaft weiterhin ein starkes, über dem Trend liegendes Wachstum verzeichnet. Allerdings könnten die heute in Kraft tretenden Zölle gegen chinesische Importe und die gegenseitigen Vergeltungszölle Chinas auf US-Waren die Wirtschaftsdynamik bremsen.
Der Auftakt der Woche war ein überraschend starker Schlagzeilenwert in der Fertigungsumfrage des Institute of Supply Management (ISM) für Juni. Die Einzelheiten des Berichts zeigten jedoch, dass im verarbeitenden Gewerbe nicht alles in Ordnung ist. Die positive Überraschung war auf einen Anstieg der Lieferantenlieferungen zurückzuführen, da handelsbedingte Unsicherheiten zu Lieferzeitverlängerungen für Produktionsmaterialien, Transportverzögerungen und Komponentenengpässen führten. Auch die ISM-Dienstleistungsumfrage überraschte aufgrund einer Erholung der Geschäftstätigkeit und der Auftragseingänge positiv. Allerdings äußerten die Befragten ein gewisses Maß an Besorgnis über die handelsbedingte Unsicherheit, die zu Preisvolatilität führt. Dennoch vermittelten beide Umfragen mit überwältigender Mehrheit das Thema einer starken US-Wirtschaft zu Beginn der zweiten Jahreshälfte, in der jedoch ungelöste Herausforderungen – nämlich Arbeitskräftemangel und neue Zölle – eine weitere Verbesserung behindern könnten.
Die Neuwagenverkäufe im Juni setzten das Thema der starken US-Nachfrage fort. Mit 17.4 Millionen Einheiten lagen die Autoverkäufe über den Erwartungen von 17 Millionen Einheiten, aber immer noch deutlich unter dem Tempo von 18 Millionen Einheiten vom letzten Juni. Das aktuelle Verkaufstempo entspricht weitgehend den Fundamentaldaten, und strengere Kreditstandards dürften weiteres Aufwärtspotenzial weiterhin begrenzen.
Schließlich rundeten die Lohn- und Gehaltsdaten von heute Morgen die positiven Wochendaten ab. Die Zahl der Beschäftigten außerhalb der Landwirtschaft stieg im Juni um 213 und lag damit über den Markterwartungen von 195. Ein starker Anstieg der Erwerbsbevölkerung und ein Anstieg der Arbeitssuchenden führten zusammen zu einem Anstieg der Arbeitslosenquote auf 4.0 %. Obwohl eine steigende Arbeitslosenquote normalerweise mit einer schwachen Wirtschaft in Verbindung gebracht wird, ist sie in diesem Fall ein Zeichen dafür, dass ein starkes Beschäftigungswachstum und steigende Löhne mehr Menschen dazu ermutigen, in den Arbeitsmarkt einzutreten, und so dazu beitragen, die verbleibende geringe Arbeitsmarktlücke weiter aufzufangen.
Da sich die US-Wirtschaft auf einem so soliden wirtschaftlichen Fundament befindet, sollte sie in der Lage sein, einer gewissen Belastung durch eskalierende protektionistische Handelsmaßnahmen standzuhalten. Mit Wirkung zum heutigen Tag haben die USA einen Zoll von 25 % auf jährliche chinesische Importe von Industriemaschinen, Luft- und Raumfahrtgütern und Transportgütern im Wert von 34 Milliarden US-Dollar erhoben. China hat in gleicher Weise Vergeltungsmaßnahmen ergriffen, vor allem gegen US-Agrarprodukte, Fahrzeuge und Wasserprodukte. Es wird erwartet, dass in den kommenden Wochen weitere Waren im Wert von 16 Milliarden US-Dollar von beiden Seiten mit Zöllen belegt werden.
Alles in allem stellen die von den USA bzw. ihren Handelspartnern verhängten Zölle und Gegenzölle weiterhin ein Abwärtsrisiko für unsere Wachstumsaussichten für die USA und die Weltwirtschaft dar (Grafik 1). Handelsdaten zeigen bereits Anzeichen dafür, dass Zölle die Wirtschaftstätigkeit beeinträchtigen (Grafik 2). Eine Eskalation der Spannungen, wie beispielsweise ein 25-prozentiger Zoll auf Automobilimporte, könnte der US-Wirtschaft letztendlich mehr als 100 Milliarden US-Dollar an Produktionsausfällen kosten, die Inflation anheizen und etwa 250 Arbeitsplätze gefährden. Wir bleiben zuversichtlich, dass ein solches Szenario nie eintritt und dass sich die laufenden Gespräche zwischen den USA und ihren wichtigsten Handelspartnern als fruchtbar erweisen.
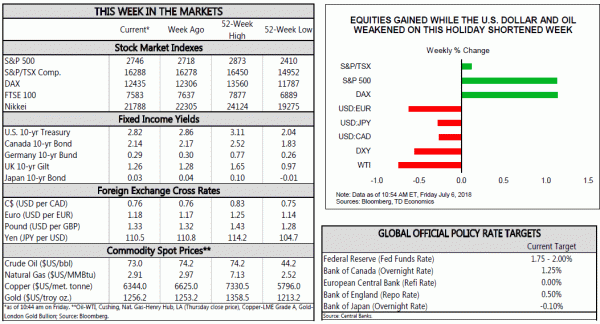
Die durch die Feiertage verkürzte Woche war für Anleger in Kanada eine sehr arbeitsreiche Woche, da die globalen politischen Entwicklungen und Wirtschaftsdaten zu verdauen waren. Gegen Ende der Woche gaben die Aktien aufgrund der Ölpreise nach, drückten aufgrund der höheren Produktion in Saudi-Arabien und der Handelsspannungen nach unten, aber es setzte eine breit angelegte Erholung ein, und zum Zeitpunkt des Verfassens dieses Artikels sah es nach einem positiven Ende der Woche aus. Die USA führten zusätzliche Zölle in Höhe von 34 Milliarden US-Dollar auf chinesische Exporte ein, was die Beziehungen auf einen neuen Tiefpunkt brachte und den Dollar belastete – er verlor am Freitag 0.5 % gegenüber den meisten großen Währungen.
Die eskalierenden Spannungen zwischen den beiden wichtigsten Handelspartnern Kanadas belasteten die Stimmung, doch die Wirtschaftsdaten blieben bisher intakt. Die Neueinstellungen wurden im Juni wieder aufgenommen, wobei die kanadische Wirtschaft im letzten Monat 32 neue Arbeitsplätze geschaffen hat. Die Zuwächse waren vor allem im Baugewerbe und im verarbeitenden Gewerbe zu verzeichnen, während der Dienstleistungssektor enttäuschte und zum ersten Mal seit fünf Monaten Netto-Arbeitsplätze verlor. Trotz der Schaffung von Arbeitsplätzen stieg die Arbeitslosigkeit um 20 Basispunkte auf 6.0 %, da mehr als 75 Menschen in den Arbeitsmarkt eintraten – ein Sechsjahreshoch. Die Durchschnittslöhne verlangsamten sich um etwa 30 Basispunkte, bleiben aber mit 3.6 % im Jahresvergleich nahe einem Jahrzehnthoch (Grafik 1).
Die kanadischen Handelszahlen waren weniger ermutigend, da sich das Defizit im Mai auf 2.8 Milliarden US-Dollar ausweitete. Die Importe stiegen nominal und real um 1.7 % bzw. 1.2 %. Sie wurden durch Flugzeug- und Benzinimporte etwas angekurbelt, aber die Stärke war in allen Kategorien breit angelegt, was auf eine gesunde Inlandsnachfrage hinweist. Die Exporte hingegen waren schwach und blieben nominal unverändert, während die Mengen um 1.0 % zurückgingen. Während ein Großteil der Schwäche auf vorübergehende Faktoren zurückzuführen war, darunter Lieferunterbrechungen bei Automobilteilen und Arbeitsunterbrechungen in Eisenminen, ist ein künftiger Anstieg der Exporte unwahrscheinlich. Neben der anhaltenden NAFTA-Unsicherheit wird die Einführung von Zöllen im Juni schwerwiegende Auswirkungen auf die kanadische Metallindustrie haben, wobei mögliche nachgelagerte Auswirkungen ein echtes Risiko darstellen.
Ein weiteres zentrales Risiko für die kanadische Wirtschaft ist der Immobilienmarkt. Diese Woche haben wir Daten der Immobilienbehörde vom Juni für die beiden am genauesten beobachteten Märkte in Kanada erhalten. Zahlen von TREB deuten darauf hin, dass die Erholung auf dem GTA-Markt ernsthaft begonnen hat. Die Verkäufe stiegen in diesem Jahr zum ersten Mal (Grafik 2) und stiegen laut TREB-Zahlen im Juni um fast 18 %, blieben aber deutlich unter den historischen Normen. Unterdessen gingen die Neuzulassungen zurück, was dazu beitrug, den Markt wieder ins Gleichgewicht zu bringen. Die strengeren Bedingungen führten zu höheren Preisen, wobei der HPI um etwa 0.2 % stieg, während die Durchschnittspreise um über 3 % stiegen – aufgrund der erhöhten Aktivität im teuersten Einfamilienhaussegment. Im Gegensatz dazu verzeichnete die GVA laut REBGV-Zahlen im Juni einen Rückgang sowohl der Aktivität als auch der Neueinträge um jeweils etwa 10 %. Der Umsatzrückgang war der fünfte in sechs Monaten, wobei sich die Schwäche in den Preisen niederschlug. Der HPI ging im Juni um 0.5 % zurück, der dritte Rückgang in Folge und die schwächste Leistung seit Ende 2016, die auch auf eine Änderung der Provinzpolitik folgte.
Risiken im Zusammenhang mit Handel und Immobilien werden für den EZB-Rat sicherlich im Vordergrund stehen, wenn er nächste Woche zusammentritt, um über die Geldpolitik zu diskutieren. Solange jedoch nicht davon ausgegangen wird, dass sie tatsächlich eintreten, werden sie die Geldpolitik nicht beeinflussen. Dies basiert auf den eingehenden Daten und den Aussichten, die relativ optimistisch sind. Unter diesem Gesichtspunkt ist eine weitere Erhöhung um 25 Basispunkte nächste Woche der angemessenste Schritt.
US-Verbraucherpreisindex – Juni
Erscheinungsdatum: Juli 12, 2018
Vorherige: 0.2 % m/m; Kern 0.2 % m/m
TD-Prognose: 0.3 % m/m; Kern 0.2 % m/m
Konsens: 0.2 % m/m; Kern 0.2 % m/m
Wir gehen davon aus, dass der VPI im Juni 2.9 % im Jahresvergleich erreichen wird, wobei die Preise im Monatsvergleich um 0.3 % steigen werden, während die Kerninflation bei einem Anstieg von 2.3 % im Monatsvergleich auf 0.2 % steigen dürfte. Es ist unwahrscheinlich, dass die Zölle auf Stahl und Aluminium zu einer nennenswerten Erhöhung der Warenkategorien führen werden, aber die Risiken tendieren im Allgemeinen nach oben, da die Preise für importierte Konsumgüter fester sind. Unterdessen dürfte ein Anstieg der Kosten für Unterkünfte die Kerndienstleistungen stützen.
Baubeginn in Kanada – Juni
Erscheinungsdatum: Juli 10, 2018
Zurück: 195k
TD Prognose: 210k
Konsens: N / A
TD geht davon aus, dass der Wohnungsbau im Juni aufgrund einer Erholung bei Wohnungen und anderen Projekten mit mehreren Wohneinheiten wieder auf ein Tempo von 210 steigen wird. Der Druck für Mehrfamilienhäuser beginnt im Mai mit einem 12-Millionen-Tief, was im Widerspruch zu den anhaltenden guten Baugenehmigungen (bis April) und der starken Nachfrage auf dem Wiederverkaufsmarkt steht. Andererseits gehen wir davon aus, dass die Zahl der Einfamilienhäuser im Juni nach einem stetigen Rückgang bei der Erteilung von Genehmigungen abnimmt.
Zinsentscheid der Bank of Canada
Erscheinungsdatum: Juli 11, 2018
Zurück: 1.25%
TD Prognose: 1.50%
Konsens: 1.50%
Wir gehen davon aus, dass die Bank of Canada den Tagesgeldsatz nächste Woche um 25 Basispunkte anheben wird, was im Großen und Ganzen dem Konsens entspricht. Die Beschreibung der jüngsten Wirtschaftstätigkeit durch die Bank sollte konstruktiv sein, was dem Kommuniqué möglicherweise einen restriktiven Touch verleiht. Wir betonen jedoch, dass die BoC auch in Zukunft stark von Daten abhängig bleiben wird. Daher wird das Kommunique der nächsten Woche den Gouverneur im September oder Oktober nicht einschränken. Sowohl das Wachstum als auch die Inflation haben sich in etwa im Einklang mit der Prognose der BoC vom April entwickelt, sodass wir keine wesentlichen Änderungen ihrer Wirtschaftsaussichten erwarten. Gouverneur Poloz hat erklärt, dass sie nur angekündigte Handelsmaßnahmen und nicht die angedrohten Autozölle in ihre Prognose einbeziehen werden, sodass die Auswirkungen der Handelsunsicherheit im Vergleich zu früheren Annahmen relativ gering sein dürften. Dennoch wird der Straffungspfad sehr langsam verlaufen, und wenn sich die Wirtschaft im zweiten Halbjahr 2018 verlangsamt, könnten sie problemlos für den Rest des Jahres am Rande bleiben.




 Signal2forex.com - Beste Forex-Roboter und Signale


