
US-Überprüfung
Alle Anzeichen deuten auf ein stärkeres BIP-Wachstum im zweiten Quartal hin
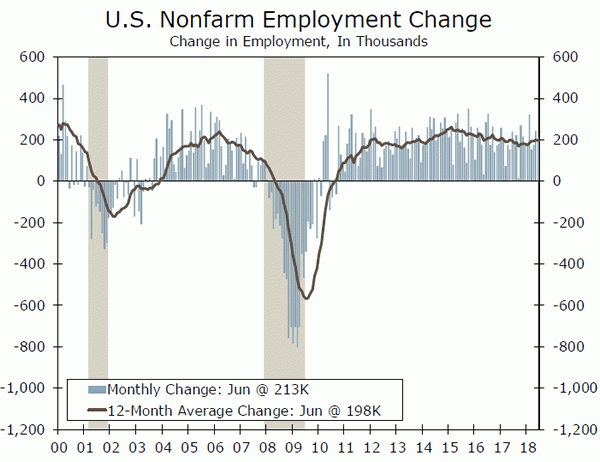
- Die Arbeitgeber haben 213,000 neue Jobs im Juni hinzugefügt. Die Arbeitslosenquote stieg aufgrund einer Zunahme der Erwerbsbeteiligung auf 4.0. Die durchschnittlichen Stundenlöhne stiegen im Juni um 0.2 und stiegen im Jahresvergleich um 2.7.
- Die Produktionstätigkeit blieb im Juni stark, da der ISM-Index für das verarbeitende Gewerbe auf 60.2 stieg. Die Produktions- und Beschäftigungsindizes waren solide, während die Auftragseingänge hoch blieben. Die bezahlten Preise steigen weiter mit einem soliden Clip.
- Die Handelsbilanz verringerte sich im Mai auf $ 43.1 Milliarden, da die Exporte vor neuen Zöllen um 1.9 Prozent stiegen. Importe stiegen auch 0.4 Prozent.
Alle Anzeichen deuten auf ein stärkeres BIP-Wachstum im zweiten Quartal hin
Der Arbeitsmarkt blieb im Juni heiß. Die Arbeitgeber fügten 213,000 neue Jobs hinzu, während Mays Gewinn von 244,000 auf 223,000 angehoben wurde. Die Gewinne im Juni waren breit abgestützt, wobei die meisten Branchen im Laufe des Monats Arbeitsplätze hinzugewannen. Die Arbeitslosenquote stieg auf 4.0 Prozent; Die Aufwärtsbewegung war jedoch auf einen Anstieg der Erwerbsbeteiligung von 0.2 um einen Prozentpunkt zurückzuführen. Unterdessen stiegen die durchschnittlichen Stundenlöhne um 0.2 Prozent für den Monat und 2.7 Prozent im Jahresvergleich.
Die Aktivität im Fabriksektor blieb im Juni stark, als der ISM-Produktionsindex auf 60.2 stieg. Die Produktions- und Beschäftigungsindizes zeigten solide Zuwächse, ein weiterer Beweis dafür, dass Q2 GDP bei einem Wachstum von über 4 auf Kurs ist. Es gab auch wenig Hinweise darauf, dass sich die Tarife im Juni auf das verarbeitende Gewerbe auswirkten. Der Index der Auftragseingänge fiel im Monatsverlauf leicht; Es bleibt jedoch hoch, und 16 der 18-Indizes meldet ein Wachstum bei den Neubestellungen. Herstellerfirmen berichteten jedoch weiterhin von Engpässen in der Lieferkette, die die Produktion einschränken und die Preise unter Druck setzen könnten. Die gezahlten Preise kamen auch im Juni bei 76.8 in Übereinstimmung mit dem Sechsmonatsdurchschnitt und ein Signal dafür, dass die Inputkosten weiter steigen.
Die Anzahl der Werksaufträge hat 0.4 im Mai ebenfalls erhöht. Ein Großteil der Zuwächse entfiel auf Aufträge für Verbrauchsgüter, die um 1.1 stiegen. Die Kerninvestitionen für Investitionsgüter wurden ebenfalls von einem anfänglich gemeldeten Rückgang bis zu einem 0.3-Gewinn verbessert. Während die Fabrikbestellungen im Mai stärker als erwartet ausfielen, sind die Ausrüstungsausgaben unter das zweistellige Wachstum in der zweiten Hälfte von 2017 gefallen. Trotz der Rückschaltung sollten Ausrüstungsinvestitionen zum BIP-Wachstum im zweiten Quartal beitragen.
Die Aktivität außerhalb des Verarbeitenden Gewerbes nahm im Juni ebenfalls zu, als der ISM-Index für den Nicht-Produktionssektor auf 59.1 ausgeweitet wurde. Der Auftragseingang stieg, während sich die aktuelle Geschäftsaktivität ebenfalls verstärkte. Die Lieferzeiten und -rückstände der Lieferanten haben sich im Juni etwas abgeschwächt, doch die Kapazitätsbeschränkungen bleiben bestehen. Der Index der bezahlten Preise lag im sechsten Monat in Folge ebenfalls über 60. Während der Beschäftigungsindex auf 53.6 fiel, ist der Anstieg des Gesamtindex im Juni mit einer soliden Erholung des realen BIP im zweiten Quartal konsistent.
Die Bauausgaben stiegen im Mai um 0.4 Prozent und blieben damit leicht hinter den Erwartungen zurück. Die Ausgaben bleiben jedoch auf solider Basis und sind bis Mai um 4.3 pro Jahr gestiegen. Der monatliche Gewinn war auf einen Anstieg der Ausgaben für Wohneigentum um 0.8 Prozent zurückzuführen, da Mehrfamilienhäuser, Einfamilienhäuser und Renovierungsausgaben im Mai insgesamt stiegen. Unterdessen stiegen die Ausgaben für Non-Residential um 0.1 Prozent, wobei die Ausgaben des öffentlichen Sektors um 0.7 Prozent und die privaten Ausgaben um 0.3 Prozent stiegen.
Die Handelsbilanz verringerte sich im Mai auf $ 43.1 Milliarden. Die Exporte schienen im Vorgriff auf neue Tarife gesprungen zu sein und erhöhten 1.9-Prozent. Importe wuchsen auch 0.4 Prozent für den Monat. Da die Handelslücke im dritten Monat in Folge fällt, erwarten wir, dass der Handel das BIP im zweiten Quartal deutlich belebt.
US Outlook
JOLT • Dienstag
Die Zahl der offenen Stellen stieg erstmals im April über die Zahl der Arbeitslosen, was auf einen sich immer weiter verschärfenden Arbeitsmarkt hindeutet. Die Stellenangebote stiegen auf 6.70 Millionen, ein Rekordhoch seit Beginn der Serie im Dezember 2000. Für Arbeitgeber, die Schwierigkeiten haben, Arbeitnehmer einzustellen, ist offenbar wenig Aufschub in Sicht.
Die Quittierungen blieben im April als Anteil an der Gesamtbeschäftigung konstant. Das Volumen der Beendigungen weist auf das Vertrauen der Arbeitnehmer in den Arbeitsmarkt hin und signalisiert einen Aufwärtsdruck auf die Durchschnittslöhne; Job-Switching spiegelt tendenziell Individuen wider, die die Job-Leiter zu höher bezahlten Positionen aufsteigen. Nachdem sie für die meisten 2.1 und 2.2 zwischen 2016 Prozent und 2017 Prozent stecken geblieben sind, ist die Beendigungsrate auf 2.3 Prozent angesprungen. Wir werden die Ausstiegsrate in der Mai-Veröffentlichung für weitere Hinweise beobachten, dass Arbeitgeber zunehmend Angestellte von anderen Firmen wildern und als frühes Signal für schnelleres Lohnwachstum.
Zurück: 6.70 Millionen Konsens: 6.66 Million
Verbraucherpreisindex • Mittwoch
Der Verbraucherpreisindex (CPI) stieg im Mai um 0.2 Prozent und stieg im Jahresvergleich um 2.8 Prozent, was teilweise durch höhere Benzinpreise gestützt wurde. Höhere Preise für Kerndienstleistungen bedeuten, dass der Kernindex (ex-Food und Energie) ebenfalls eine Stärke aufweist: 0.2 Prozent im Monat und 2.2 Prozent im Jahresverlauf. Auf 12-Monat wachsen die Schlagzeile und der Kern mit der schnellsten Rate in mindestens einem Jahr.
Die Divergenz zwischen den Kerndienstleistungen und dem Anstieg der Kernwarenpreise hat sich auch bei einer allgemein anziehenden Inflation fortgesetzt. Die Preise für Kerndienstleistungen stiegen im Mai um 0.3 Prozent, während Kerngüter im dritten Monat in Folge um 0.1 Prozent zurückgingen. Dies bedeutet, dass das gesamte Wachstum des Kern-CPI auf die Serviceseite zurückzuführen ist, die im April durch einen weiteren soliden Anstieg der Kosten für Unterkünfte unterstützt wurde. Die Preise für Kernprodukte wurden durch den Rückgang der Haushaltsausstattung und die Gebrauchtwagenpreise belastet. Wir gehen davon aus, dass der CPI für Schlagzeilen und Kernwerte im Juni um weitere 0.2-Prozent steigen wird.
Zurück: 0.2% Wells Fargo: 0.2% Konsensus: 0.2% (Monat-über-Monat)
Importpreise • Freitag
Die Importpreise stiegen im Mai um 0.6 Prozent, hauptsächlich aufgrund höherer Treibstoffpreise. Ohne Treibstoffe stiegen die Preise ein verhalteneres 0.2-Prozent. In diesem Jahr haben ein stärkerer Dollar und eine Abschwächung des globalen Wachstums die Inflation der Importpreise gedämpft, die im Januar so hoch war wie 0.5 Prozent. Das stärkste Wachstum im Mai nach Endverbraucherkategorie kam von den Preisen für Industriegüter, während die Preise für Investitionsgüter und Autoteile zurückgingen. Wir gehen davon aus, dass die Importpreise im Juni um 0.2 Prozent gestiegen sind und das Wachstum im Jahresvergleich auf 4.8 Prozent gestiegen ist.
Zölle sind nicht im Importpreisindex enthalten, da sie später hinzugefügt werden. Die jüngste Abflachung des zugrunde liegenden Anstiegs des Importpreisanstiegs dürfte jedoch dazu beitragen, die endgültige Kostenbelastung für Käufer von Einfuhren zu verringern, wenn Zölle erhoben werden. Stahl- und Aluminiumzölle wurden am Juni 1 auf die Europäische Union, Mexiko und Kanada ausgeweitet und Zölle auf $ 34 Milliarden von chinesischen Gütern traten Juli 6 in Kraft.
Zurück: 0.6% Wells Fargo: 0.2% Konsensus: 0.1% (Monat-über-Monat)
globale Bewertung
Trade Tensions köcheln in ruhiger Datenwoche
- Die Einkaufsmanager-Indexdaten aus dem Vereinigten Königreich waren im Allgemeinen solide, wobei die Maße der Bau- und Fertigungsaktivitäten leicht stiegen.
- Die Reserve Bank of Australia beschloss, ihren Leitzins bei ihrem Treffen im Juli stabil zu halten, da ein Niedriglohnwachstum, hohe Haushaltsschulden und steigende Handelsspannungen eine Trendwende verhindern.
- Schließlich gingen diese Woche einige der vielbeachteten Tarife in Kraft, einschließlich 25-Prozentzöllen für den bilateralen Handel zwischen China und den USA im Wert von 68 Milliarden.
Trade Tensions köcheln in ruhiger Datenwoche
Es war eine relativ ruhige Woche mit internationalen Wirtschaftsdaten während der Feiertage am 4. Juli in den Vereinigten Staaten. Die Einkaufsmanagerindexdaten aus dem Vereinigten Königreich waren im Allgemeinen solide. Der britische PMI für das verarbeitende Gewerbe stoppte im Mai eine Serie von fünf monatlichen Rückgängen, und die Daten, die diese Woche veröffentlicht wurden, zeigten im Juni einen weiteren leichten Anstieg der Breite der Aktivitäten des Fabriksektors. Auch der britische Einkaufsmanagerindex für den Bausektor stieg im Juni auf 53.1, nachdem er im März noch bei 47.0 notiert hatte. Die rückläufige Produktion im verarbeitenden Gewerbe und im Bausektor trug zu dem mageren 0.2-Wachstum (nicht annualisiert) des realen BIP-Wachstums in Q1 bei. Obwohl das Wachstum in Q2 bei weitem nicht robust erscheint, scheint das reale BIP-Wachstum schneller zu steigen, anstatt in den negativen Bereich zu rutschen. Die rückläufige Inflation trägt dazu bei, das Wachstum der Realeinkommen anzukurbeln und Rückenwind für das Wachstum zu schaffen (Top-Chart).
Die Reserve Bank of Australia (RBA) beließ ihren Leitzins bei ihrer geldpolitischen Sitzung im Juli unverändert bei 1.50 Prozent (mittlere Grafik). Im Gegensatz zu vielen anderen Zentralbanken der entwickelten Volkswirtschaften hat die RBA bisher von einer Straffung der Geldpolitik Abstand genommen. Die Arbeitslosigkeit ist rückläufig, liegt aber immer noch um fast zwei Prozentpunkte über ihrem Vor-Rezessions-Tief. Da es wenig Anzeichen für lang erwartetes Lohnwachstum, steigende globale Handelsspannungen und eine erhöhte Verschuldung der privaten Haushalte gibt, gibt es keine starken Impulse für die Zentralbank, die Politik zu diesem Zeitpunkt zu straffen. Der Immobilienmarkt scheint sich selbst zu korrigieren, da die Immobilienpreise in acht aufeinanderfolgenden Monaten bis Juni gefallen sind. Wir gehen davon aus, dass die RBA die Zinsen letztendlich erhöhen wird, aber erst, wenn es mehr Anzeichen für höhere Löhne und Inflationsdruck gibt.
Das Beschäftigungswachstum in Kanada verstärkte sich im Juni, da die Arbeitgeber 31,800-Jobs hinzufügten, die meisten seit März. Die Vollzeit- und Teilzeitbeschäftigung stieg zum ersten Mal in 2018. Warenproduzierende Industrien fügten robuste 46,600-Jobs hinzu, aber das Lohnwachstum, das in den letzten Monaten rasant zugenommen hatte, nahm einen Schritt zurück (untere Grafik).
Schließlich wurden diese Woche einige der vielbeachteten Tarife eingeführt. Im Juli reagierte 1, Kanada, auf die US-Stahl- und Aluminiumtarife, indem es 10-25-Zölle in Höhe von $ 12.6 Milliarden amerikanischer Waren, einschließlich US-Stahl und Aluminium, umsetzte. Heute Morgen haben die Vereinigten Staaten 25-Zölle auf 34 Milliarden chinesischer Waren eingeführt, wobei China auf Sachleistungen reagiert. Von der ursprünglichen $ 50-Milliarde Zolltarifbedrohung, die von den Vereinigten Staaten gemacht wird, stehen $ 16 Milliarden noch ausstehenden öffentlichen Kommentaren und Überprüfungen bevor und könnten in naher Zukunft in Kraft treten.
Wie wir bereits geschrieben haben, ist die direkte Bedrohung der US-Wirtschaft durch die bisher erlassenen Tarife relativ gering. Die etwa $ 20 Billionen US-Wirtschaft ist in erster Linie eine dienstleistungsorientierte, konsumorientierte Wirtschaft, deren Gesamtleistung überwiegend von der Binnennachfrage stammt. Die Gefahr einer weiteren Ansteckung der Handelskriegsfront nimmt jedoch deutlich zu. Darüber hinaus sind die Effekte zweiter Ordnung, wie ein möglicher Rückgang des Aktienmarktes und der entsprechende Rückgang des Haushaltsnettovermögens / Konsumentenvertrauens, eine weitere Bedrohung, die den direkten Effekt auf das Wachstum durch einen umfassenden Handelskrieg ausgleichen könnte.
Globaler Ausblick
Zinsentscheidung der Bank of Canada • Mittwoch
Die Bank of Canada (BoC) hat ihren Tagesgeldsatz bei 1.25 gehalten, seit sie im Januar 25 bps gewandelt hat. Obwohl sich das reale BIP-Wachstum in Q1 leicht verlangsamte, zeigen die bisher in Q2 veröffentlichten Daten, dass die kanadische Wirtschaft weiter an Fahrt gewinnt. Das reale BIP stieg im April um 0.1 Prozent, und die durchschnittlichen Stundenlöhne stiegen im Juni um 3.5 Prozent, nachdem im Mai ein 3.9-Anstieg verzeichnet worden war, das schnellste Wachstum seit 2009. Die Inflation bleibt ebenfalls im Plan und sollte die weitere Verschärfung durch die BoC unterstützen. Während die hohe Verschuldung der privaten Haushalte und die anhaltenden Unsicherheiten im Handel die Wirtschaft weiterhin belasten, dürfte der Hintergrund eines soliden gesamtwirtschaftlichen Wachstums Rückenwind für weitere Zinserhöhungen durch die BoC sein.
Die 30-Sitzungserklä- rung der BoC war etwas restriktiver, und zusammen mit den soliden eingehenden Wirtschaftsdaten in Q2 glauben wir, dass die BoC die Zinsen 25 bps nächste Woche und noch einmal vor dem Ende von 2018 erhöhen wird.
Zurück: 1.25% Wells Fargo: 1.50% Konsens: 1.50%
Zinsentscheidung der Bank of Korea • Donnerstag
Die Bank of Korea (BoK) ist seit der Anhebung ihres Leitzinses 25-Basispunkte im vergangenen November erstmals seit sechs Jahren unverändert geblieben. Obwohl das Wirtschaftswachstum in Q1 solide blieb und das reale BIP im Jahresvergleich um 2.8 Prozent stieg, dürften die langsam ansteigende Inflation und die anhaltenden Unsicherheiten in der Handelspolitik die Zinserhöhungen durch die BoK weiterhin verlangsamen. Im Inland blieb der Verbraucherpreisindex seit Mitte 2 unter 2017 Prozent und stieg zuletzt im Juni nur um 1.5 Prozent im Jahresvergleich. International sind Handelskonflikte zwischen den USA und China auch ein Risiko für ein schnelleres Handeln der BoK, da Südkorea eine exportorientierte Wirtschaft hat und China der wichtigste Exportmarkt ist.
Der Konsens sieht vor, dass die BoK in der nächsten Woche wieder auf Eis liegt. Sollte sich die Inflation wieder in Richtung Ziel bewegen und die Handelsbelange nur noch im Hintergrund lauern, könnte die BoK besser positioniert sein, um die Zinsen zu erhöhen, solange das Gesamtwachstum zutrifft.
Zurück: 1.50% Konsens: 1.50%
Industrieproduktion der Eurozone • Donnerstag
Die Industrieproduktion in der Eurozone fiel im April um 0.9 über den Monatsmonat, womit der 0.6-Anstieg im März rückläufig war. Die Industrieproduktion war bisher in diesem Jahr glanzlos, was mit der allgemeinen Verlangsamung des gesamtwirtschaftlichen Wachstums in der Eurozone in Q1 zusammenhängt. Das reale BIP expandierte in diesem Quartal um ein bescheideneres 0.4-Prozent, das teilweise durch das langsamere Wachstum der Bruttoanlageinvestitionen gedämpft wurde, was sich auch auf die Industrieproduktion in den folgenden Quartalen auswirken könnte. Die Anfang dieser Woche veröffentlichten Daten zeigten auch, dass der Einkaufsmanagerindex für die Eurozone seinen seit Jahresbeginn anhaltenden Rückgang fortsetzte und die 0.6-Punkte im Juni an 54.9 verlor.
Wir erwarten jedoch, dass die Expansion in der Eurozone intakt bleibt, nachdem wir nur eine vorübergehende Verlangsamung von Q1 sehen. Der Konsens geht davon aus, dass sich die Industrieproduktion im Mai erholen wird, was das Potenzial für den industriellen Sektor stützt, in der zweiten Jahreshälfte wieder etwas an Fahrt aufzunehmen.
Zurück: -0.9% Konsens: 1.2% (Monat über Monat)
Perspektive
Zinssatz beobachten
Beobachten und warten-FOMC
Das FOMC-Sitzungsprotokoll dieser Woche beleuchtet das Thema Inflation beobachten und warten. Von der früheren Veröffentlichung der ISM-Produktion in dieser Woche haben wir auch einige Frühindikatoren für die Inflationsprobleme und mögliche Handelsprobleme, mit denen das FOMC konfrontiert ist.
Lieferantenlieferungen - Angebotsseite Druck
Aus dem ISM-Bericht haben wir einen Sprung im Lieferantenlieferindex (Top-Grafik) gesehen. Dieser Index signalisiert einen Anstieg der Verzögerung bei der Lieferung von Produkten. Darüber hinaus kam der Index der bezahlten Preise bei 76.8, was etwas über dem Q1-2018-Durchschnitt von 75.0 liegt. Diese Indizes deuten auf einen signifikanten Aufwärtsdruck auf die Preise für künftige Hersteller hin. Unser Ausblick sieht vor, dass die Erzeugerpreise für Endnachfrageprodukte in 2018 mit einer jährlichen Wachstumsrate von 2.7 im Vergleich zu 2.3 in 2017 steigen werden. Dies wird auch bei 2018 zu einer Aufwärtskorrektur der Verbraucherpreise führen. Dies wird den FOMC auf dem Weg halten, den Leitzins im September anzuheben.
FOMC: "Was eine Abflachung der Zinskurve signalisieren könnte"
Die Renditekurve (mittleres Diagramm) ist für uns nur ein Faktor unserer Rezession / Konjunkturaussichten und keine hinreichende Bedingung für eine Rezessionsverlautbarung. Erstens hatten wir eine Rezession ohne eine invertierte Renditekurve, so dass die invertierte Renditekurve allein nicht ausreicht, um eine Rezession zu signalisieren. Zweitens gibt es mehrere Faktoren, die eine Rezession besser vorhersagen können. Für unser bevorzugtes Maß für die Berechenbarkeit der Rezession sehen Sie bitte unsere Analyse zum Thema.
Steigende Inflation, steigende Zinsen
Das FOMC-Sitzungsprotokoll zeigte eine interessante Dynamik anhaltender Inflationsbedingungen, die eine allmähliche Erhöhung der Leitzinsen gegenüber der langfristigen Schätzung rechtfertigen könnten (2.8-3.0 Prozent). Wie in der unteren Grafik dargestellt, vermuten wir, dass Kern-PCE in diesem Jahr bei 2.0 bleiben wird, gefolgt von einer moderaten Überschreitung der Zielrate in 2019. Angesichts der wieder auf Zielkurs liegenden Inflation gehen wir davon aus, dass die Fed ihren Weg fortsetzen und die Zinsen in diesem Jahr und in 2019 zwei Mal erhöhen wird.
Kreditmarkteinblicke
Anstieg der Hypothekenschulden Outstanding
Die ausstehenden Hypothekenschulden für gewerbliche und Mehrfamilienhäuser (C & M) stiegen im ersten Quartal um 51.2 Milliarden US-Dollar auf 1 Billionen US-Dollar (4.1 Prozent). Nach einer Verlangsamung im ersten Halbjahr 1.2 hat sich die Wachstumsrate des Vorjahres in den letzten zwei Quartalen beschleunigt und erreichte im ersten Quartal 2017 Prozent. Die Mehrfamilienhypothekenverschuldung wuchs weiterhin rasant und stieg im Jahresverlauf um 6.7 Prozent. Die ausstehenden gewerblichen Hypothekenschulden stiegen im ersten Quartal um 1 Prozent gegenüber 9.3 Prozent im vierten Quartal.
Lebensversicherungsunternehmen erhöhten ihre Bestände an C & M-Hypothekenschulden am stärksten, während Emittenten von Asset Backed Securities (ABS), Banken und Regierungen ihre Bestände ebenfalls moderat erhöhten. Nach einem anhaltenden Rückgang der gewerblichen hypothekenbesicherten Wertpapiere nach der Finanzkrise bleiben die Hypothekenschuldenbestände der ABS-Emittenten Ende 50 fast 2007 Prozent unter ihrem Niveau.
Laut der Meinungsumfrage von April Senior Loan Officer haben Banken die Standards für gewerbliche Immobilienkredite in Q1 gelockert, aber ein bescheidener Nettoanteil verschärfte die Standards für Mehrfamilienhäuser. Per Saldo verbuchten die Banken im letzten Jahr eine Lockerung der Kreditvergabestandards für gewerbliche Immobilienkredite ("Commercial Real Estate"), verglichen mit einer Netto-Straffung bei 2016. Die Banken nannten einen aggressiveren Wettbewerb seitens der Kreditgeber und einen günstigeren / weniger unsicheren Ausblick für die CRE-Fundamentaldaten (Immobilienpreise, Leerstandsquoten usw.) als Gründe.
Die Ausfallquoten für gewerbliche Hypotheken blieben bei 0.75 in Q1, dem niedrigsten Stand seit der Aufnahme der Serie in 1991 durch das Federal Reserve Board.
Thema der Woche
Wenn ich nicht löhne, was dann?
Derzeit gibt es weniger als eine Arbeitslose pro Arbeitsplatz. Die Arbeitslosenquote fiel im Mai auf 3.8 Prozent und erreichte damit ihren niedrigsten Stand seit 1969, obwohl sie im Juni leicht anstieg. Die konventionelle Wirtschaftstheorie schlägt vor, dass Arbeitgeber die Löhne erhöhen sollten, um die immer knapper werdenden Arbeitskräfte anzuziehen. Die Arbeitgeber zögern jedoch, sich zu höheren Löhnen und Gehältern zu verpflichten, die den größten Anteil der Arbeitnehmerentschädigungen ausmachen und notorisch schwer zu kürzen sind. Das durchschnittliche Wachstum der Stundenlöhne hat seit den ersten Jahren der Expansion zugenommen, aber 3 Prozent (Top-Chart) noch nicht durchbrochen.
Ein Problem mit dem am genauesten beobachteten Maß für das Lohnwachstum - dem durchschnittlichen Stundenlohn (AHE) - ist, dass die Vergütung durch eine enge Linse betrachtet wird. AHE erfasst nur regelmäßig bezahlte Löhne und Gehälter und schließt Leistungen aus, obwohl diese auf fast ein Drittel der Arbeitskosten angewachsen sind (unteres Diagramm). Arbeitgeber nutzen Leistungen seit langem als Methode, um Arbeitnehmer anzuziehen, wenn sie nicht in der Lage oder nicht bereit sind, die Löhne zu erhöhen, und scheinen diese Strategie derzeit zu verfolgen. Im vergangenen Jahr sind die Leistungskosten pro Arbeitsstunde um 3.3 Prozent gestiegen, während die Löhne und Gehälter um 2.8 Prozent gestiegen sind. An der Spitze des Leistungswachstums standen einmalige Prämien für Arbeitnehmer, die im vergangenen Jahr um 13 Prozent gestiegen sind und einen Rekordanteil an Vergütungen ausmachen. Immer mehr Arbeitgeber bieten auch Zugang zu Vergünstigungen wie bezahlten Urlaubs- und Wellnessprogrammen.
Da weniger Arbeitnehmer mit hochbegehrten Qualifikationen arbeitslos sind, müssen sich Einstellungsmanager weiter und "down-skill" umstellen, um offene Stellen zu besetzen, was wahrscheinlich das Lohnwachstum hemmt. Arbeitgeber könnten bereit sein, Löhne oder Sozialleistungen für Arbeitnehmer zu erhöhen, die bereits für eine Arbeit qualifiziert sind, jedoch weniger für Arbeitnehmer mit weniger relevanten oder jüngeren Erfahrungen. Ungefähr ein Viertel der Unternehmen, die in einer Umfrage der 2017 Federal Reserve zu Kleinunternehmen befragt wurden, berichtete von einer Lockerung der Arbeitsanforderungen oder von mehr Schulungen, um dem Mangel an qualifizierten Arbeitskräften entgegenzuwirken. Arbeitgeber stellen auch verstärkt Arbeitskräfte mit kriminellen Vorgeschichten und aus anderen Bevölkerungsgruppen ein, in denen noch mehr Arbeitsmarktlücken bestehen.




 Signal2forex.com - Beste Forex-Roboter und Signale


