
Der Dollar wurde am Freitag stark verkauft, aber er beendete die Woche nur als der drittschwächste. Das Pfund Sterling war nach dreifacher Enttäuschung am schlechtesten, vor allem CPI. Die Boome-August-Zinserhöhung ist nun wieder auf dem Tisch. Der australische Dollar endete als der zweitschwächste und das war eine Überraschung angesichts der hervorragenden Beschäftigungsdaten für Juni. Schweizer Franken und Yen waren die stärksten. Aber das war nicht auf Risikoaversion oder fallende Staatsanleihen zurückzuführen.
Trump hat mit seinem Gipfeltreffen mit dem russischen Präsidenten Wladimir Putin in Helsinki zu Beginn der Woche viele Schlagzeilen gemacht. Aber es war ein merkwürdiges CNBC-Interview im Weißen Haus, das die Aufmerksamkeit der Markthändler auf sich zog. Dort verdoppelte Trump erneut die Handelskriegsrhetorik mit China und drohte, bis zu USD 500B Zölle für chinesische Importe aufzuerlegen, also alle. Trump griff auch die Fed auf ihre Normalisierung der Politik an, die von einigen als verbale Intervention gesehen wird. Später am Freitag ging er weiter, um China und die EU als Manipulation ihrer Währungen zu bezeichnen, und twitterte, dass die "Verschärfung der Fed jetzt alles schmerzt, was wir getan haben".
Einige gaben Trumps Angriff auf die Fed als Auslöser für den Dollar-Ausverkauf an. Aber wir finden diese Theorie schwer zu akzeptieren.
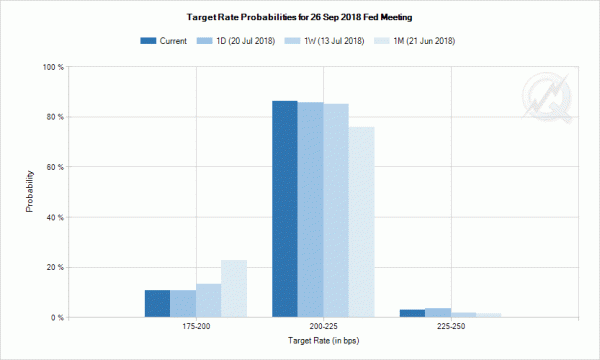
Der Kurs des Marktes für den Leitzins der Fed hat sich letzte Woche gefestigt.
Sehen wir uns zunächst die Marktpreise für den Zinspfad der Fed an. Für die FOMC-Sitzung im September rechnen die Fed-Fonds-Futures nun mit einer 89.2-Änderung von 25bps auf 2.00-2.25% und höher. Im Vergleich zu 89.2% vor einem Tag, 86.7% vor einer Woche und 77.3% vor einem Monat.
Für die Dezember-Sitzung rechnen Fed-Fonds-Futures mit einer 61.3-Chance von 2.25-2.50% und höher. Im Vergleich zu 62.32% vor einem Tag, 56.5% vor einer Woche und 48.2% vor einem Monat. Das heißt, die Markterwartungen an den Zinspfad der Fed in diesem Jahr haben sich am Freitag nicht wesentlich geändert. Und die Erwartung hat sich im Vergleich zu einer Woche und einem Monat tatsächlich gefestigt.
Aktien jubelten nicht auf eine leichtere Fed, die in engen Grenzen gebunden war
DOW schloss am Freitag nur um -0.03% bei 25058.12. Im Laufe der Woche stieg der DOW auf 25215.32, bevor er nur um 0.15% schloss. Es ist eine Woche des eher gedämpften Handels mit nur 235 Punkten Reichweite. Der S & P 500 schloss die Woche mit einem Plus von 0.02% bei 2801.83 und einem wöchentlichen Bereich von 27.5 Punkten. NASDAQ erreichte mit 7867.15 ein Rekordhoch, reduzierte jedoch die Gewinne und schloss die Woche mit -0.07% bei 7820.20. Es sieht nicht so aus, als ob ein Investor jubelte, dass die Fed die Normalisierung der Geldpolitik verlangsamen wird.
Die Renditekurve wurde steiler, als die 30-Jahresrendite anstieg
Die 30-Jahresrendite schloss am Freitag stark von 0.064 bei 3.031, viel mehr als genug, um den 3% -Knopf wiederzuerlangen. Einige Analysten erklärten den Anstieg als Spekulationen, dass Trump (auf die eine oder andere Weise) die Geschwindigkeit der Normalisierung der Politik verlangsamen würde. Und angesichts der massiven fiskalischen Anreize ist die Wirtschaft bereit, sich mit der steigenden Inflation zu erwärmen.
Es ist jedoch anzumerken, dass einige Fed-Funktionäre ihre Besorgnis über die Verflachung der Renditekurve wiederholt zum Ausdruck gebracht haben und vor weiteren Zinserhöhungen gewarnt haben, die sie umkehren könnten. Mit einem relativ viel größeren Anstieg der 30-Jahresrendite ist die Zinskurve tatsächlich steiler geworden, was der Fed mehr Spielraum für die Fortsetzung der Zinserhöhung gibt.
Zweitens gibt, wie Fed-Präsident Powell in seiner Zeugenaussage feststellte, die Rendite am langen Ende einen Hinweis darauf, wo der neutrale Zinssatz liegt. Das heißt, eine steigende 30-Jahresrendite könnte auf eine höhere neutrale Rate hindeuten und der Fed mehr Zinserhöhungen bescheren, bevor die Zinsen die restriktive Region treffen. Daher sollte es Dollar-positiv sein, aber wir sahen stattdessen, dass der Dollar stark fiel. Also sind wir mit dieser Erklärung nicht "glücklich".
Die 10 Jahresrendite hat 0.048 am Freitag zu 2.895 geschlossen. Aber prozentual und strukturell ist der Anstieg von TNX nicht proportional zu dem von TYX. Das führt zu unseren Zweifeln, dass es von einer steigenden Inflation getrieben wird. Wenn der Anstieg von TYX auf die Erwartung zurückzuführen ist, dass ein sich verschärfender Handelskrieg zu einer höheren Inflation führen wird, spiegelt sich dies nicht gleichmäßig in der 10-Jahresrendite wider.
Gleichzeitig sehen wir in der 5-Jahresrendite überhaupt keine Bewegung. Es schloss Freitag 0.028 bis 2.768. Aber das ist Teil der jüngsten Veränderungen rund um den 55 Day EMA. Die 2-Jahresrendite schloss 0.04 mit 2.599 ab, was ebenfalls keine Erwartung einer langsameren Fed-Normalisierung nahelegt.
Die obigen Beobachtungen können und können nicht zur Geschichte beitragen, dass "Trumps Angriff auf die Fed den Dollar nach unten getrieben hat". Für uns ist es so simpel wie Trumps Sündenbock für andere Menschen wie Trudeau, die EU und möglicherweise Fed Powell in der Zukunft, wenn wir einfach behaupten, er habe den Dollar heruntergespielt.
Möglicherweise hat China interveniert, um den Niedergang von Yuan aufzuhalten
Am Freitag gab es eine weitere Nachricht, die es zu erwähnen gilt. Es wird berichtet, dass, gerade als der USD / CNY (Onshore chinesisches Yuan) 6.81 traf, eine staatseigene Bank in den Verkauf von Dollar trat, um Yuan zu kaufen, um die Währung zu stützen. 6.8 wird von einigen als "rote Linie" für die Intervention der chinesischen Regierung angesehen. USD / CNY tauchte dann auf so niedrig wie 6.764 ab, bevor es zu 6.789 zurückkehrte und dann nach Stunden zu 6.765 wieder tauchte.
Die "Intervention" trug dazu bei, dass China Shanghai SSE Composite 2.05% am Freitag auf 2829.27 schloss und 2800 wieder gewann. Hong Kong HSI schloss auch 0.76%. Für diejenigen, die die asiatischen Märkte genau beobachtet haben, ist bekannt, dass der freie Fall in Yuan seit März einer der Schlüsselfaktoren war, die chinesische Aktien erschütterten. Und wir haben mehrfach erwähnt, dass die Zone zwischen 2016 low von 2638.30 und 2700 in SSE irgendwo eine staatliche Intervention auslösen könnte. Es gibt genug Gründe zu glauben, dass die chinesische Regierung den Yuan-Kurs gestoppt hat, um die Aktienmärkte zu stützen. Und versuchen Sie, SSE einen kleinen Schub zu geben, um den Rebound von 2691 selbsttragend zu machen.
Wird Mnuchin China bitten, Yuan nicht zu manipulieren, um seinen freien Fall zu stoppen?
US-Finanzminister Steven Mnuchin sagte am Freitag, dass die USA "sehr sorgfältig prüfen werden, ob sie die Währung manipuliert haben" und sich dabei auf China beziehen. Jetzt wird es immer offensichtlicher, dass China seine Währung manipuliert, um seinen Rückgang aufzuhalten, Mnuchin sollte herauskommen und sie bitten, es nicht noch einmal zu tun. (Oder er will es tatsächlich sehen?)
Die Beobachtungen verknüpfen
Lassen Sie uns zunächst noch einmal wiederholen, dass wir nicht glauben, dass Trumps Angriff auf die Fed eine realistische Änderung der Markterwartungen auf dem Zinspfad der Fed ausgelöst hat. Die Bewegungen der Treasury-Renditen waren eher uneinheitlich, was uns zu der Vermutung veranlasste, dass gezielte Verkäufe in der 30-Jahresanleihe stattfanden. Es wird angenommen, dass der chinesische Yuan auf die rote Linie gefallen ist, die bereits eine staatliche Intervention ausgelöst haben könnte. Die Drohung von Trump, Zölle in Höhe von USD 500B zu erheben, ist etwas, das China nicht mit Tit-for-Tat vergleichen kann.
Also, beginnt ein großer US-Treasury-Halter damit, seine Bestände zu verkaufen und den Fonds von Dollar auf andere Vermögenswerte umzustellen, sagen wir Schweizer Franken? Wenn es passiert wäre, hätte es sich im Anstieg der 30-Jahresrenditen widerspiegeln und in Dollar tauchen können.
Nun, bis zu diesem Punkt ist es nur eine ungezügelte Verschwörung. Nichtsdestotrotz könnte die obige Geschichte eine gute alternative Unterhaltung bieten, wenn Sie genug von politischen Reality-Shows haben.
Dollar-Index, um mehr Konsolidierung vor sich zu haben, bleibt aber bullisch
Jetzt zurück zum Geschäft. Trotz der höheren 95.65-Paarung ist der Dollar-Index seither stark gefallen. Zusammen mit den bärischen Divergenzbedingungen im täglichen MACD sollte der Dollar-Index bereits eine kurzfristige Spitze gebildet haben. In naher Zukunft wäre ein stärkerer konsolidierender Handel zu erwarten, mit einem Risiko des Rückzugs zum 55 Day EMA (jetzt bei 93.91) und darunter. Aber wir würden erwarten, dass die starke Unterstützung von 38.2% Retracement von 88.25 zu 95.65 bei 92.82 Abwärtsrisiken für den Rebound bringt. Es wird erwartet, dass der Anstieg von 88.2 zu einem späteren Zeitpunkt wieder aufgenommen wird, nachdem die Korrektur abgeschlossen ist.
Position Handelsstrategie
Im letzten Wochenbericht hatten wir eine Strategie, USD / JPY zu kaufen. Aber das wurde am Freitag abgebrochen, da die Order nicht gefüllt wurde, bevor USD / JPY zu 113.17 stieg und dort eine kurzfristige Spitze bildete. Es ist in den kurzen Kommentaren hier am Freitagmorgen aktualisiert.
Während der Woche, nach dem britischen VPI, haben wir in einem kurzen Kommentar den Verkauf von GBP / CHF gefordert. Und es ist bei 1.3060 verkauft. GBP / CHF ging dann nach unten zu 1.2976, aber es gab keine Folgen durch den Verkauf gesehen. Wir bleiben bärisch am Kreuz. Aber da es 38.2% Retracement von 1.1638 zu 1.3854 bei 1.3007 nahe kommt, würden wir es vorziehen, die Short-Position zu halten, aber den Stop zu straffen und auf 1.3060 (Breakeven) zu senken, um gegen einen Rebound zu schützen. Dennoch erwarten wir, dass der Rückgang von 1.3854 auf 61.8% von 1.3854 auf 1.3049 von 1.3265 auf 1.2768 als erstes Ziel ausgedehnt wird. Und bei 100 besteht mittelfristig Aussicht auf eine Ausweitung auf 1.2460%.
USD / JPY stieg letzte Woche höher auf 113.17, aber der darauf folgende starke Rückgang deutet auf eine kurzfristige Spitze hin. Die Verletzung von 111.39-Resistenz-Turn-Support argumentiert, dass es nun korrigierender vollständiger Anstieg von 104.62 ist. Die anfängliche Tendenz bleibt diese Woche für den 55 Day EMA (jetzt bei 110.39) nach unten gerichtet. Wir erwarten starke Unterstützung von 38.2% Retracement von 104.62 zu 113.17 bei 109..90, um Downside zu enthalten und Rebound zu bringen. Auf der Oberseite wird oberhalb von 112.04 ein kleinerer Widerstand zuerst die neutrale Intraday-Tendenz neutralisieren. Aber die Unterbrechung von 113.17 wird benötigt, um die Trendwiederaufnahme zu bestätigen. Andernfalls würde mehr Bedingung mit dem Risiko eines weiteren Sturzes gesehen werden.
Im Großen und Ganzen sollte der korrektive Rückgang von 118.65 (2016 high) mit drei Wellen bis hinunter zu 104.62 abgeschlossen sein. Der entscheidende Bruch der 114.73-Resistenz wird wahrscheinlich die gesamte Rallye von 98.97 (2016 niedrig) zu 100% Projektion von 98.97 zu 118.65 von 104.62 bei 124.30 fortsetzen, was einigermaßen nah an 125.85 (2015 hoch) liegt. Dies wird jetzt der bevorzugte Fall sein, solange die 119.36-Unterstützung gilt.
Im langfristigen Bild wird der Anstieg von 75.56 (2011 niedrig) langfristigen Boden bis zum 125.85-Gipfel als impulsive Bewegung angesehen, keine Änderung in dieser Ansicht. Preisaktionen von 125.85 werden als korrektiver Schritt angesehen, der sich noch ausweiten könnte. Im Falle eines tieferen Falls sollte die Abwärtsbewegung durch 61.8% Retracement von 75.56 zu 125.85 bei 94.77 enthalten sein. Es wird erwartet, dass der Aufwärtstrend von 75.56 zu einem späteren Zeitpunkt für die obige 135.20 / 147.68-Widerstandszone wieder aufgenommen wird.




 Signal2forex.com - Beste Forex-Roboter und Signale


