
Yen und Dollar werden heute und in dieser Woche als die stärksten gehandelt, was auf die Renditen der Staatsanleihen zurückzuführen ist. Insbesondere trotzt der Yen der starken Risikobereitschaft in Asien, angeführt von den chinesischen Aktienmärkten. Die 10-jährige JGB-Rendite lag zu Beginn höher bei 0.088 und bleibt zum Zeitpunkt des Schreibens stabil bei etwa 0.086. Im Juli schwankte er bis zu diesem Montag im Bereich von 0.023 bis 0.049. Der aktuellen Dynamik nach zu urteilen, ist eine Rendite 10-jähriger japanischer Staatsanleihen von 1 % in Sicht. Und das könnte dem Yen zusätzliche Unterstützung verschaffen.
Auch der Dollar profitiert von der steigenden Rendite von Staatsanleihen, insbesondere am langen Ende. Es begann mit der starken Rallye der 30-jährigen Rendite am vergangenen Freitag. Über Nacht stieg die Fünfjahresrendite um 0.060 auf 2.828. Die 10-Jahres-Rendite stieg um 0.070 auf 2.965. Die 30-jährige Rendite stieg um 0.073 auf 3.104. Die Zinsstrukturkurve wird wieder deutlich steiler und das sollte die Sorgen einiger Fed-Vertreter lindern. Sie werden sich wohler fühlen, die Normalisierung der Geldpolitik für den Rest des Jahres mit zwei weiteren Zinserhöhungen fortzusetzen.
In anderen Märkten steigt China Shanghai SSE zum Zeitpunkt des Schreibens um 1.64 % und durchbricht die Marke von 2900. Wir erwarten weiterhin einen starken Widerstand ab 3000, um den Aufwärtstrend zu begrenzen. Aber mal sehen, ob es in Zukunft langsamer wird. Die Stärke chinesischer Aktien führte dazu, dass der Hong Kong HSI um 1.52 % zulegte. Auch Nikkei konnte einen Teil des gestrigen Verlusts von -300 Punkten ausgleichen und stieg um 122 Punkte oder 0.54 %. Die Singapore Strait Times ist um 0.26 % gestiegen. Gold liegt wieder unter 1220, während der Dollar wieder an Stärke gewinnt. WTI-Rohöl liegt mit 68 wieder unter 67.65. 70 Griff ist immer noch zu viel für WTI.
Technisch gesehen deutet der Durchbruch des USD/JPY-Paares über den kleinen Widerstand von 111.50 auf eine vorübergehende Bodenbildung des Paares hin. Aber auf kurze Sicht ist ein weiterer Abwärtstrend immer noch leicht positiv. Andere Dollarpaare verharren im Wesentlichen in der gewohnten Spanne und in naher Zukunft sind weitere Konsolidierungen wahrscheinlich.
BoE Broadbent ist sich seiner Abstimmung über den Leitzins im August noch nicht sicher
Der stellvertretende Gouverneur der BoE, Ben Broadbent, sagte gestern, dass er sich noch nicht über seine Abstimmung über den Leitzins bei der bevorstehenden Sitzung am 2. August entschieden habe. Vor zwei Wochen hatten die Märkte eine 80-prozentige Wahrscheinlichkeit einer Zinserhöhung im August eingepreist. Aber die Wahrscheinlichkeit sank auf rund 50 %, nachdem der Verbraucherpreisindex letzte Woche ausgeblieben war. Der VPI hatte sich deutlich von 3.0 % im Januar auf 2.4 % im Mai verlangsamt und blieb dann im Juni auf diesem Niveau. Und die Auswirkungen der Importinflation haben viel schneller nachgelassen, als die BoE erwartet hatte. Selbst wenn die BoE im August eine Zinserhöhung durchführt, wird dies für das Jahr ein einmaliger Schritt sein.
Broadbents Kommentar kam nach einer Rede zum Thema „Die Geschichte und Zukunft der quantitativen Lockerung“. Dort bekräftigte er, dass der „Rahmen“ für die Rücknahme der quantitativen Lockerung bereits seit einiger Zeit im Inflationsbericht vom November 2015 festgelegt sei. Das heißt, die BoE würde mit der Verkleinerung ihrer Bilanz erst beginnen, „sobald der offizielle Leitzins um einiges gestiegen ist“. Denn „konventionelle Politik ist flexibler und besser geeignet, auf kurzfristige Konjunkturschwankungen zu reagieren“.
Bei der ersten Prognose stellte Broadbent fest, dass die Bedeutung von „gut im Gange“ bedeutet, dass der Leitzins bei „rund 2 %“ liegt. In der Zusammenfassung der Geldpolitik vom Juni dieses Jahres wurde der geschätzte Schwellenwert jedoch auf „rund 1.5 %“ gesenkt. Er wies auch darauf hin, dass „wir nicht genau wissen, wann das sein wird“. Aber „der Rahmen soll sicherstellen, dass die erste Reaktion eine Senkung der Zinssätze wäre, wenn der Inflationsdruck nach diesem Datum nachlässt.“ Und „im Prinzip könnten diese disinflationären Einflüsse den Prozess der Auflösung der quantitativen Lockerung selbst einschließen.“
Japan PMI-Herstellung fiel zu 51.6, verlangsamte Wachstumsdynamik
Die japanische PMI-Industrie fiel im Juli auf 51.6 und erreichte ein 20-Monatstief. Das liegt auch unter den Erwartungen von 52.7. Markit-Ökonom Joe Hayes merkte in der Pressemitteilung an, dass die Flash-Daten auf eine "Verlangsamung der Wachstumsdynamik für Japans produzierendes Gewerbe zu Beginn des dritten Quartals hinwiesen, nach einer robusten Performance in diesem Jahr." Das Neugeschäft wuchs "viel schwächer Bewertung". Und die Exportnachfrage verschlechterte sich einen zweiten Monat in Folge.
China hat Maßnahmen zur Feinabstimmung vorgestellt, um das Wachstum anzukurbeln
China hat gestern Feinsteuerungsmaßnahmen angekündigt, um das Wachstum anzukurbeln. Erstens wird es eine gezielte Steuerermäßigung für Ausgaben für Forschung und Entwicklung geben, die um CNY 65B an Steuern sinken könnte. Zweitens muss die Geldpolitik eine ausreichende Liquidität auf den Märkten gewährleisten. Finanzinstitute werden dazu angehalten, die RRR-Kürzungen zur Unterstützung von Klein- und Kleinstunternehmen zu nutzen. Drittens wird die Finanzierung des National Financing Guarantee-Fonds beschleunigt, um das Ziel zu erreichen, 150,000-Klein- und Kleinstunternehmen mit CNY 140B jährlich zu unterstützen. Viertens werden "Zombie-Geschäfte" konsequent ausgeräumt, um systematische Risiken zu bewältigen.
PMIs zur Hervorhebung des Tages
Mit Blick auf die Zukunft stehen heute PMI-Daten im Mittelpunkt. Der PMI für Produktion und Dienstleistungen in der Eurozone wird in der europäischen Sitzung vorgestellt. Die USA werden außerdem den PMI für das verarbeitende Gewerbe und den Dienstleistungssektor sowie den Immobilienpreisindex veröffentlichen.
AUD / USD Tages Outlook
Tägliche Pivots: (S1) 0.7355; (P) 0.7397; (R1) 0.7422; Mehr…
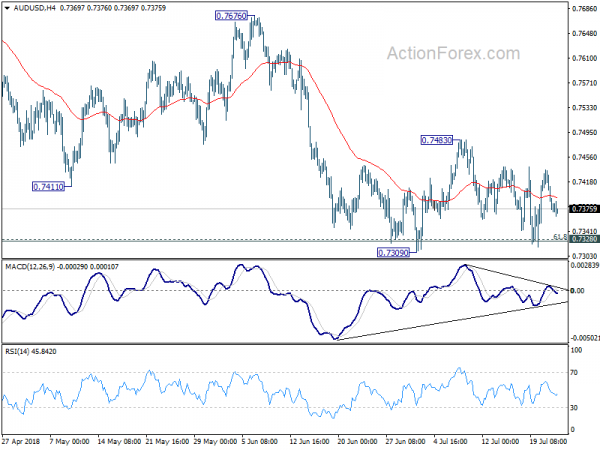
AUD/USD ist heute deutlich gesunken, bleibt aber im Bereich von 0.7309/7483. Die Intraday-Tendenz bleibt zu diesem Zeitpunkt neutral und der Ausblick bleibt unverändert. Preisbewegungen ab 0.7309 werden als Konsolidierungsmuster angesehen. Über 0.7483 führt zu einer stärkeren Erholung. Aber in diesem Fall sollte der Aufwärtstrend unter den Widerstand von 0.7676 fallen, um einen stärkeren Rückgang zu bewirken. Auf der anderen Seite wird ein Durchbruch von 1.7309 und ein anhaltender Handel unter der Clusterunterstützung von 0.7328 (61.8 % Retracement von 0.6826 auf 0.8135 bei 0.7326) den Rückgang von der Unterstützung von 0.8135 auf die nächste Unterstützung von 0.7158 verlängern.
In der Gesamtansicht wird der mittelfristige Rebound von 0.6826 als Korrekturmaßnahme betrachtet, die bei 0.8135 abgeschlossen werden sollte. Ein weiterer Rückgang würde zu einem erneuten Test von 0.6826 low führen. Dies wird nun der bevorzugte Fall bleiben, solange 0.7676 Widerstand hält.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 00:30 | JPY | PMI Herstellung Juli P | 51.6 | 52.7 | 53 | |
| 07:00 | EUR | Frankreich Herstellungs PMI Jul P | 53.9 | 52.5 | ||
| 07:00 | EUR | Frankreich Dienstleistungen PMI Jul P | 54.3 | 55.9 | ||
| 07:30 | EUR | Deutschland Manufacturing PMI Juli P | 55.7 | 55.9 | ||
| 07:30 | EUR | Deutschland Services PMI Jul P | 54.5 | 54.5 | ||
| 08:00 | EUR | Einkaufsmanagerindex für die Eurozone Juli P | 54.6 | 54.9 | ||
| 08:00 | EUR | PMI der Eurozone-Dienste Jul | 55.1 | 55.2 | ||
| 13:00 | USD | Hauspreisindex M / M Mai | 0.30% | 0.10% | ||
| 13:45 | USD | US-Fertigungs-PMI Jul P | 55.5 | 55.4 | ||
| 13:45 | USD | US-Dienstleistungs-PMI Juli P | 56.3 | 56.5 |




 Signal2forex.com - Beste Forex-Roboter und Signale


