
Die Marktstimmung scheint durch die Nachricht getrübt zu sein, dass China nächste Woche die Unterstützung der WTO suchen wird, um Sanktionen gegen die USA zu verhängen. Die Sanktionen würden sich auf die Nichteinhaltung eines WTO-Urteils über US-Dumpingzölle beziehen, das China 2016 gewann. Der Fall wurde dann 2017 bestätigt, nachdem die USA Berufung eingelegt hatten. Einige interpretierten dies als Zeichen, dass China nicht nachgeben wird. Aber tatsächlich ließ keine der beiden Seiten erkennen, dass sie ihre Haltung aufweichen werden. Trump ist bereit, jederzeit Zölle von 25 % auf chinesische Importe im Wert von 200 Milliarden USD zu erheben, da die öffentliche Anhörung bereits letzte Woche endete. China ist auch gut auf Vergeltungsmaßnahmen für US-Waren im Wert von 60 Milliarden USD vorbereitet, mit Zöllen von 5 % bis 25 %. Trump ist auch bereit, das Verfahren für Zölle auf weitere chinesische Produkte im Wert von 267 Milliarden USD einzuleiten. Dann gibt es keine Zölle mehr auf weitere Produkte, da China andere Gegenmaßnahmen suchen würde. Die Handlung ist bereits geschrieben, zumindest bis zu den US-Zwischenwahlen.
Da der Handelskrieg wieder in den Schlagzeilen ist, wird der Dollar heute als stärkste Währung gehandelt, gefolgt vom Schweizer Franken. Der Kanadische Dollar ist der drittstärkste. Außenministerin Chrystia Freeland ist zurück in Washington, um die Handelsgespräche mit den USA wiederaufzunehmen. Es gibt jedoch wenig Hoffnung auf einen Durchbruch. Das Pfund Sterling wurde heute durch ein stärker als erwartetes Lohnwachstum gestärkt, wird aber jetzt gegenüber allen anderen Währungen im Minus gehandelt, da die Rallye an Schwung verloren hat. Der Australische Dollar und der Neuseeländische Dollar sind die nächstschwächsten.
Auf anderen Märkten sind die wichtigsten europäischen Indizes heute alle im Minus. Der FTSE ist derzeit um -0.56 % im Minus, der DAX um -0.65 % und der CAC um -0.39 %. Die Renditespanne zwischen Deutschland und Italien weitet sich weiter aus, was auf eine gewisse Gelassenheit in Bezug auf das italienische Defizit hindeutet. In Asien legte der Nikkei um 1.3 % auf 22664.69 zu. Der Hongkonger HSI verlor jedoch -0.72 %, während der Singapore Strait Times um -0.35 % nachgab. Insbesondere der China Shanghai SSE fiel um -0.18 % auf 2664.8 und lag damit unter dem niedrigsten Schlusskurs vom August von 2668.96. Das wichtige Unterstützungsniveau bei 2638.30 (Tief von 2016) sieht ziemlich anfällig aus. Und es scheint, dass sich die Anleger gut auf eine Eskalation des Handelskriegs zwischen den USA und China vorbereiten.
Lohnwachstum in Großbritannien stärker als erwartet
Das Pfund setzt seine starke Rallye dieser Woche fort, angekurbelt durch ein stärkeres als erwartetes Lohnwachstum. Der durchschnittliche Wochenverdienst inklusive Bonus stieg im Juli gegenüber dem Vorjahreszeitraum um 3.6 %, was einem Anstieg von 3 % entspricht und die Erwartungen von 2.4 % übertraf. Der Wochenverdienst ohne Bonus stieg gegenüber dem Vorjahreszeitraum um 2.5 %, was einem Anstieg von 2.9 % entspricht und die Erwartungen von 3 % übertraf. Die Arbeitslosenquote blieb wie erwartet unverändert bei 2.7 %. Im August stieg die Zahl der Arbeitssuchenden um 2.7 und übertraf damit die Erwartungen von 4.0.
ONS-Statistiker David Freeman sagte, dass „die Einkommen seit mehreren Monaten schneller gestiegen sind als die Preise, insbesondere wenn man die Gehälter ohne Boni betrachtet“. Außerdem „bleibt der Arbeitsmarkt robust, und die Zahl der Beschäftigten liegt immer noch auf einem historischen Höchststand.“
BoE-Gouverneur Carney verlängert seine Amtszeit bis Januar 2020
Das britische Finanzministerium gab heute bekannt, dass BoE-Gouverneur Mark Carney seine Amtszeit bis Januar 2020 verlängern wird. Carney hatte ursprünglich geplant, im Juni 2019 zurückzutreten. Schatzkanzler Philip Hammond sagte in der Pressemitteilung: „Ich freue mich, dass der Gouverneur zugestimmt hat, für weitere sieben Monate in seinem Amt zu bleiben, um einen reibungslosen Austritt aus der Europäischen Union zu unterstützen und die lebenswichtige Stabilität unserer Wirtschaft zu gewährleisten.“ In der gleichen Pressemitteilung wurde Jon Cunliffe bis Oktober 2023 erneut zum stellvertretenden Gouverneur ernannt.
Carney schrieb in einem Brief an Hammond: „Ich bin mir bewusst, dass es in dieser kritischen Phase wichtig ist, dass jeder alles tut, was er kann, um einen reibungslosen und erfolgreichen Brexit zu unterstützen.“ Und: „Deshalb bin ich bereit, alles zu tun, was ich kann, um sowohl einen erfolgreichen Brexit als auch einen effektiven Übergang bei der Bank of England zu fördern, und ich kann bestätigen, dass es mir eine Ehre wäre, meine Amtszeit bis Januar 2020 zu verlängern.“
Britische Premierministerin May: EU-Treffen in Salzburg Etappenziel für Chequers-Brexitplan
Laut einem Sprecher der britischen Premierministerin Theresa May wird diese am kommenden Mittwoch nach Salzburg reisen, um an einem informellen EU-Gipfel teilzunehmen. Und das sei „sowohl eine Etappe in den Austrittsverhandlungen als auch eine Gelegenheit, sich mit dem Rest der EU über gemeinsame Herausforderungen auszutauschen“.
Mit Bezug auf den Chequers-Plan hieß es außerdem: „Es wird auch das erste Mal sein, dass die Staats- und Regierungschefs gemeinsam das Weißbuch der britischen Regierung diskutieren, das eine Reihe glaubwürdiger und ernsthafter Vorschläge enthält.“
Das deutsche ZEW-Konjunkturklima stieg auf -10.6, da erhebliche Ängste etwas nachließen
Die deutsche ZEW-Konjunkturerwartung verbesserte sich im September von -10.6 auf -13.7 und übertraf damit die Erwartungen von -13.4. Der Index der aktuellen Lage stieg von 76.0 auf 72.6 und übertraf damit die Erwartungen von 72.3. Die ZEW-Konjunkturerwartung für die Eurozone stieg von -7.2 auf -11.1 und übertraf damit die Erwartungen von -14.9. Der Index der aktuellen Lage stieg um 1.7 Punkte auf 31.7.
ZEW-Präsident Prof. Achim Wambach, Ph.D., stellte in der Mitteilung fest, dass „im Befragungszeitraum die Währungskrisen in der Türkei und Argentinien zunahmen, während die deutsche Industrieproduktion und die Auftragseingänge im Juli überraschend niedrig lagen“. Allerdings „haben sich die Konjunkturerwartungen für Deutschland trotz dieser ungünstigen Umstände leicht verbessert“. Und „die erheblichen Ängste der Umfrageteilnehmer hinsichtlich der konjunkturellen Entwicklung haben etwas nachgelassen, was unter anderem auf das neue Handelsabkommen zwischen den USA und Mexiko zurückzuführen sein dürfte“.
Auch in der Eurozone stieg die Beschäftigung im zweiten Quartal um 0.4 % gegenüber dem Vorquartal und 1.5 % gegenüber dem Vorjahr, gegenüber der Erwartung von 2 % gegenüber dem Vorquartal und 0.4 % gegenüber dem Vorjahr.
Bundesfinanzminister Scholz fordert Vollendung der EU-Bankenunion in diesem Jahr
Der deutsche Finanzminister Olaf Scholz forderte die EU auf, dieses Jahr Fortschritte bei der Bankenunion zu erzielen. Im Bundestag sagte er: „Wir müssen Maßnahmen ergreifen, um in einer neuen Krise handlungsfähig zu sein – es ist noch nicht alles getan.“ Scholz sagte auch, Deutschland und Frankreich hätten mit einer Einigung in Meseberg im Juni den Grundstein gelegt. So „können wir schnell die letzten Schritte unternehmen, um Europa stabil zu machen und uns für die nächste Krise zu rüsten.“
Er fügte hinzu: „Wir haben die Aufgabe, eine Bankenunion zu vollenden, und wir sollten die wichtigsten Schritte in diesem Jahr tun.“ Nach dem aktuellen EU-Plan wird der Einheitliche Abwicklungsausschuss ein klareres Mandat erhalten, um die Höhe der Kapitalpuffer festzulegen, die Banken gegen das Risiko eines Scheiterns halten sollten. Über eine weitere Säule der Union, ein gemeinsames Einlagensicherungssystem, wurde jedoch noch keine Einigung erzielt.
Australiens NAB-Geschäftsklima hat das 2-Jahrestief erreicht, aber die Geschäftslage erholte sich
Australien NAB Business Confidence fiel im August auf 4, weniger als 7 und verpasste die Erwartungen von 5. Das ist seit August 2016 ein Zwei-Jahres-Tief und liegt unter dem langfristigen Durchschnitt. Das Vertrauen ist im Großhandel und in der Herstellung am niedrigsten, am höchsten im Bergbau und im Baugewerbe. Und das Vertrauen ging in allen Staaten mit Ausnahme von Western Australia und Queensland in diesem Monat zurück, wobei New South Wales und Victoria weiterhin nachgaben.
Wie auch immer, Business Condition stieg von 15 auf 12 und entsprach den Erwartungen. Die Ergebnisse wurden von Steigerungen der Rentabilitäts- und Handelsindizes angetrieben. Zukunftsweisende Indikatoren erholten sich im Monatsverlauf ebenfalls etwas. Die untersuchten Preis- und Lohnvariablen zeigen weiterhin eine allmähliche Zunahme des Inflationsdrucks.
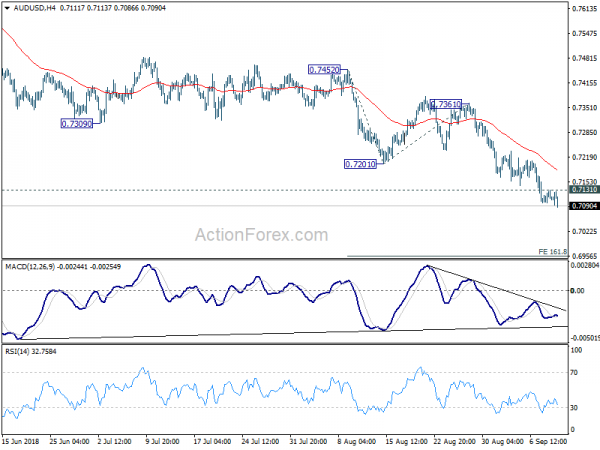
AUD / USD Mid-Tages-Outlook
Tägliche Pivots: (S1) 0.7097; (P) 0.7115; (R1) 0.7131; Mehr…
Der Rückgang von AUD/USD setzt sich nach einer kurzen Konsolidierung fort und liegt bisher bei bis zu 0.7086. Die Intraday-Tendenz bleibt nach unten gerichtet. Der aktuelle Rückgang ist Teil des Abwärtstrends von 0.8135. Das nächste Ziel ist die 161.8-%-Projektion von 0.7452 auf 0.7201 von 0.7361 bei 0.6955. Der Durchbruch wird auf das wichtige Unterstützungsniveau bei 0.6826 abzielen. Auf der Oberseite wird ein geringer Widerstand über 0.7131 die Intraday-Tendenz neutralisieren und zunächst Konsolidierungen bringen, bevor ein weiterer Rückgang erfolgt.
Im Gesamtbild wird die Erholung von 0.6826 (Tief von 2016) als Korrekturmaßnahme gesehen, die bei 0.8135 abgeschlossen sein sollte. Ein Rückgang von dort würde sich bis zu einem Test bei 0.6826 ausweiten. Es besteht die Aussicht auf eine Wiederaufnahme des langfristigen Abwärtstrends von 1.1079 (Hoch von 2011). Die aktuelle Abwärtsdynamik, wie sie im täglichen und wöchentlichen MACD zu sehen ist, unterstützt diesen pessimistischen Fall. Ein fester Bruch von 0.6826 wird als nächstes die Schlüsselunterstützung von 0.6008 anpeilen (Tief von 2008). Auf der Oberseite ist ein Bruch des Widerstands von 0.7361 erforderlich, um das erste Anzeichen für eine mittelfristige Bodenbildung zu sein. Andernfalls bleibt der Ausblick auch im Falle einer starken Erholung pessimistisch.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Japan Geld Aktien M2 + CD Y / Y Aug | 2.90% | 3.00% | 3.00% | 2.90% |
| 01:30 | AUD | NAB Geschäftsbedingungen August | 15 | 15 | 12 | |
| 01:30 | AUD | NAB Geschäftsvertrauen August | 4 | 5 | 7 | |
| 04:30 | JPY | Tertiärer Industrieindex M / M Jul | 0.10% | 0.10% | -0.50 % | -0.60 % |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Arbeitslosenansprüche ändern Aug | 8.7k | 3.6k | 6.2k | |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Ansprecher Rate Rate Aug | 2.60% | 2.50% | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Durchschnittliches wöchentliches Einkommen 3M / Y Jul | 2.60% | 2.50% | 2.40% | |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Wochenlohn ab Bonus 3M / J Jul | 2.90% | 2.70% | 2.70% | |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | ILO Arbeitslosenquote 3Mths Jul | 4.00% | 4.00% | 4.00% | |
| 09:00 | EUR | Deutsche ZEW-Konjunkturerwartungen September | -10.6 | -13.4 | -13.7 | |
| 09:00 | EUR | German ZEW Aktuelle Situation Sep. | 76 | 72.3 | 72.6 | |
| 09:00 | EUR | ZEW-Konjunkturerwartungen der Eurozone | -7.2 | -14.9 | -11.1 | |
| 09:00 | EUR | Veränderung der Beschäftigungslage in der Eurozone Q / Q Q2 | 0.40% | 0.40% | 0.40% | |
| 09:00 | EUR | Beschäftigungswechsel in der Eurozone Y / Y Q2 | 1.50% | 1.40% | 1.40% | |
| 12:15 | CAD | Gehäuse beginnt Aug | 201k | 218k | 206k | |
| 14:00 | USD | Großhandel Inventar M / M Jul F | 0.70% | 0.70% |




 Signal2forex.com - Beste Forex-Roboter und Signale


