
Der neuseeländische Dollar steigt heute stark und breit an, angekurbelt durch die Verbraucherinflationsdaten. Ansonsten sind die Devisenmärkte ziemlich richtungslos. Obwohl der Dollar gestern nach den Einzelhandelsumsätzen abverkauft wurde, erholt er sich heute breit, da der korrigierende Handel anhält. Der Greenback ist zusammen mit dem kanadischen Dollar der stärkste. Yen und Schweizer Franken notieren niedriger, da die asiatischen Märkte trotz eines weiteren Tages des Rückgangs in den USA gemischt ausfielen. Nach all den Schlagzeilen über den Brexit notiert das Pfund zusammen mit dem Euro und dem australischen Dollar gemischt.
Auf anderen Märkten schlossen US-Aktien leicht niedriger, da die Erholungsbemühungen an Schwung verloren. Der DOW verlor -0.35 %, der S&P 500 -0.59 % und der NASDAQ -0.88 %. Die Renditen der US-Staatsanleihen erholten sich, die Renditen der 10-jährigen stiegen um 0.022 auf 3.163, blieben aber deutlich unter dem jüngsten Höchststand von 3.248. Zum Zeitpunkt des Schreibens notiert der Nikkei 0.27 % im Plus, der Singapore Strait Times 0.41 %, der Hong Kong HSI 0.19 % und der China Shanghai SSE 0.15 % im Minus.
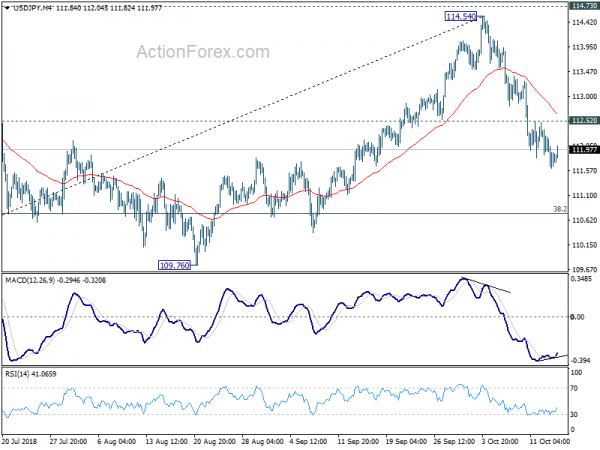
Technisch gesehen erholte sich EUR/USD zwar von der kleinen Unterstützung bei 1.1534, aber sein Aufwärtstrend blieb unter dem temporären Höchststand von 1.1610 begrenzt. Ein Ausbruch aus der Spanne wird noch erwartet. Trotz der gestrigen Erholung spricht für GBP/USD immer noch eine leichte Abwärtsbewegung. USD/JPY verliert langsam etwas an Abwärtsdynamik, wie der 4-Stunden-MACD zeigt. Und der Fokus könnte sich wieder auf den kleinen Widerstand bei 112.52 richten, sollte sich die heutige Erholung fortsetzen.
Neuseeland-Dollar steigt, nachdem der Verbraucherpreisindex die Erwartungen übertroffen hat
Der neuseeländische Verbraucherpreisindex stieg im 0.9. Quartal um 3 % im Vergleich zum Vorquartal und übertraf damit die Erwartungen von 0.7 % im Vergleich zum Vorquartal. Die Jahresrate beschleunigte sich von 1.9 % im Vergleich zum Vorquartal auf 1.5 % im Vergleich zum Vorquartal und übertraf damit die Erwartungen von 2 % im Vergleich zum Vorquartal. StatsNZ stellte fest, dass der jährliche Anstieg des Verbraucherpreisindex um 1.7 % hauptsächlich auf die Gruppe der Wohn- und Haushaltsdienstleistungen (1.9 % im Vergleich zum Vorquartal) zurückzuführen war. Die Gruppe wurde durch höhere Preise für Bau, Mieten, Gebühren der lokalen Behörden, Strom und Hauswartungsdienste beeinflusst. Im Quartal übertrafen jedoch die gestiegenen Kraftstoffpreise die Wohnkosten. Die Transportpreise stiegen um 3.1 % im Vergleich zum Vorquartal, getrieben von den Benzinpreisen, die um 2.4 % im Vergleich zum Vorquartal gestiegen sind.
Der getrimmte Durchschnittsverbraucherpreisindex (CPI), der extreme Preisschwankungen ausschließt, lag im Jahresverlauf zwischen 1.8 und 1.9 Prozent, was in etwa dem Gesamtanstieg des CPI von 1.9 Prozent entspricht. Der CPI ohne Benzin stieg im Jahresvergleich um 1.2 Prozent, der CPI ohne Lebensmittel um 2.3 Prozent und der CPI ohne Haushaltsenergie und Kraftstoffe um 0.9 Prozent.
RBA-Protokoll: USD-Aufwertung birgt Risiken für Schwellenländer, ist aber hilfreich für Australien
Im Protokoll der Sitzung vom 2. Oktober stellte die RBA fest, dass die globalen wirtschaftlichen Bedingungen für Australien trotz der Risiken, darunter auch die Handelspolitik, weiterhin positiv gewesen seien. Auch die gestiegenen Energie- und Rohstoffpreise hätten die Terms of Trade unterstützt. Die breit angelegte Aufwertung des US-Dollars „hat Risiken für einige Volkswirtschaften mit sich gebracht, insbesondere für die fragileren Schwellenländer“. Aber die „daraus resultierende moderate Abwertung des australischen Dollars dürfte dem inländischen Wirtschaftswachstum geholfen haben.“
Im Inland beharrte die RBA darauf, dass das BIP-Wachstum „in den nächsten zwei Jahren über dem Potenzial liegen werde“. Vorausschauende Indikatoren für die Nachfrage nach Arbeitskräften deuten weiterhin auf ein überdurchschnittliches Wachstum hin. Und das Lohnwachstum werde voraussichtlich „allmählich“ zunehmen. Das gedämpfte Wachstum der Haushaltseinkommen bleibe jedoch eine „wichtige Quelle der Unsicherheit für die Aussichten für Konsum und Inflation“.
Insgesamt beharrte die RBA auch darauf, dass „der nächste Schritt beim Leitzins eher eine Erhöhung als eine Senkung sein wird.“ Da jedoch „die Fortschritte bei der Reduzierung der Arbeitslosigkeit und der Inflation wahrscheinlich nur langsam erfolgen werden, stimmten sie auch darin überein, dass es keine triftigen Gründe für eine kurzfristige Anpassung der Geldpolitik gibt.“
Großbritannien: May: Der Abstand zur EU ist gering; EU-Kommissionspräsident Tusk: Brexit ohne Abkommen wahrscheinlicher denn je
Die britische Premierministerin Theresa May sagte gestern vor dem Parlament, dass sie „nicht weit auseinander“ mit der EU seien. Und sie drängte darauf, dass die Meinungsverschiedenheit über den irischen Backstop nicht „die Aussichten auf einen guten Deal zunichtemachen“ und Großbritannien in einem Brexit ohne Abkommen zurücklassen dürfe. Gleichzeitig bestand sie jedoch darauf, dass Nordirland nicht anders behandelt werden dürfe als der Rest des Vereinigten Königreichs.
EU-Ratspräsident Donald Tusk warnte jedoch, die verbleibenden 27 Staaten müssten „die EU auf ein No-Deal-Szenario vorbereiten, das wahrscheinlicher ist als je zuvor.“ Und er fügte hinzu, die Brexit-Verhandlungen hätten sich „als komplizierter erwiesen, als manche vielleicht erwartet hatten.“
May wird sich am Mittwoch beim Gipfel in Brüssel mit anderen EU-Staats- und Regierungschefs treffen und hofft, einige „kritische Fragen“ zu klären. Anschließend werden die EU-Staats- und Regierungschefs die Empfehlungen des Chefunterhändlers Michel Barnier zum weiteren Vorgehen anhören.
Italienisches Kabinett verabschiedet Haushalt – Drama mit der EU beginnt
Das italienische Kabinett hat den Haushalt 2019 genehmigt, der das Haushaltsdefizit von derzeit 1.8% des BIP auf 2.4% im nächsten Jahr erhöhen wird. Zu den wichtigsten Maßnahmen gehören ein Grundeinkommen für die Armen und Steuersenkungen für Selbstständige. Das Renteneintrittsalter wurde ebenfalls gesenkt und es wird eine Teilamnestie zur Beilegung von Steuerstreitigkeiten angeboten. Ministerpräsident Giuseppe Conte lobte nach der Kabinettssitzung, dass „dieser Haushalt die Versprechen der Regierung einhält und gleichzeitig die öffentlichen Finanzen in Ordnung hält“. Wirtschaftsminister Giovanni Tria redete sich ebenfalls über den möglichen Konflikt mit der EU hinweg und sagte, „die Vorstellung, dass dieser Haushalt Europa in die Luft jagen kann, ist völlig unbegründet.“
Doch egal, was Italien sagt, das Drama mit der EU wird nun offiziell beginnen. Nach der formellen Vorlage des Haushaltsplans hat die Europäische Kommission eine Woche Zeit, bis zum 22. Oktober, um „besonders schwerwiegende Verstöße gegen die haushaltspolitischen Verpflichtungen“ eines Staates zu identifizieren. Bis zum 29. Oktober muss die Kommission mit schriftlichen Begründungen entscheiden, ob sie den Haushaltsentwurf als nicht konform ablehnt. Zum Showdown kommt es am 5. November bei der Sitzung der Eurogruppe der Finanzminister. Und Italien wird voraussichtlich am 19. November einen überarbeiteten Haushalt vorlegen.
Anderswo
Der chinesische Verbraucherpreisindex stieg im September auf 2.5 % im Jahresvergleich, der Erzeugerpreisindex fiel auf 3.6 % im Jahresvergleich; beide Zahlen entsprachen den Erwartungen. Im Mittelpunkt der europäischen Sitzung stehen die britischen Beschäftigungsdaten. Die Eurozone wird die Handelsbilanz und die deutsche ZEW-Konjunkturerwartung veröffentlichen. Später am Tag wird Kanada internationale Wertpapiertransaktionen veröffentlichen. Die USA werden die Industrieproduktion und den NAHB-Wohnungsindex veröffentlichen.
USD / JPY Täglich Outlook
Tägliche Pivots: (S1) 111.51; (P) 111.88; (R1) 112.13; Mehr..
USD/JPY erholt sich leicht, nachdem es auf 111.62 gefallen ist. Aber solange der geringe Widerstand bei 112.52 hält, wird ein stärkerer Rückgang erwartet. Der aktuelle Rückgang wird als Korrektur des gesamten Anstiegs von 104.62 angesehen. Ein stärkerer Rückgang würde bis zu einem 38.2%-Retracement von 104.62 auf 114.54 bei 110.75 zu erwarten sein. Wir werden nach einem Bodensignal oberhalb der wichtigen Unterstützung von 109.76 Ausschau halten. Auf der Oberseite wird angesichts der leichten bullischen Konvergenzbedingungen im 4-Stunden-MACD ein geringer Widerstand oberhalb von 112.52 den Abschluss des Rückzugs anzeigen und einen erneuten Test des Hochs von 114.54 mit sich bringen.
Im Großen und Ganzen sollte der korrektive Rückgang von 118.65 (2016 high) mit drei Wellen bis hinunter zu 104.62 abgeschlossen sein. Der entscheidende Bruch der 114.73-Resistenz wird wahrscheinlich die gesamte Rallye von 98.97 (2016 niedrig) zu 100% Projektion von 98.97 zu 118.65 von 104.62 bei 124.30 fortsetzen, was einigermaßen nah an 125.85 (2015 hoch) liegt. Dies bleibt der bevorzugte Fall, solange die 109.76-Unterstützung gilt. Der entscheidende Durchbruch von 109.76 wird jedoch diese zinsbullische Sicht dämpfen und den Ausblick wieder durcheinander bringen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:45 | NZD | CPI Q / Q Q3 | 0.90% | 0.70% | 0.40% | |
| 21:45 | NZD | CPI Y / Y Q3 | 1.90% | 1.70% | 1.50% | |
| 00:30 | AUD | RBA-Protokoll | ||||
| 01:30 | CNY | CPI Y / Y Sep. | 2.50% | 2.50% | 2.30% | |
| 01:30 | CNY | PPI Y / Y Sep. | 3.60% | 3.60% | 4.10% | |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Veränderung der Arbeitslosenanträge im September | 4.5k | 8.7k | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Ansprecher Rate Rate Sep | 2.60% | |||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | ILO-Arbeitslosenquote 3 Monate Aug | 4.00% | 4.00% | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Durchschnittlicher Wochenverdienst 3M/J Aug | 2.40% | 2.60% | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Wöchentlicher Verdienst exkl. Bonus 3M/J Aug | 2.80% | 2.90% | ||
| 09:00 | EUR | Handelsbilanz der Eurozone (EUR) | 15.0 Mrd | 12.8 Mrd | ||
| 09:00 | EUR | ZEW-Konjunkturerwartungen Oktober | -12.3 | -10.6 | ||
| 09:00 | EUR | Deutsches ZEW Aktuelle Lage Okt | 72 | 76 | ||
| 09:00 | EUR | Eurozone ZEW-Konjunkturerwartungen Okt | -9.2 | -7.2 | ||
| 12:30 | CAD | Internationale Wertpapiertransaktionen (CAD) Aug | 12.65 Mrd | |||
| 13:15 | USD | Industrielle Produktion M / M Sep. | -0.10 % | 0.40% | ||
| 13:15 | USD | Kapazitätsauslastung Sep | 78.00% | 78.10% | ||
| 14:00 | USD | NAHB Wohnungsmarkt Index Okt | 68 | 67 |




 Signal2forex.com - Beste Forex-Roboter und Signale


