
Das Pfund Sterling wird heute im Allgemeinen stabil gehandelt, da sich die EU und das Vereinigte Königreich schließlich auf das Austrittsabkommen geeinigt haben. Es muss nun noch heute durch das Kabinett von Premierministerin Theresa May gehen. Das sollte trotz einiger offener Einwände der Brexit-Befürworter kein allzu großes Problem darstellen. Die größte Hürde liegt im Parlament, das derzeit noch ungewiss ist. Und das könnte ein Grund für die ungebrochene Stärke des Pfunds sein. Dennoch wird es neben dem Neuseeland-Dollar als zweitstärkster gehandelt, gefolgt vom Australischen Dollar. Auf der anderen Seite sind der Kanadische Dollar und der Yen die schwächsten Währungen. Der freie Fall von WTI-Rohöl setzt sich heute fort und durchbrach die Marke von 55 auf bis zu 54.84. Der Yen könnte durch die BIP-Daten leicht belastet werden. Der Dollar ist bisher der drittschwächste.
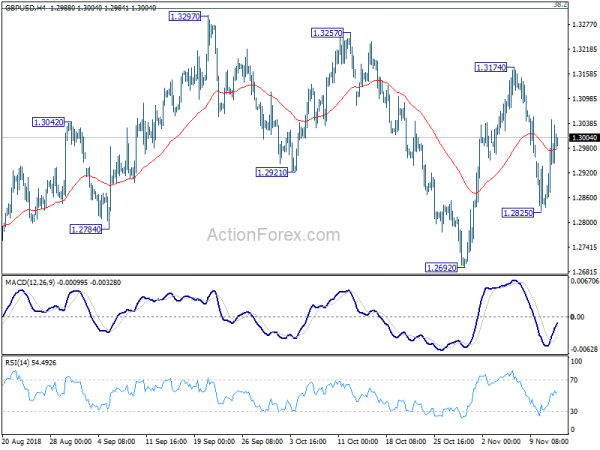
Technisch gesehen gibt es bisher nicht viel Neues. Sowohl der USD/CHF als auch der USD/JPY haben deutlich an Aufwärtsdynamik verloren, sodass ein weiterer Anstieg weiterhin im Vordergrund steht. Ebenso ist die Erholung des USD/CAD trotz nachlassender Aufwärtsdynamik immer noch im Gange. Es wird davon ausgegangen, dass GBP/USD ab 1.2661 im Konsolidierungsmuster bleibt. Selbst wenn das Paar noch mehr Aufwärtspotenzial hat, wird es wahrscheinlich einen starken Widerstand bei etwa 1.33 geben, wenn es gelingt, dieses Niveau zu erreichen.
In anderen Märkten schloss der DOW über Nacht mit einem Minus von -0.40 % bei 25286.49. Der S&P 500 fiel um -0.15 %. NASDAQ lag unverändert bei 7200.87. Die Renditen von US-Staatsanleihen sanken deutlich. Die 10-Jahres-Rendite schloss um -0.041 bei 3.145. Die Rendite 30-jähriger Anleihen sank um -0.020 auf 3.367. Die kurzfristigen Konsolidierungen der Renditen nehmen zu. In Asien schloss der Nikkei mit einem Plus von 0.16 % bei 21846.48. Aber Hong Kong HSI, China Shanghai SSE und Singapore Strait Times liegen im Minus, mit einem Rückgang von -0.57 %, -0.88 % und -0.58 % zum Zeitpunkt des Schreibens. Die Rendite 10-jähriger japanischer Staatsanleihen ist um -0.0053 auf 0.11 gesunken. Dies ist ein weiterer Faktor, der den Yen unter Druck setzt.
Großbritannien und die EU einigten sich auf Brexit-Texte, May wird heute eine Kabinettssitzung abhalten
Nach intensiver Arbeit haben sich Großbritannien und die EU diese Woche endlich auf die Texte des Brexit-Austrittsabkommens geeinigt. Das Büro der britischen Premierministerin Theresa May bestätigte dies und sagte: „Das Kabinett wird morgen um 2:00 Uhr zusammentreten, um den Einigungsentwurf zu prüfen, den die Verhandlungsteams in Brüssel erzielt haben, und über die nächsten Schritte zu entscheiden.“ Und: „Die Kabinettsminister wurden eingeladen, die Dokumentation vor diesem Treffen zu lesen.“ Durch die Zustimmung des Kabinetts wird lediglich die Frist für die Abhaltung eines EU-Sondergipfels zu diesem Thema bis Ende November verkürzt.
Berichten zufolge sieht das Abkommen einen landesweiten Zoll-Backstop vor, der eine harte irische Grenze verhindern soll. Es ist bislang unklar, wie viel Unterstützung May von ihrem Kabinett erhalten könnte. Boris Johnson und Jacob Rees-Mogg haben bereits sofort Einspruch gegen den Vertragsentwurf erhoben. Johnson sagte, der Plan sei „für jeden, der an Demokratie glaubt, völlig inakzeptabel“ und er werde dagegen stimmen. Rees-Mogg warnte davor, dass Großbritannien ein „Vasallenstaat“ werde und Nordirland „von Dublin aus regiert“ werde. Und Mogg fügte hinzu: „Es ist ein Versagen der Verhandlungsposition der Regierung und ein Versagen bei der Umsetzung des Brexit.“
Andererseits wird berichtet, dass die fünf hochrangigen Minister Dominic Raab, Jeremy Hunt, Sajid Javid, Michael Gove und Geoffrey Cox den Brexit-Deal unterstützen werden.
Italien widersetzt sich der EU-Forderung und behielt im Haushalt 2019 sein Defizitziel und seine Wachstumsprognosen unverändert bei
Italien weigerte sich, der Forderung der Europäischen Kommission nach einer Revision seines Haushalts nachzukommen. Stattdessen sagte die Koalitionsregierung, dass das Haushaltsdefizitziel für 2019 bei 2.4 % des BIP bleiben werde. Auch die Wachstumsprognose blieb unverändert bei 1.5 %. In der Regierungserklärung heißt es: „Wir sind davon überzeugt, dass dies der Haushalt ist, den das Land braucht, um wieder in Schwung zu kommen.“ Dennoch versprach die Regierung, den Verkauf von Vermögenswerten zu verstärken und die Ausgaben genau zu überwachen.
Die Europäische Kommission hat den Haushaltsplanentwurf Italiens abgelehnt und gestern eine erneute Vorlage bis zum 13. November gefordert. EU-Kommissionspräsident Jean-Claude Juncker warnte Anfang dieser Woche, dass „die Italiener nicht nur von dem abrücken, was sie uns versprochen haben, sondern auch von den Mindestanforderungen des Stabilitätspakts.“
EU Malmström: Wenn US-Autozölle eingeführt würden, würde das nicht zu Lasten der EU gehen
Das US-Handelsministerium hat dem Weißen Haus diese Woche die Empfehlungsentwürfe zu den nationalen Sicherheitszöllen auf Autos gemäß Abschnitt 232 vorgelegt. Die Empfehlungen wurden gestern bei einem regelmäßigen wöchentlichen Treffen von Trumps führenden Handelsvertretern besprochen. Bisher hat Trump keine unmittelbaren Maßnahmen ergriffen.
Gleichzeitig wird EU-Handelskommissarin Cecilia Malmstrom am Mittwoch mit dem US-Handelsbeauftragten Robert Lighthizer zusammentreffen, um die Handelsverhandlungen fortzusetzen. Zuvor sagte sie: „Wir gehen davon aus, dass, wenn das (US-Autozölle) passieren sollte, das nichts für die Europäische Union wäre.“ Sie verwies auf die Vereinbarung zwischen Trump und EU-Kommissionspräsident Jean-Claude Juncker, dass Autozölle in der EU nicht gelten sollen, solange die Verhandlungen noch laufen. Malmstrom bekräftigte außerdem, dass der Umfang des Handelsabkommens zwischen der EU und den USA auf Industriegüter „beschränkt“ sein werde. Sie betonte: „Seien Sie ganz klar, die Landwirtschaft wird nicht darunter fallen.“
Juncker sagte Anfang der Woche: „Wir haben erreicht, dass es über die Sommermonate bis zum Jahresende keinen neuen Handelskonflikt geben wird, insbesondere was die Autozölle betrifft.“
Das japanische BIP schrumpfte um -0.3 % gegenüber dem Vorquartal, die Exporte schrumpften so schnell wie seit über drei Jahren nicht mehr
Das japanische BIP schrumpfte im dritten Quartal um -0.3 % gegenüber dem Vorquartal und entsprach den Erwartungen. Die annualisierte Rate zeigte einen Rückgang um -3 % und lag damit schlechter als erwartet von -1.2 %. Der BIP-Deflator sank um -1.0 % und lag damit unter den Erwartungen von -0.3 %. Zu beachten ist, dass die Exporte im Vergleich zum Vorquartal um -0.2 % zurückgingen, der stärkste Rückgang seit über drei Jahren. Es scheint, dass der Rückgang im dritten Quartal nicht nur durch Naturkatastrophen erklärt werden kann. Der starke Rückgang der Exporte deutete jedoch darauf hin, dass die Handelsspannungen im Zusammenhang mit den USA auch die Wirtschaft Japans belasteten. Allerdings wird es noch ein oder zwei Quartale dauern, bis man die Auswirkungen des Protektionismus wirklich abschätzen kann.
Japans Wirtschaft Toshimitsu Motegi klang jedoch zuversichtlich und optimistisch. Er sagte: „Es wird erwartet, dass sich Japans Wirtschaft hauptsächlich aufgrund der Inlandsnachfrage erholen wird. Allerdings warnte er auch: „Wir müssen wachsam sein gegenüber den Auswirkungen von Unsicherheiten im Ausland, der Volatilität der Finanzmärkte und den Auswirkungen von Handelsproblemen auf die Weltwirtschaft.“
Auch in Japan fiel der Index der tertiären Industrie im September um -1.1 % gegenüber dem erwarteten Rückgang von -0.4 % gegenüber dem Vormonat. Die Industrieproduktion sank gegenüber dem Vormonat um -0.4 % gegenüber der Erwartung von -1.1 % gegenüber dem Vormonat.
Blick in die Zukunft
Die Wirtschaft ist heute ziemlich beschäftigt. Die Eurozone und Deutschland werden das BIP für das dritte Quartal veröffentlichen. Großbritannien wird CPI und PPI veröffentlichen. Später werden die Daten auch in den USA den Verbraucherpreisindex veröffentlichen.
GBP / USD Tagesausblick
Tägliche Pivots: (S1) 1.2857; (P) 1.2952; (R1) 1.3063; Mehr…
Die Erholung des GBP/USD von 1.2825 geht weiter, bleibt aber unter dem Widerstand von 1.3174. Die Intraday-Tendenz bleibt neutral und der Ausblick bleibt unverändert. Preisbewegungen ab 1.2661 werden als Konsolidierungsmuster angesehen, das sich ausweiten könnte. Im Falle eines stärkeren Anstiegs sollte ein starker Widerstand beim Fibonacci-Niveau von 1.3316 zu sehen sein, um den Aufwärtstrend zu begrenzen und schließlich eine Wiederaufnahme des Abwärtstrends zu verhindern. Auf der anderen Seite wird sich unter 1.2825 der Rückgang von 1.3174 auf die wichtige Unterstützungszone 1.2661/92 fortsetzen. Ein entscheidender Durchbruch wird zu einem stärkeren Abwärtstrend von 1.4376 führen.
Im Großen und Ganzen hätte der gesamte mittelfristige Rebound von 1.1946 (2016 tief) bei 1.4376 bereits abgeschlossen sein müssen, nachdem XMX vom Monat EMA abgelehnt wurde. Die Struktur und das Momentum des Absturzes von 55 argumentieren, dass es einen langfristigen Abwärtstrend fortsetzt. Und dies wird der bevorzugte Fall sein, solange 1.4376% Retracement von 38.2 zu 1.4376 bei 1.2661 gilt. Ein fester Bruch von 1.3316 würde jedoch zu einem stärkeren 1.3316-Retracement bei 61.8 führen. Und die endgültige Tiefe des Abfalls von 1.3721 und die Wahrscheinlichkeit, dass 1.4376 niedrig wird, hängt von der Stärke des vorläufigen korrigierenden Rebounds von 1.1946 ab.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:30 | AUD | Westpac Verbrauchervertrauen Nov | 2.80% | 1.00% | ||
| 23:50 | JPY | BIP Q / Q Q3 P | -0.30 % | -0.30 % | 0.70% | |
| 23:50 | JPY | BIP Deflator Y / Y Q3 P | -0.30 % | -0.20 % | 0.10% | 0.00% |
| 0:30 | AUD | Lohnpreisindex Q / Q Q3 | 0.60% | 0.60% | 0.60% | 0.50% |
| 2:00 | CNY | Einzelhandelsumsätze J / J Okt | 8.60% | 9.20% | 9.20% | |
| 2:00 | CNY | Industrieproduktion J / J Okt | 5.90% | 5.80% | 5.80% | |
| 2:00 | CNY | Anlagevermögen ohne Land YTD Y/Y Okt | 5.70% | 5.50% | 5.40% | |
| 4:30 | JPY | Index der tertiären Industrie M/M Sep | -1.10 % | -0.40 % | 0.50% | 0.40% |
| 4:30 | JPY | Industrieproduktion M / M Sep F | -0.40 % | -1.10 % | -1.10 % | |
| 7:00 | EUR | Deutsches BIP Q / Q Q3 P | -0.30 % | 0.50% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | CPI M / M Okt | 0.20% | 0.10% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | VPI J / J Okt | 2.50% | 2.40% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Kern-CPI J / J Okt | 2.00% | 1.90% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | RPI M / M Okt | 0.20% | 0.00% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | RPI Y / Y Okt | 3.40% | 3.30% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Eingabe M/M Okt | 0.60% | 1.30% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Eingabe J/J Okt | 9.60% | 10.30% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Ausgabe M/M Okt | 0.20% | 0.40% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Ausgabe J/J Okt | 3.10% | 3.10% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | PPI Output Core M/M Okt | 0.20% | 0.10% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | PPI Output Core Y/Y Okt | 2.40% | 2.40% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Hauspreisindex Y/Y Sep | 3.30% | 3.20% | ||
| 10:00 | EUR | Eurozone Industrieproduktion M / M Sep | -0.40 % | 1.00% | ||
| 10:00 | EUR | BIP der Eurozone Q / Q Q3 P | 0.20% | 0.20% | ||
| 13:30 | USD | CPI M / M Okt | 0.20% | 0.10% | ||
| 13:30 | USD | VPI J / J Okt | 2.50% | 2.30% | ||
| 13:30 | USD | CPI Core M / M Okt | 0.20% | 0.10% | ||
| 13:30 | USD | CPI Core Y / Y Okt | 2.20% | 2.20% |




 Signal2forex.com - Beste Forex-Roboter und Signale


