
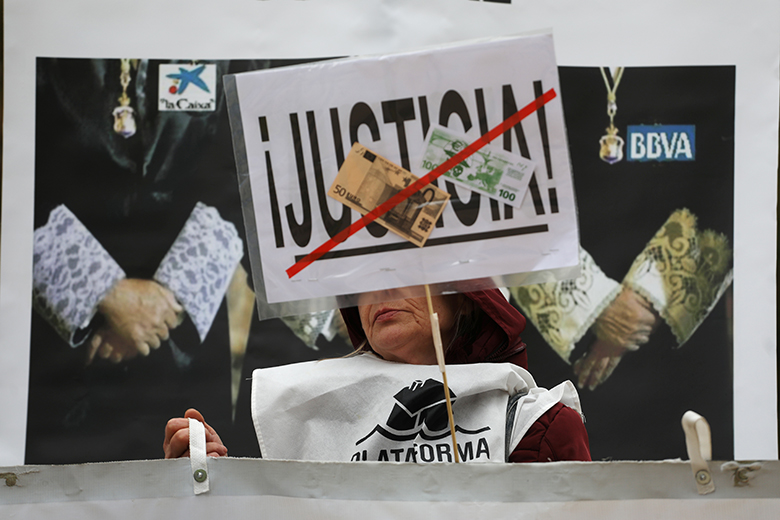
Ein Aktivist der Vereinigung der Hypothekenopfer nimmt im November an einem Protest vor dem Obersten Gerichtshof in Madrid teil
Die öffentliche Meinung ist für den Erfolg einer Bank von entscheidender Bedeutung, egal wo sie ihren Sitz hat. In Spanien ist sie jedoch besonders wichtig.
Dies liegt daran, dass die Geschäftsmodelle spanischer Banken stärker auf das Privatkundengeschäft ausgerichtet sind und dass inländische Privatanleger – häufig Kunden – einen ungewöhnlich hohen Anteil am Aktienkapital dieser Banken halten.
BBVA und Santander verlassen sich vielleicht weniger auf inländische Privatanleger als vielmehr auf ihr internationales Geschäft, doch Santander verfügt mit über vier Millionen Aktionären über die größte Aktionärsbasis Europas, von denen die große Mehrheit in Spanien ansässig ist.
Bei BBVA und Santander liegt der Anteil der Privataktionäre am Kapital bei fast 40 Prozent, bei kleineren Kreditgebern wie Banco Sabadell und Bankinter ist der Anteil sogar noch höher.
Das geringe Vertrauen der Privatkunden in Spanien ist daher umso besorgniserregender, insbesondere weil die spanischen Banken offenbar immer noch relativ wenig Kapital haben. Dies könnte die Aussicht auf eine künftige Kapitalerhöhung erhöhen, bei der entweder auf den Privatkunden zurückgegriffen werden muss oder die Privatkunden durch die Verwässerung ihrer Anteile verärgert sind.
Spanische Banken haben seit der Krise besonders schwere Reputationsschäden erlitten – oft, weil sie sich zu aggressiv an Privatkunden als Kapitalgeber wandten.
So gehörten Santander und BBVA zu den größten Banken, bei denen im Negativszenario des Stresstests der Europäischen Bankenaufsichtsbehörde (EBA), der Anfang November veröffentlicht wurde, Dividendenbeschränkungen gelten würden.
Vielleicht wird sich Sabadell erneut Privatkunden zuwenden, insbesondere um genügend Kapital für die Sanierung seines britischen TSB-Geschäfts aufzutreiben.
Selbst im europäischen Vergleich haben spanische Banken seit der Krise besonders schwere Reputationsschäden erlitten – oft, weil sie sich bei der Kapitalbeschaffung zu aggressiv an Privatkunden gewandt haben.
Banken und der Staat mussten Privatkunden Hunderte Millionen Euro entschädigen, weil sie ihnen Aktien und nachrangige Anleihen unter falschem Vorwand verkauft hatten.
Und Kunden haben sich darüber beschwert, dass sie dazu verleitet worden seien, als hochverzinsliche Einlagen getarnte Hybridanleihen zu kaufen oder Aktien von Banken zu erwerben, die bereits am Rande des Abgrunds stünden – zuletzt bei der Banco Popular.
Hypothekensteuern
Der jüngste Streit um die Hypothekensteuer in Spanien zeigt, dass sich das Image und das Geschäftsumfeld des Landes nicht verbessern.
Die Regierung erließ ein Dekret zur Änderung der Regelung, wonach nun die Banken Steuern auf die Registrierung von Hypotheken (Actos Juridicos Documentados) zahlen und nicht mehr die Kreditnehmer. Die Unentschlossenheit des Obersten Gerichtshofs in dieser Angelegenheit machte die Sache jedoch noch umstrittener.
Die Bankenlobby argumentiert, dass dies letztlich zu höheren Preisen für die Kunden führen werde. Bankinters Versprechen, die Kosten nicht an die Kunden weiterzugeben, untergräbt diese Behauptung jedoch laut Berenberg.
Steuern und andere Belastungen dieser Art könnten einen Teufelskreis begünstigen, indem sie die Bankaktien belasten, die sich im Besitz einer großen Zahl von Bürgern befinden, und so die öffentliche Unterstützung für den Sektor weiter schwächen.
Gleichzeitig drängt sich die Frage auf, ob die vergleichsweise niedrige Kapitalausstattung der spanischen Banken und ihr im Verhältnis zur Bevölkerungszahl großes Filialnetz nicht zum Teil darauf zurückzuführen sind, dass ihre Aktien überwiegend von älteren, filial- und dividendenbesessenen Privatkunden gehalten werden.
Wenn sich das Management nun jedoch auf mehr Kapital und Effizienz konzentriert – um die Aufsichtsbehörden und institutionellen Anleger zufriedenzustellen –, könnte dies einen weiteren Schlag für die Privatanleger und damit auch für die Bevölkerung insgesamt bedeuten.
Auf längere Sicht werden die Internationalisierung der Banken und die Instabilität nach der Krise, ihr mangelndes Wachstum und vor allem das Misstrauen der Öffentlichkeit den Niedergang ihrer traditionellen, auf lokalen Filialen basierenden Aktionärsunterstützung nur beschleunigen: sei es in Spanien, im italienischen Mittelstand oder bei Genossenschaftsbanken in ganz Europa.
In der Zwischenzeit zeichnet sich eine erbitterte Trennung ab.




 Signal2forex.com - Beste Forex-Roboter und Signale


