
Nach dem Ausverkauf am Freitag in den USA eröffnen asiatische Aktien die Woche niedriger. Die Devisenmärkte sind jedoch ziemlich stabil. Der Dollar ist derzeit der schwächste, gefolgt vom Pfund und dem kanadischen Dollar. Auf der anderen Seite führt der neuseeländische Dollar den Aufwärtstrend an, gefolgt vom Euro und dem japanischen Yen. Wie üblich an einem Montag könnte sich das Bild im Laufe des Tages drastisch ändern. Insbesondere das Pfund dümpelt immer noch in einer engen Spanne, außer gegenüber dem Euro. Es könnte endlich aufwachen, wenn die Abstimmung über den Brexit-Deal am Dienstag näher rückt.
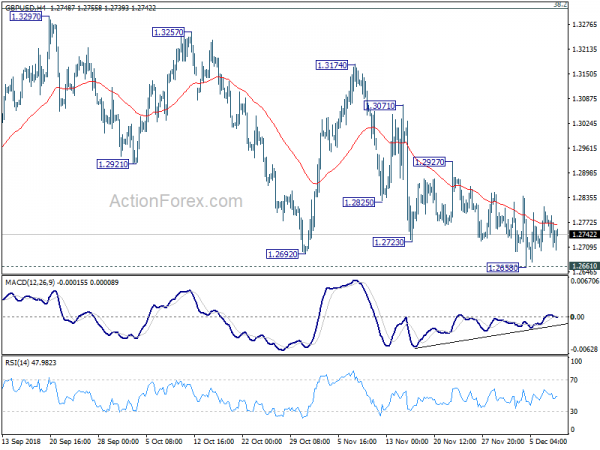
Technisch gesehen ist EUR/USD heute zwar stärker geworden, aber unter dem Widerstand von 1.1472 gedeckelt, sodass es noch keine Anzeichen für eine bullische Trendwende gibt. Dies ist ein wichtiger Wert, den man im Auge behalten sollte, sollte sich die Schwäche des Dollars fortsetzen. Andererseits ist 1.2661 eine wichtige Unterstützung bei GBP/USD, ein weiterer Wert, den man im Auge behalten sollte. Ein Durchbruch davon wäre ein Zeichen dafür, dass die Pfund-Bären endlich auftauchen.
Auf anderen Märkten ist der Nikkei zum Zeitpunkt des Schreibens um 2.19 % gefallen. Der Hongkonger HSI ist um 1.41 % gefallen. Der chinesische Shanghai SSE ist um 0.84 % gefallen und der Singapore Strait Times um 1.36 %. Die Rendite japanischer 10-jähriger japanischer Staatsanleihen ist um 0.0166 auf 0.046 gefallen.
Britische Premierministerin May: Ablehnung des Brexit-Abkommens würde Großbritannien in unbekannte Gewässer führen
Vor der Parlamentsabstimmung über den Brexit-Deal am Dienstag warnte Premierministerin Theresa May am Sonntag, dass eine Ablehnung des Deals Großbritannien in „unerforschte Gewässer“ führen könnte. Und das würde „große Unsicherheit für die Nation bedeuten, mit dem sehr realen Risiko, dass es keinen Brexit gibt oder die Europäische Union ohne Deal verlässt.“ Sie fügte hinzu: „Wenn ich sage, dass wir uns wirklich in unbekannten Gewässern befinden, wenn dieser Deal nicht durchkommt, hoffe ich, dass die Leute verstehen, dass ich das wirklich glaube und befürchte, dass das passieren könnte.“
Die Chancen, dass das Gesetz verabschiedet wird, sind nach wie vor sehr gering. Und es gibt Gerüchte, dass May den Geldhahn zudrehen und die Abstimmung verschieben könnte. Und sie könnte zunächst für einige Korrekturen nach Brüssel zurückkehren. Doch Brexit-Minister Stephen Barclay warnte: „Das Risiko für diejenigen, die sagen, man solle einfach zurückgehen und noch einmal fragen, besteht darin, dass dies nicht unbedingt eine Einbahnstraße ist. Die Franzosen, die Spanier und andere werden umkehren, wenn wir versuchen, die Verhandlungen wieder aufzunehmen, und mehr verlangen.“
USTR Lighthizer: Handelsgespräche mit China werden nicht über März hinausgehen
Der US-Handelsbeauftragte Robert Lighthizer äußerte sich zum ersten Mal seit er die Leitung übernommen hat zu den Handelsverhandlungen mit China. Er merkte an, dass die 90-Tage-Gespräche eine „harte Frist“ seien und Trump „nicht davon spreche, über März hinauszugehen. Und: „Dies ist so angelegt, dass diese Zölle nach Ablauf der 90 Tage erhöht werden.“ Die USA haben nach dem Treffen zwischen Trump und Xi die Erhöhung der Zölle auf chinesische Importe im Wert von 200 Milliarden USD von 10 % auf 25 % verschoben.
Lighthizer sagte auch, die USA bräuchten „Agrarverkäufe“ und „Produktionsverkäufe“. Aber gleichzeitig „brauchen wir strukturelle Veränderungen in dieser grundlegenden Frage des nicht-wirtschaftlichen Technologietransfers“. Und die Amerikaner „können beruhigt sein, dass der Präsident will, dass wir ein Abkommen schließen, das den Schutz der US-Technologie sicherstellt … und zusätzlichen Marktzugang verschafft.“ Aber er wiederholte auch Trumps Rhetorik, dass „wir andernfalls Zölle erheben werden“.
OECD: Die RBA-Leitzinsen dürften bald steigen
In einem Bericht, der am Wochenende veröffentlicht wurde, sagte die OECD, dass Australiens "lang anhaltendes positives Produktionswachstum" anhält. „In naher Zukunft wird ein anhaltend robustes Produktionswachstum von rund 3% prognostiziert“. Bei der RBA sagte die OECD, dass "die Leitzinsen bald steigen dürften, wenn es keine negativen Schocks gibt". Es warnte davor, dass "die monetären Bedingungen weiterhin sehr entgegenkommend sind und sich das Risiko von Ungleichgewichten weiter anhäuft, wenn das Niedrigzinsumfeld anhält." Und "Ohne Abschwung sollte eine allmähliche Straffung beginnen, da die Inflation ansteigt und das Lohnwachstum zunimmt." Schwung."
Die OECD warnte jedoch auch davor, dass der Immobilienmarkt "eine Quelle der Anfälligkeit" ist. Bisher deuten „Daten auf eine sanfte Landung ohne wesentliche Konsequenzen für die Gesamtwirtschaft“ hin. Aber „die Gefahr einer harten Landung bleibt bestehen“. Sie forderte die Behörden dazu auf, „Notfallpläne für einen schweren Zusammenbruch des Immobilienmarktes auszuarbeiten. Dazu gehört die Möglichkeit einer Krisensituation in einem oder mehreren Finanzinstituten.
Auf der Vorderseite Daten
Die Produktionsaktivität in Neuseeland stieg im 2.0. Quartal um 3 % gegenüber dem Vorquartal. Das japanische BIP wurde im 0.6. Quartal mit -3 % gegenüber dem Vorquartal abgeschlossen, nach unten korrigiert von -0.5 % gegenüber dem Vorquartal. Der Leistungsbilanzüberschuss verringerte sich auf 1.33 Billionen JPY. Die australischen Eigenheimkredite stiegen im Oktober um 2.2 % gegenüber dem Vorquartal, während -0.5 % gegenüber dem Vorquartal erwartet wurden.
Im Laufe des Tages wird die Schweiz ihre Arbeitslosenquote veröffentlichen. Deutschland wird die Handelsbilanz veröffentlichen. Großbritannien wird seine Handelsbilanz, sein BIP und seine Produktion veröffentlichen. Die Eurozone wird den Sentix Investor Confidence veröffentlichen. Später am Tag wird Kanada die Baubeginne und Baugenehmigungen veröffentlichen.
Blick in die Zukunft
Die Woche ist sehr arbeitsreich. Die (angebliche) Brexit-Abstimmung in Großbritannien am Dienstag wäre ein wichtiges Ereignisrisiko. Außerdem könnte Italien seinen überarbeiteten Haushaltsplan endlich erneut bei der EU einreichen. Außerdem werden sich zwei Zentralbanken treffen. Die SNB sollte ihre Geldpolitik zweifellos unverändert lassen. Und angesichts der jüngsten Volatilität der globalen Märkte sollte die SNB auch die Notwendigkeit der Beibehaltung des negativen Zinssatzes bekräftigen und bei Bedarf zu Interventionen bereit sein.
Es wird keine Änderung des unmittelbaren Plans der EZB erwartet. Das heißt, die Zinssätze werden unverändert bleiben und die EZB wird ihr Programm zum Ankauf von Vermögenswerten nach Dezember einstellen. Die Hauptfrage ist, wie die EZB die derzeitige Verlangsamung des Wachstums in der Eurozone betrachtet. Würde sie behaupten, dass die Verlangsamung im dritten Quartal nur vorübergehend war? Oder würde sie den Ton ändern? Eine gemäßigte Kursänderung ändert nicht unbedingt die künftige Prognose, die Zinssätze zumindest „bis zum Sommer 3“ auf dem aktuellen Niveau zu halten. Die EZB hat in ihrer Prognose genügend Flexibilität. Aber mehr Vorsicht würde wahrscheinlich mehr Druck auf den Euro bedeuten.
Es gibt auch genügend Wirtschaftsdaten, um Händler und Investoren zu beschäftigen. Hier sind einige Highlights der Woche:
- Montag: BIP Japan; Arbeitslosigkeit in der Schweiz; Sentix-Investorenvertrauen in der Eurozone; Handelsbilanz Deutschlands; BIP, Produktion, Handelsbilanz Großbritanniens; Wohnungsbaubeginne und Baugenehmigungen in Kanada
- Dienstag: Japanischer BSI-Produktionssektor; australische Immobilienpreise, NAB-Geschäftsklima; Beschäftigung im Vereinigten Königreich; deutsches ZEW-Konjunkturklima; US-Erzeugerpreisindex
- Mittwoch: Verbraucherstimmung im australischen Westpac-Raum; japanischer Erzeugerpreisindex, Maschinenaufträge, Index des tertiären Sektors; Industrieproduktion in der Eurozone; US-Verbraucherpreisindex
- Donnerstag: RICS-Hauspreisbilanz in den USA; Inflationserwartungen für Australien; deutscher Verbraucherpreisindex (CPI); Schweizer Verbraucherpreisindex (CPI), SNB-Zinsentscheidung; EZB-Zinsentscheidung; kanadischer Immobilienpreisindex; US-Importpreise, Arbeitslosenanträge
- Freitag: New Zealand BusinessNZ – Fertigung; Japan Tankan-Umfrage, PMI Fertigung; Chinas Anlageinvestitionen, Industrieproduktion, Einzelhandelsumsätze, Arbeitslosenquote; PMIs der Eurozone; US-Einzelhandelsumsätze, Industrieproduktion, PMIs, Unternehmensbestände.
GBP / USD Tagesausblick
Tägliche Pivots: (S1) 1.2693; (P) 1.2749; (R1) 1.2787; Mehr…
GBP/USD bleibt weiterhin in einem engen Bereich über dem temporären Tief von 1.2658 und die Intraday-Tendenz bleibt zunächst neutral. Auf der Abwärtsseite wird ein nachhaltiger Bruch der Schlüsselunterstützung von 1.2661 den größeren Abwärtstrend von 1.4376 wieder aufnehmen. Das nächste Ziel wird 1.1946 sein. Auf der Aufwärtsseite wird ein Bruch von 1.2927 die Konsolidierung von 1.26661 mit einem weiteren Anstieg verlängern. Aber selbst im Falle einer starken Erholung sollte die Aufwärtsbewegung durch das Fibonacci-Niveau von 1.3316 begrenzt sein, um schließlich die Wiederaufnahme des Abwärtstrends herbeizuführen.
Im Großen und Ganzen hätte der gesamte mittelfristige Rebound von 1.1946 (2016 tief) bei 1.4376 bereits abgeschlossen sein müssen, nachdem XMX vom Monat EMA abgelehnt wurde. Die Struktur und das Momentum des Absturzes von 55 argumentieren, dass es einen langfristigen Abwärtstrend fortsetzt. Und dies wird der bevorzugte Fall sein, solange 1.4376% Retracement von 38.2 zu 1.4376 bei 1.2661 gilt. Ein fester Bruch von 1.3316 würde jedoch zu einem stärkeren 1.3316-Retracement bei 61.8 führen. Und die endgültige Tiefe des Abfalls von 1.3721 und die Wahrscheinlichkeit, dass 1.4376 niedrig wird, hängt von der Stärke des vorläufigen korrigierenden Rebounds von 1.1946 ab.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Fertigungsaktivität SA Q / Q Q3 | 2.00% | 1.80% | ||
| 23:50 | JPY | BIP Q / Q Q3 F | -0.60 % | -0.50 % | -0.30 % | |
| 23:50 | JPY | BIP-Deflator Y / Y Q3 F | -0.30 % | -0.30 % | -0.30 % | |
| 23:50 | JPY | Girokonto (JPY) Okt | 1.21T | 1.29T | 1.33T | |
| 0:30 | AUD | Wohnungsbaudarlehen M / M Okt | 2.20% | -0.50 % | -1.00 % | |
| 5:00 | JPY | Eco Watchers Umfrage Aktueller Nov | 49.5 | 49.5 | ||
| 6:45 | CHF | Arbeitslosenquote Nov | 2.50% | 2.50% | ||
| 7:00 | EUR | Deutsche Handelsbilanz Okt | 17.2 Mrd | 17.6 Mrd | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Sichtbare Handelsbilanz (GBP) Okt | -10.5B | -9.7B | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Industrieproduktion M / M Okt | 0.10% | 0.00% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Industrieproduktion J / J Okt | -0.20 % | 0.00% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Fertigung Produktion M / M Okt | 0.00% | 0.20% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Fertigung Produktion J / J Okt | 0.00% | 0.50% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Bauleistung M / M Okt | -0.40 % | 1.70% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | BIP M / M Okt | 0.10% | 0.00% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Index der Dienstleistungen 3M / 3M Okt | 0.30% | 0.40% | ||
| 9:30 | EUR | Sentix Vertrauen der Anleger in der Eurozone | 8.4 | 8.8 | ||
| 13:15 | CAD | Gehäuse beginnt im November | 198k | 206k | ||
| 13:30 | CAD | Baugenehmigungen M / M Okt | -0.20 % | 0.40% |




 Signal2forex.com - Beste Forex-Roboter und Signale


