
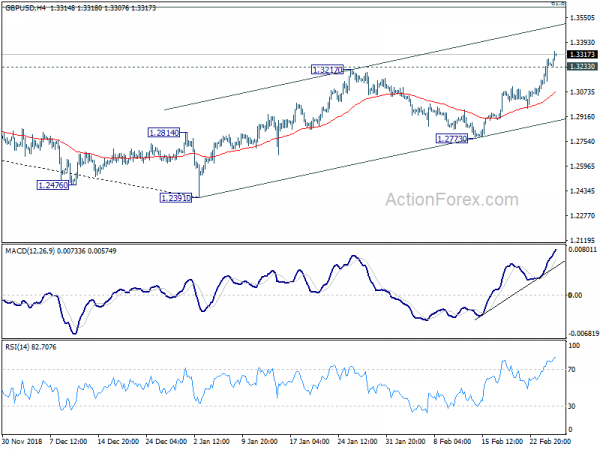
Nach einem kurzen Brexit setzt sich der Aufschwung des Pfunds heute aufgrund der Zuversicht fort, dass das Risiko eines Brexits ohne Abkommen schwindet. Außerdem drückte eine Schlüsselfigur der Brexiteers ihre bedingte Unterstützung für den Brexit-Deal der britischen Premierministerin Theresa May aus. Da einige wichtige Widerstandsniveaus bereits durchbrochen wurden, ist das Pfund im Moment kaum aufzuhalten. Unterdessen folgt der Schweizer Franken als zweitstärkste Währung angesichts der Eskalation der Spannungen zwischen Pakistan und Indien. Der Franken reagiert normalerweise empfindlicher auf Geospannungen als der Yen.
Andererseits sind der australische und der neuseeländische Dollar heute die bisher schwächsten. Der Yen folgt als drittschwächster. Der Dollar ist gemischt, da die Märkte den Gipfel zwischen Trump und Kim in Vietnam beobachten. Trump begrüßte seinen Freund Kim herzlich und pries „unsere Beziehung ist eine ganz besondere Beziehung“. Kim sagte auch: „Wir werden einen sehr interessanten Dialog führen.“ Die Aussage des US-Handelsbeauftragten Robert Lighthizer wird ebenfalls genau beobachtet, da er einige der wenig bekannten wesentlichen Fortschritte bei den Handelsgesprächen mit China enthüllen könnte. Fed-Vorsitzender Jerome Powell wird auch seinen zweiten Tag der Aussage vor dem Kongress abhalten.
Technisch gesehen ist der Durchbruch der Unterstützung von 0.9981 durch USD/CHF ein Zeichen der Ablehnung durch den Widerstand von 1.0128, und ein weiterer Rückgang spricht jetzt leicht für eine Rückkehr zur Unterstützung von 0.9716. USD/CAD strebt ein temporäres Tief von 1.3112 an, und ein Durchbruch wird auf die Schlüsselunterstützung von 1.3068 abzielen. Der starke Durchbruch der mittelfristigen Trendlinie durch GBP/JPY untermauert die zugrunde liegende Stärke des Pfunds. Als nächstes folgt die 150er-Marke.
In Europa ist der FTSE derzeit um -0.79 % gefallen. Der DAX ist um -0.37 % gefallen. Der CAC ist um -0.08 % gefallen. Die Rendite der deutschen 10-Jahres-Anleihen ist um -0.0092 auf 0.129 gestiegen. Zuvor schloss der Nikkei in Asien mit einem Plus von 0.50 %. Der Hongkonger HSI fiel um -0.05 %. Der chinesische Shanghai SSE stieg um 0.42 %. Der Singapore Strait Times fiel um -0.36 %. Die Rendite der japanischen 10-Jahres-JGB stieg um 0.0019 auf -0.024.
Schweizer Franken steigt aufgrund der Spannungen zwischen Pakistan und Indien
Die Spannungen an der Grenze zwischen Pakistan und Indien eskalieren heute, nachdem beide Seiten die Kampfflugzeuge der jeweils anderen Seite abgeschossen haben. Die Spannungen begannen nach einem Selbstmordanschlag mit einem Auto durch in Pakistan stationierte Militante in Kaschmir, bei dem am 40. Februar mindestens 14 paramilitärische Soldaten ums Leben kamen. Am Dienstag eskalierten sie rasch, nachdem Indien einen Luftangriff auf eine militante Trainingsbasis startete. Pakistanische Kampfflugzeuge haben heute zwei indische Jets abgeschossen, als diese in den Luftraum des Landes eindrangen. Der Schweizer Franken steigt als Reaktion auf diese Entwicklung allgemein an.
Kanadas Verbraucherpreisindex verlangsamte sich auf 1.4 %, CAD stieg, da Verbraucherpreisindexrisiken beseitigt waren
Der kanadische Verbraucherpreisindex sank im Januar von 1.4 % im Jahresvergleich auf 2.0 % und entsprach damit den Erwartungen. Der VPI-Kernindex blieb unverändert bei 1.9 % im Jahresvergleich. Der VPI-Kernmedianindex blieb unverändert bei 1.8 % im Jahresvergleich. Der VPI-Kernindex blieb unverändert bei 1.9 % im Jahresvergleich. Die Energiekosten sanken um 6.9 %, während sich das Wachstum der Dienstleistungspreise auf 2.7 % verlangsamte, da sich der vorübergehende Druck der Indizes für Luftverkehr, Telefondienste und Reisetouren auflöste. USD/CAD fällt erneut, da das VPI-Risiko nun gebannt ist. Die Erholung des Ölpreises hilft dem Loonie. WTI-Rohöl liegt nun wieder über 56.7, verglichen mit dem Tiefststand dieser Woche von 55.11.
Bundesbank Wedimann: Potenzialwachstum von 1.5% in diesem Jahr deutlich unterschritten
Bundesbankpräsident Jens Weidmann sagte heute, das Wachstum der deutschen Wirtschaft werde „im Jahr 1.5 deutlich unter der Potenzialrate von 2019 Prozent liegen“. Denn „vieles spricht dafür, dass sich die Wachstumsdelle hierzulande auch im laufenden Jahr fortgesetzt hat“. Er betonte jedoch, die Voraussetzungen für Wachstum seien weiterhin intakt. Dazu gehörten niedrige Finanzierungskosten, ein wachsender Arbeitsmarkt und steigende Löhne. Für Pessimismus bestehe deshalb noch kein Grund.
Zur EZB-Politik sagte er, dass die Zentralbank kurzfristige Schwankungen der Inflation, die durch die Ölpreise verursacht werden, als vorübergehende Abschwächung betrachten sollte. Er betonte, dass das „Preisstabilitätsziel der EZB mittelfristig angelegt ist, sodass wir diese Schwankungen berücksichtigen sollten“. Außerdem „ist es klar, dass kurzfristige Schwankungen der Ölpreise – wie der starke Rückgang Ende 2018 –, aber auch Korrekturen der Wachstumserwartungen für 2019 die Inflationsaussichten vorübergehend beeinflussen könnten.“
Unabhängig davon wird berichtet, dass das deutsche Kabinett grünes Licht für eine zweite achtjährige Amtszeit Weidmanns gegeben hat, da die derzeitige Amtszeit Ende April ausläuft.
Konjunkturstimmung in der Eurozone fiel auf -0.2, Geschäftsklima unverändert bei 0.69
Der Indikator für die wirtschaftliche Stimmung in der Eurozone fiel im Februar um -0.2 auf 106.1 und lag damit leicht über den Erwartungen von 106.0. Der weitgehend unveränderte Wert resultierte aus „schwächerem Vertrauen in der Industrie und im Baugewerbe in Kombination mit positiveren Signalen aus dem Dienstleistungssektor sowie in geringerem Maße aus dem Einzelhandel und von den Verbrauchern“. Unterdessen sank der ESI in Frankreich (-0.9%) und Italien (-1.6), blieb in Deutschland (-0.1) und Spanien (0.0) praktisch unverändert, verbesserte sich jedoch in den Niederlanden (+3.0).
Der Geschäftsklimaindikator blieb im Februar unverändert bei 0.69 und lag damit leicht über den Erwartungen von 0.67. Eurostats stellte fest: „Die Produktionserwartungen der Manager sowie ihre Einschätzungen der Lagerbestände an Fertigprodukten, der Gesamt- und Exportauftragsbücher trübten sich ein. Gleichzeitig erholten sich die Einschätzungen der vergangenen Produktion von dem starken Rückgang des letzten Monats.“
Auch in der Eurozone sank das Industrievertrauen auf -4. Das Dienstleistungsvertrauen stieg auf 12.1. Das Verbrauchervertrauen endete bei -7.4. Die Geldmenge M3 stieg im Januar gegenüber dem Vorjahr um 3.8 %.
Rees-Mogg könnte Mays Brexit-Abkommen mit einigermaßen wirksamer Frist für irischen Backstop unterstützen
Jacob Rees-Mogg, ein bekannter konservativer Brexit-Befürworter, sagte, er könnte den Brexit-Deal von Premierministerin Theresa May unterstützen, wenn es eine einigermaßen wirksame zeitliche Begrenzung für den irischen Backstop gebe.
Rees-Mogg sagte gegenüber BBC Ratio: „Ich kann mit der faktischen Abschaffung des Backstops leben … Ich meine, wenn es ein klares Datum gibt, an dem das Ende des Backstops feststeht, und das steht im Vertragstext oder in einem gleichwertigen Dokument.“
Er bestand jedoch auch darauf, dass die Frist „kurz und nicht lang sein sollte, denn dann wäre die Rückfallebene in der Legislaturperiode aufgehoben und das hätte aus meiner Sicht eine vernünftige Wirkung.“
BoJ Kataoka: Die Unsicherheit nimmt zu, wenn die derzeitige Lockerung der Geldpolitik fortgesetzt wird
BoJ-Vorstandsmitglied Goushi Kataoka setzte seine Forderung nach mehr geldpolitischen Anreizen heute in einer Rede vor Wirtschaftsführern fort. Er argumentierte, dass die Zentralbank ihre geldpolitische Lockerung verstärken sollte, um das Inflationsziel früher zu erreichen.
Und er warnte: „Wenn die derzeitige Lockerung der Geldpolitik anhält, würde dies bedeuten, dass der Zeitraum, in dem Japans Wirtschaft mit verschiedenen Unsicherheiten konfrontiert ist, länger wird.“ Das bedeutet, dass die Unsicherheit hinsichtlich der Erreichung unseres Kursziels zunehmen wird.“
Kataoka ist eine bekannte Taube, die beharrlich gegen die Politik der BoJ stimmt und auf eine weitere Lockerung drängt.
GBP / USD Mid-Day Outlook
Tägliche Pivots: (S1) 1.3135; (P) 1.3212; (R1) 1.3328; Mehr….
Der Anstieg von GBP/USD beschleunigt sich heute bis auf 1.3336 und die Intraday-Tendenz bleibt nach oben gerichtet. Wie bereits erwähnt, sollte der gesamte Rückgang von 1.4376 bei 1.2391 abgeschlossen sein. Ein weiterer Anstieg dürfte auf ein 61.8%-Retracement von 1.4376 auf 1.2391 bei 1.3618 folgen. Ein nachhaltiger Bruch wird den Weg zu 1.4376 ebnen. Auf der Abwärtsseite wird unter 1.3233 die Tendenz neutralisieren und zunächst Konsolidierungen bringen, bevor eine weitere Rallye einsetzt.
Im Gesamtbild sollte der mittelfristige Rückgang von 1.4376 (Hoch von 2018) bei 1.2391 abgeschlossen sein. Der Anstieg von 1.2391 wird nun als dritter Abschnitt des Korrekturmusters von 1.1946 (Tief von 2016) angesehen. Mittelfristig könnte ein weiterer Anstieg bis 1.4376 zu erwarten sein. Auf der Abwärtsseite wird jedoch ein Durchbruch der Unterstützung von 1.2773 den Fokus wieder auf das Tief von 1.2391 und dann auf 1.1946 lenken.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Handelsbilanz Jan | -914M | -300M | 264M | 12M |
| 00:01 | GBP (Faster Payments Service, Advcash, ZEN) | BRC Shop-Preisindex Y/Y Feb | 0.70% | 0.30% | 0.40% | |
| 00:30 | AUD | Bauarbeiten erledigt Q4 | -3.10 % | 0.50% | -2.80 % | -3.60 % |
| 09:00 | EUR | M3 Geldversorgung der Eurozone J / J Jan | 3.80% | 4.00% | 4.10% | |
| 10:00 | EUR | Geschäftsklima in der Eurozone Februar | 0.69 | 0.67 | 0.69 | |
| 10:00 | EUR | Wirtschaftsvertrauen in der Eurozone Februar | 106.1 | 106 | 106.2 | 106.3 |
| 10:00 | EUR | Industrielles Vertrauen der Eurozone Feb | -0.4 | 0.1 | 0.5 | 0.6 |
| 10:00 | EUR | Vertrauen in die Dienstleistungen der Eurozone Feb | 12.1 | 11 | 11 | |
| 10:00 | EUR | Vertrauen der Verbraucher in der Eurozone Feb F | -7.4 | -7.4 | -7.4 | |
| 13:30 | CAD | CPI M / M Jan | 0.10% | 0.10% | -0.10 % | |
| 13:30 | CAD | CPI J / J Jan | 1.40% | 1.40% | 2.00% | |
| 13:30 | CAD | CPI Core-Common Y/Y Jan | 1.90% | 1.90% | 1.90% | |
| 13:30 | CAD | CPI Core-Median Y/Y Jan | 1.80% | 1.80% | 1.80% | |
| 13:30 | CAD | CPI Core-Trim Y/Y Jan | 1.90% | 1.90% | 1.90% | |
| 13:30 | USD | Vorgezogene Warenhandelsbilanz (USD) Dez | -79.5B | -75.3B | -71.6B | |
| 13:30 | USD | Großhandelsbestände M/M Dez. F | 1.10% | 0.40% | 0.30% | |
| 15:00 | USD | Fed Powell sagt vor dem Repräsentantenhaus aus | ||||
| 15:00 | USD | Ausstehende Verkäufe im Inland M / M Jan | 0.80% | -2.20 % | ||
| 15:00 | USD | Fabrikbestellungen Dez | 0.80% | -0.60 % | ||
| 15:30 | USD | Rohöllagerbestände | 3.7M |
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


